Questões de Concurso
Sobre regimes contábeis em contabilidade geral
Foram encontradas 516 questões


Durante o mês de abril de 2013, uma empresa que comercializa móveis de estilo sob encomenda realizou as seguintes transações:
• pagamento antecipado de seguro contra incêndio, no valor de R$ 12.000,00, com cobertura de um ano, a contar do mês de junho de 2013;• pagamento de diversas despesas incorridas no mês, no valor de R$ 23.000,00;• recebimento antecipado de R$ 400.000,00, referentes às vendas de móveis a serem entregues após 90 dias;
• recebimento de R$ 200.000,00, referentes às vendas a prazo realizadas em meses anteriores;
• recebimento de R$ 80.000,00, referentes às vendas, no valor total de R$ 350.000,00, de móveis do estoque e entregues no mesmo mês.
Acerca dessa situação, julgue o item a seguir, relacionado à apuração do resultado do mês de abril de 2013.
O resultado do mês de abril de 2013, de acordo com o regime
de competência, foi de R$ 257.000,00.
I. O lucro ou prejuízo final apurado na demonstração do resultado do exercício por competência do período terá sempre o mesmo valor da variação de caixa das atividades de operações evidenciado na demonstração do fluxo de caixa.
II. Uma receita de prestação de serviço recebida antecipadamente altera o saldo de caixa sem alterar imediatamente o resultado do período em razão do fato gerador da receita por competência somente ocorrer quando da efetiva prestação do serviço.
III. Uma despesa paga antecipadamente envolve somente contas patrimoniais sendo apropriada a conta de resultado somente no momento do consumo dessa transação.
Assinale:
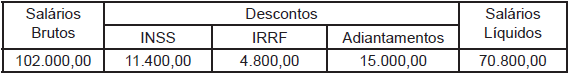
Sabendo-se que a companhia adota o regime de competência, e considerando-se somente o resumo dessa folha de pagamento, a provisão para o 13º salário, em reais, é:
( ) Informações sobre o desempenho financeiro auxiliam os usuários a compreenderem a rentabilidade obtida sobre os seus recursos econômicos, que serve como indicativo de quão diligente a administração tem sido no desempenho de suas responsabilidades para tornar eficaz o uso dos recursos da empresa. ( ) O regime de competência retrata com propriedade os efeitos de transações sobre os recursos econômicos e reivindicações da empresa, nos períodos em que esses efeitos são produzidos, ainda que os recebimentos e pagamentos em caixa relativos a esses efeitos ocorram em períodos distintos. ( ) Informações sobre o desempenho financeiro da empresa, durante um período, também podem ser indicativos da extensão em que certos eventos tenham provocado aumento ou diminuição nos recursos econômicos e reivindicações da empresa, afetando, assim, sua capacidade de gerar entrada e saída de fluxos de caixa líquidos. ( ) Informações sobre os fluxos de caixa da empresa auxiliam a avaliar sua capacidade de gerar fluxos de caixa futuros, pois indicam como a empresa obtém e despende caixa, incluindo informações sobre distribuições em caixa para seus investidores, que podem afetar a liquidez e a solvência da entidade.
Assinale a alternativa que apresenta a sequência CORRETA.
I. Recebimentos de:
a) $100 referente a serviço prestado em agosto;
b) $200 referente a serviço prestado no próprio mês de setembro
c) $300 referente a uma antecipação de receita a ser prestada em outubro
II. Pagamentos de:
a) $150 referente a despesa com salário do mês de agosto
b) $120 referente a despesa incorrida em setembro
c) $130 referente a adiantamento de salários de outubro (vales concedidos)
Com base nos fatos apresentados acima, o lucro do mês de setembro de 2012 pelo regime de competência é de
I. No Brasil a administração pública adota o regime contábil de escrituração Misto.
II. O Regime de Caixa é aquele em que a receita é reconhecida no período em que é arrecadada e a despesa paga nesse mesmo período.
III. O Regime de Competência é aquele em que as receitas e as despesas são atribuídas ao exercício de acordo com a data do fato gerador.
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
De acordo com os princípios que regem a Contabilidade no Brasil, a receita dessa venda deverá ser reconhecida, ainda em 2012, no mês de
Na sistemática de saques, a liquidação da despesa deve ser efetuada após o lançamento do referido limite para utilização no CPGF.
Somente com a previsão de recursos financeiros que assegurem o pagamento da fatura no seu vencimento é que a unidade gestora poderá realizar despesas com o CPGF.
A constituição de uma sociedade anônima passa, inicialmente, pela formação do capital social. Admita-se, para todos os efeitos e sem atentar para as formalidades legais indispensáveis ao ato, que uma delas tenha emitido ações ordinárias no valor de R$ 1.000.000,00, representativas do capital social, totalmente subscritas pelos acionistas.
O registro contábil da subscrição dessas ações, desconsiderando-se prováveis diferenças de nomenclatura das contas utilizadas, é feito por
 Conheça nossos planos