Questões de Concurso
Comentadas sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 214 questões


Devolução de mercadorias vendidas em exercício anterior deve ser registrada como despesa operacional.

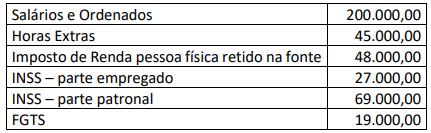
Considerando os dados fornecidos, o total de despesas da empresa com a folha de pagamento em setembro de 2021 corresponde a:
Uma empresa obteve, em 01/12/2020, um empréstimo à taxa de juros de 1% ao mês. O valor total do empréstimo foi R$ 5.000.000,00, o pagamento do principal será feito em uma única parcela em 01/12/2022 e os juros serão pagos semestralmente, com a primeira parcela vencendo em 01/06/2021.
O valor das parcelas semestrais de juros é R$ 307.600,75 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 315.000,00. A taxa de custo efetivo da operação foi 1,3% ao mês.
O valor contábil do empréstimo apresentado no balanço patrimonial de 31/12/2020 e o valor total dos encargos financeiros evidenciados no resultado de 2020, relativo ao empréstimo obtido, foram, respectivamente, em reais,
Considere, abaixo, alguns dados da Demonstração dos Resultados da empresa “XYZ”.

Com base nesses dados, a Margem Operacional da empresa “XYZ” é de
Durante um procedimento de auditoria tributária, o auditor fiscal identificou uma operação em que a venda de determinada mercadoria fora realizada a um não contribuinte residente em outro estado da Federação, tendo a entrega do produto ocorrido na mesma data da venda, conforme atestado pelo cliente.
Considerando o regime de competência para a contabilização de receitas e despesas e a legislação pertinente à operação da referida situação, julgue o item subsecutivo.
A contabilização correta do ICMS a ser destacado na nota
fiscal, nesse caso, deve ser realizada a débito de ICMS sobre
vendas e a crédito de ICMS a recolher.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
O ICMS ST destacado na nota fiscal é de R$ 6.030,00, o
qual deve ser acrescentado ao valor da mercadoria e cobrado
do cliente.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
Com relação a essa situação hipotética, julgue o item que se segue, considerando que a margem de valor agregado (MVA) seja de 50%.
A base de cálculo do ICMS ST, antes da aplicação da margem de valor agregado, é de R$ 55.500,00, sendo considerados o preço de venda da mercadoria e os valores do frete e do seguro.
Em uma operação de contribuinte para contribuinte no estado de Alagoas, foi emitida uma nota fiscal eletrônica de venda de uma mercadoria sujeita à modalidade de substituição tributária (ST) por operações posteriores. Na nota fiscal, constavam as informações a seguir.
• preço da mercadoria: R$ 50.000,00
• IPI: R$ 5.000,00
• frete e seguro: R$ 1.000,00
• desconto incondicional: R$ 500,00
• alíquota interna: 18%
A base de cálculo do ICMS normal da operação destacado na nota fiscal é de R$ 51.000,00, sendo considerados os valores do preço de venda da mercadoria, do frete e do seguro.
Em uma entidade, uma provisão para contingências foi mensurada considerando o valor presente para refletir o valor do dinheiro no tempo. Mensalmente, o saldo é atualizado para estar mais próximo do valor do pagamento. Deste modo, o valor contábil da provisão aumenta.
Nas demonstrações contábeis da empresa, a contrapartida do aumento da provisão deve ser reconhecida
O pagamento antecipado dos encargos financeiros advindos de um empréstimo plurianual captado no ano fiscal anterior reduzirá o lucro do exercício no ano fiscal anterior, sem impacto sobre os períodos fiscais subsequentes.
Quanto à apuração de resultados, aos sistemas e ao plano de contas e a demonstrações contábeis, julgue o item.
Considerem-se apenas as contas diretamente
relacionadas às vendas que integram o cálculo da receita
líquida (valores expressos em R$ 1,00): Venda de
produtos: 1.000,00; IPI sobre faturamento: 200,00; ICMS
sobre vendas: 150,00; Devoluções de vendas: 100,00;
Descontos comerciais: 80,00; Descontos financeiros:
30,00; e PIS sobre receitas operacionais: 60,00. Nesse
caso, é correto concluir que a receita líquida foi de
R$ 580,00.
A respeito de patrimônio, fatos contábeis e respectivas variações patrimoniais, julgue o item.
Os juros lançados como Despesas Antecipadas
correspondem aos valores deduzidos dos empréstimos
concedidos pela empresa e creditados pelo líquido ao
devedor.
Com base na Resolução n.º 1.374/2011, julgue o item.
A variação monetária resultante da indexação do saldo
devedor de um empréstimo é considerada como uma
perda não realizada e, nesse sentido, é classificada como
despesa.
Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.
Deduções sobre vendas são todas as despesas que incidem
diretamente sobre a receita bruta de vendas.
Com relação à demonstração do resultado do exercício, julgue o item subsecutivo.
Adiantamentos a empregados é uma despesa administrativa
que deve ser tratada na demonstração do resultado do
exercício como um item de natureza operacional.

 Conheça nossos planos