Questões de Concurso
Comentadas sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 214 questões


Durante seu último exercício social, uma entidade mercantil contabilizou os seguintes eventos de resultado.
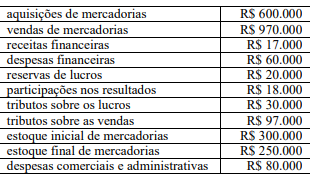
Com base nessas informações, é correto afirmar que o lucro líquido apurado no exercício social em questão foi
Em 31/12/2025, uma entidade apresentou os seguintes saldos em sua Demonstração do Resultado:
• Receita de contrato com clientes: R$ 120.000;
• Custos das mercadorias vendidas: R$ 50.000;
• Despesas de salários: R$ 42.000;
• Despesas de aluguel: R$ 36.000;
• Receitas financeiras: R$ 25.000;
• Despesas de depreciação: R$ 15.000; e
• Despesas de juros: R$ 14.000.
Assinale a opção que indica o Valor Adicionado Total a Distribuir, na Demonstração do Valor Adicionada da entidade, na data.
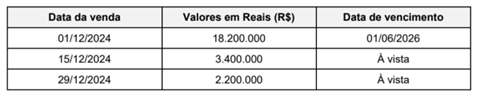
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026.
Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
Determinada sociedade empresarial comercial apresentou as seguintes contas em sua Demonstração do Resultado do Exercício:
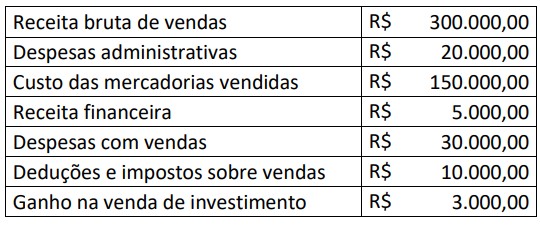
Com base somente nessas informações, assinale a afirmativa correta.
Em 31/12/2024, a Cia. X apresentava, em seu Balanço Patrimonial, os seguintes saldos: disponibilidades de R$ 40.000, investimentos de R$ 30.000 e capital social de R$ 70.000.
Na mesma data, a Cia. Y apresentava os seguintes saldos: veículo no valor de R$ 30.000 e capital social de R$ 30.000.
Em 01/01/2025, a Cia. X adquiriu da Cia. Y o referido veículo por R$ 40.000. Na data da aquisição, estimou que o bem seria utilizado por cinco anos.
Em 31/12/2025, a Cia. X vendeu o veículo a terceiros por R$ 42.000.
Considerando as informações apresentadas, assinale a opção que indica o resultado apurado na venda do veículo, em 31/12/2025, nas demonstrações contábeis consolidadas.
Certa companhia apresentou o seguinte balancete de verificação, apurado em 31/12/2025:
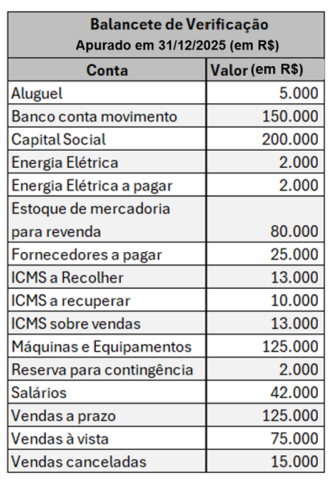
Com base no balancete de verificação apresentado, é correto afirmar que
Considere o seguinte Balanço Patrimonial:
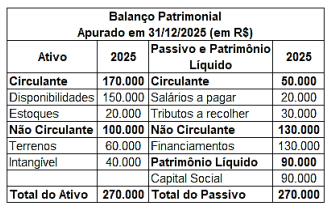
Em janeiro de 2026, aconteceram os seguintes fatos contábeis:
• 02/01/2026 – houve o pagamento de despesa com aluguel no valor de R$ 5.000, via PIX;
• 05/01/2026 – houve o pagamento do valor total dos salários a pagar, via PIX;
• 07/01/2026 – houve uma venda à vista, de todos os itens que estavam em estoque, no valor de R$ 75.000.
• 10/01/2026 – houve a aquisição de um computador, no valor de R$ 5.000, pagos via PIX; • 15/01/2026 – houve a aquisição de mercadorias para revenda, sendo 50 unidades, no valor de R$ 20 cada unidade. O pagamento foi combinado a prazo junto ao fornecedor.
• 20/01/2026 – houve o pagamento da fatura de internet da empresa, no valor de R$ 100, via PIX;
• 25/01/2026 – houve o pagamento da fatura de energia da empresa, no valor de R$ 1.500, via PIX;
• 31/01/2026 – houve o reconhecimento da folha de pagamento dos colaboradores da empresa, no valor de R$ 22.000.
Após realizar todos os registros dos fatos incorridos em janeiro de 2026, desconsiderando os efeitos tributários, é correto afirmar que
A entidade elaborou a sua Demonstração do Resultado, em 31/12/2024 e em 31/12/2025, de acordo com o Regime de Caixa.
Ao comparar o resultado do período com o que seria obtido se tivesse seguido o Regime de Competência, constatou que os resultados de 31/12/2024 e de 31/12/2025, de acordo com o Regime de Caixa, estavam, respectivamente,
A partir da situação hipotética precedente, julgue o item a seguir.
O reconhecimento contábil de receitas financeiras decorrentes de juros compostos deve ocorrer apenas no momento do recebimento do caixa.
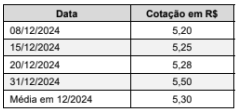
O efeito no resultado de 2024 da empresa, exclusivamente em decorrência dessa transação, foi reconhecer uma receita de vendas, em reais, no valor de
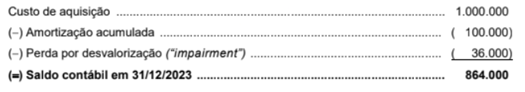
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
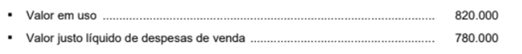
Na Demonstração do Resultado de 2024, a empresa deveria
No que se refere ao imposto sobre transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD), ao PIS/PASEP, à COFINS e às participações governamentais, julgue o item subsequente.
As participações nos lucros atribuídos a terceiros, que não sejam relativas ao investimento dos acionistas, devem ser registradas como despesas pela empresa.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A receita de juros calculada pelo método dos juros efetivos é uma informação que pode ser apresentada na demonstração de resultado do exercício conjuntamente com outras receitas de caráter financeiro auferidas pela entidade durante o exercício.
Os gastos são classificados, na Demonstração do Resultado como despesa
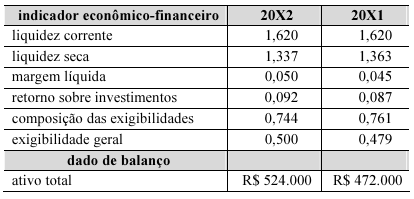
Com base nas informações da tabela precedente, extraídas das demonstrações contábeis de certa entidade no período que se inicia no ano 20X1 e termina no ano 20X2, julgue o item a seguir.
A receita líquida cresceu menos de 8% no período analisado.
A empresa XYBR apresentou a seguinte estrutura patrimonial e resultado operacional e líquido:
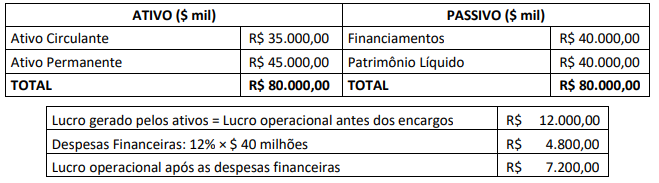
Observa-se que a empresa financia 50% do capital investido por meio de capital de terceiros. Com base nos dados apresentados, pode-se concluir que o Grau de Alavancagem Financeira (GAF) da empresa XYBR é de:

Partindo do pressuposto de que essas são as únicas contas que apresentam saldos, pode-se dizer que, após a apuração de resultado, a empresa Velha Marabá Ltda. apresenta uma situação líquida
Leia o caso a seguir.

Em 31/12/2023, a empresa ZYZ Ltda. apresentou um lucro de
Em 31/12/2024, a empresa reavaliou a vida útil para 10 anos, aumentando em 2 anos a vida útil inicialmente estimada. Além disso, verificou que o valor residual da máquina passou a ser de R$ 40.000,00.
Com base exclusivamente nos dados acima apresentados, o valor anual da despesa de depreciação a ser contabilizada a partir das alterações ocorridas em 31/12/2024 deve ser de

 Conheça nossos planos