Questões de Concurso
Comentadas sobre receitas, despesas e apuração do resultado do exercício em contabilidade geral
Foram encontradas 214 questões


• Arrecadação de receita de impostos concomitante ao fatogerador: R$ 200.000,00; • Recebimento em doação de 10 veículos, totalizando:R$ 25.000,00; • Aquisição de imóvel à vista: R$ 40.000,00; • Recebimento à vista por serviços prestados: R$ 27.000,00; • Despesa com aluguel de espaço para atendimento aopúblico: R$ 10.800,00; • Pagamento de parcela de empréstimo contraído:R$ 8.000,00; • Doação de bens inservíveis a terceiros: R$ 8.700,00; • Aquisição de materiais de expediente para estoque à vista:R$ 5.900,00; • Depreciação de imóveis a terceiros: R$ 2.900,00; • Recebimento de rendimento de aplicação financeira:R$ 1.800,00; • Reconhecimento de perda por redução ao valor recuperávelde imóvel: R$ 6.000,00; • Juros e encargos da dívida: R$ 1.100,00; • Uso de material de consumo: R$ 2.100,00; • Empenho da despesa com pessoal ativo: R$ 86.000,00.
Quanto à movimentação dos fatos, assinale a alternativa correta.
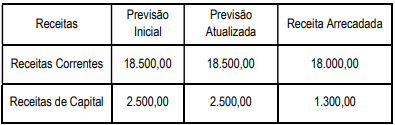
Quadro I – Balanço da Receita
Quadro II – Balanço da Despesa
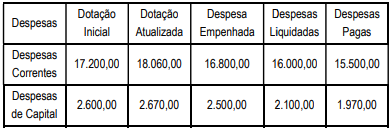
Acerca da demonstração contábil, assinale a alternativa correta.
• Aumentos de ativo: R$ 2.000,00; • Aumentos de passivo: R$ 2.500,00; • Receitas obtidas: R$ 1.900,00; • Obrigações a pagar: R$ 4.200,00; • Direitos a receber: R$ 3.000,00; • Bens existentes na entidade: R$ 4.000,00; • Consumos realizados no período: R$ 1.000,00; • Reduções de ativo: R$ 1.000,00; • Reduções de passivo: R$ 2.000,00; • Situação líquida positiva no início do período: R$ 2.600,00.
Considerando a movimentação contábil da entidade, para que o método das partidas dobradas seja obedecido, o item necessárioserá um(a)
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
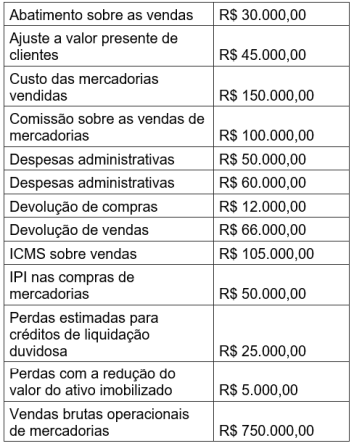
Considerando as informações mencionadas, assinale a alternativa que apresenta o valor da Receita Líquida Operacional em 31/12/2021.
Comércio de Produtos Supérfluos S.A. − Balanços Patrimoniais em 31/12/2020 e 31/12/2021
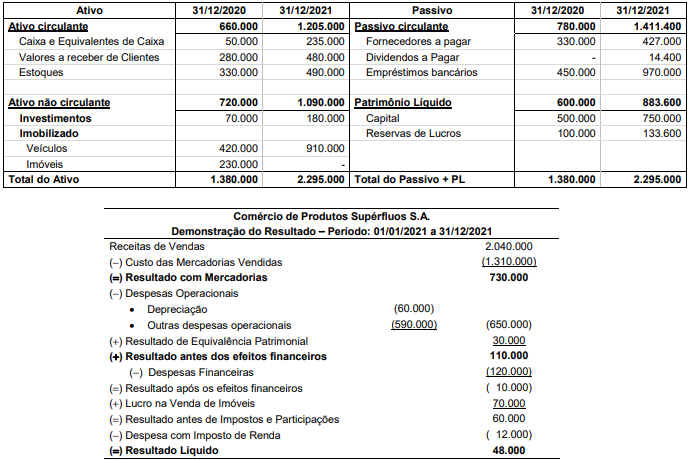
Informações adicionais referentes ao ano de 2021:
− A empresa não liquidou qualquer empréstimo e não pagou as despesas financeiras do ano.
O valor correspondente ao Caixa das Atividades Operacionais gerado (ou consumido) pela empresa no ano de 2021 foi, em reais:
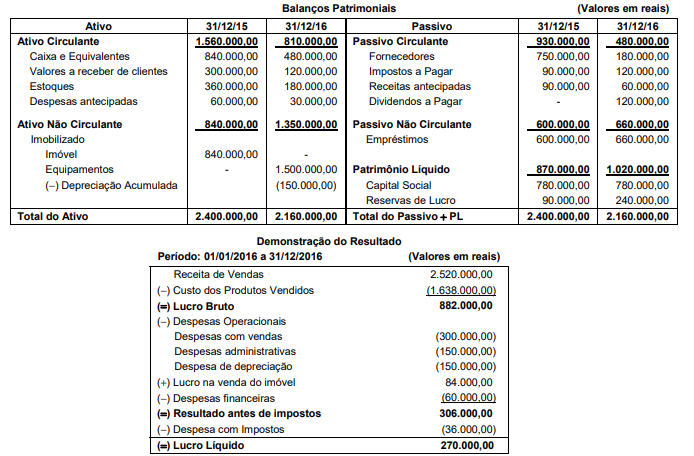
As seguintes informações adicionais são conhecidas:
− O imóvel não sofreu depreciação e o valor da sua venda foi recebido no próprio ano
− As despesas financeiras não foram pagas no ano
− As receitas antecipadas correspondem a adiantamentos recebidos de clientes para a entrega futura de produtos
− As despesas antecipadas correspondem ao pagamento de seguros dos bens do ativo imobilizado
− Os equipamentos foram adquiridos à vista
O Caixa líquido gerado pelas atividades operacionais no ano de 2016 foi, em reais,
As Companhias Alfa e Beta apresentavam os seguintes balanços patrimoniais em 31/12/X0:
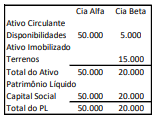
Na data, os terrenos da Cia. Beta tinham valor justo de R$20.000.
Assinale a opção que indica, respectivamente, a ocorrência de
compra vantajosa e qual é o valor que deve ser contabilizado na
Demonstração do Resultado do Exercício referente a ela.
A oficina mecânica Arruela não está enquadrada no Simples Nacional e tem como atividade principal a prestação de serviço de recondicionamento de motores. Prestou o serviço de reparo de um veículo automotor para um cliente e emitiu uma nota fiscal eletrônica conjugada, em que constaram, entre outras, as seguintes informações:

Como o cliente realizou o pagamento à vista, no PIX, lhe foi concedido um desconto, no ato da emissão nota fiscal eletrônica conjugada, de R$ 50.
Considerando essas informações, o valor da receita
líquida registrada pela oficina mecânica Arruela decorrente da operação foi de:
Nessa situação hipotética, considerando-se que a Cia. ABC está sujeita ao regime de apuração não cumulativa da Contribuição para Financiamento da Seguridade Social (COFINS), será correto afirmar que as receitas financeiras obtidas pela empresa no mês seguinte à obtenção do empréstimo estarão
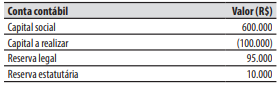
Ao final do ano de 2021, o lucro líquido apurado pela companhia Boleira foi de R$ 200.000. O estatuto da companhia determina a distribuição de 30% do lucro líquido ajustado de acordo com a legislação como dividendos mínimos obrigatórios. O saldo remanescente do lucro líquido é retido como reserva de retenção de lucros para atender a projeto de investimento. Do lucro líquido apurado no exercício, R$ 30.000 são decorrentes de uma subvenção governamental para investimento recebida pela companhia na forma de incentivo fiscal, que foram retidos para a constituição da reserva de incentivos fiscais. A reserva legal foi constituída nos termos previstos em lei.
Com base nas informações acima e de acordo com as leis federais nº 6.404/76 e nº 11.638/07, é correto afirmar que a companhia Boleira:
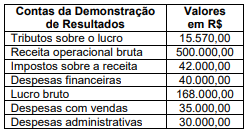
Considerando as informações e assinale a alternativa que apresenta o valor, respectivamente, do custo dos produtos vendidos e do resultado líquido.
As seguintes contas de resultado foram extraídas do balancete de verificação da Cia. Faz Tudo, em 31/12/2021 (em R$).

Com base nessa situação hipotética, julgue o item.
A margem líquida da empresa no exercício de 2021 foi
superior a 12%.
Uma sociedade empresária apresentava o seguinte balanço patrimonial, em 31/12/X0.
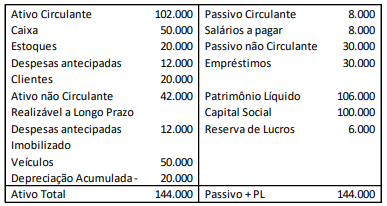
As despesas antecipadas dizem respeito ao aluguel de uma sala comercial durante o ano e abrangem o período de doze meses.
Os veículos têm vida útil estimada em 5 anos e valor residual zero.
Em janeiro de X1, aconteceram os seguintes eventos:
• Pagamento dos salários do período anterior;
• Recebimento do saldo com clientes;
• Venda de todo o estoque por R$50.000, sendo metade à vista e metade com recebimento em 60 dias. A inadimplência é estimada em 3%;
• Reconhecimento de despesas gerais, no valor de R$5.000;
• Reconhecimento da despesa de depreciação e do aluguel.
Assinale a opção que indica o lucro antes do imposto sobre a
renda e da contribuição social da sociedade empresária, em
31/01/X1.
I constituição de provisão para créditos de liquidação duvidosa.
II aquisição de ações de emissão própria.
III constituição de provisão para ajustes por perdas no valor recuperável de ativos.
IV constituição de provisão para riscos fiscais.
V constituição de provisão para perda por redução no valor realizável líquido de ativos.
Estão certos apenas os itens

Considerando que as demonstrações contábeis possuem integração entre as informações apresentadas e que determinada empresa tenha apresentado o conjunto de contas da tabela precedente, julgue o item a seguir.
A referida empresa contratou R$ 4.000 de apólices de seguro
em 2021.
As seguintes contas foram extraídas do balanço financeiro de um ente da federação ao final do exercício financeiro de 2021:
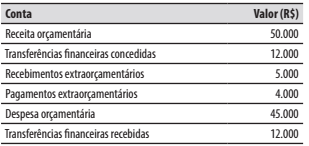
O resultado financeiro do exercício de 2021 foi de:
O valor de venda de mercadorias, produtos e serviços considerado na demonstração do valor adicionado coincide com o conceito de receita bruta ou faturamento bruto tradicionalmente utilizado na demonstração do resultado do exercício (DRE).

 Conheça nossos planos