Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


A Cia. Ciclista apresentava em 31.12.2017 as seguintes participações societárias:
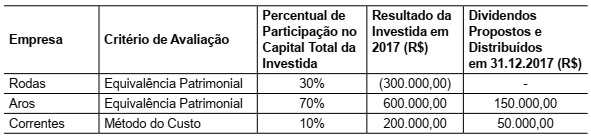
Sabendo que não existiam resultados não realizados entre a Cia. Ciclista e suas investidas, o impacto total reconhecido
no resultado de 2017 da Cia. Ciclista, referente a essas participações societárias em conjunto, foi de
Determinada empresa industrial possuía, em 31.12.2017, os seguintes saldos contábeis:
– Estoque de Produtos Acabados ………… R$ 50.000,00
– ICMS a recuperar ………………………… R$ 12.000,00
Em 10.01.2018, essa empresa vendeu todos os produtos acabados em estoque pelo valor total de R$ 220.000,00, à vista. Adicionalmente, a empresa pagou R$ 5.000,00 de frete para que os produtos fossem entregues ao cliente e R$ 3.000,00 de comissão para os seus vendedores. Considere que a empresa é contribuinte apenas de IPI – Imposto sobre Produtos Industrializados e ICMS – Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação, já inclusos no valor de venda (IPI de 10% e ICMS de 18%).
Com base nessas informações, é correto afirmar que a empresa apurou
Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os ativos contingentes não devem ser objeto de reconhecimento pela contabilidade.
Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Os custos de manutenção periódica de determinado item do ativo imobilizado devem ser acrescentados ao valor contábil desse item.
Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Ao realizar o teste de valor recuperável de um ativo, uma entidade deve reconhecer um ganho sempre que o valor contábil desse ativo
estiver maior do que o seu valor recuperável.
Julgue o item seguinte, com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
A empresa que detém o controle de um determinado recurso está cumprindo um dos requisitos exigidos para que esse recurso seja
considerado um ativo na contabilidade.
Conforme os critérios de classificação das contas patrimoniais estabelecidos pela legislação societária, julgue o item que se segue.
Se uma empresa adquire um fundo de comércio, esse item
patrimonial deve ser classificado no ativo imobilizado.
Conforme os critérios de classificação das contas patrimoniais estabelecidos pela legislação societária, julgue o item que se segue.
Se uma empresa industrial tiver participação de caráter
permanente no capital social de outras empresas, esse item
patrimonial deverá ser classificado em investimentos,
no ativo não circulante.
Acerca dos tributos e seus impactos nas operações das empresas, julgue o item subsequente.
Os impostos recuperáveis incidentes sobre a compra de
mercadorias para revenda não compõem o custo desses
estoques e devem ser reconhecidos como direitos contra
o fisco em conta própria do ativo.
Acerca dos tributos e seus impactos nas operações das empresas, julgue o item subsequente.
O valor do imposto de renda a ser reconhecido como despesa
pelas empresas sujeitas ao lucro real é o resultado da aplicação
da alíquota estabelecida pelo fisco sobre o valor do lucro
líquido apresentado na demonstração do resultado do
exercício (DRE).
A respeito de sistemas de amortização e de taxas de juros de empréstimos bancários, julgue o item a seguir.
O imposto sobre operações de crédito, câmbio e seguro (IOF)
não influencia o cálculo da taxa de juros efetiva cobrada
de seus clientes pelo banco.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final do período.
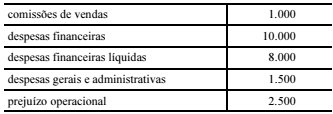
Assertiva: Nessa situação, o lucro operacional bruto é igual a
R$ 2.000.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final de certo período.
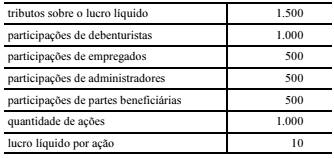
Assertiva: Nessa situação, o resultado antes dos tributos sobre
o lucro líquido e das participações é igual a R$ 14.000, e o
lucro após os tributos sobre o lucro líquido é igual a
R$ 12.500.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
Situação hipotética: A tabela a seguir apresenta os valores, em reais, constantes dos registros contábeis de uma empresa ao final de determinado período.
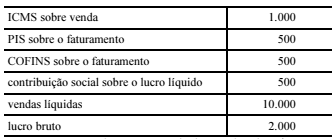
Assertiva: Nessa situação, a receita bruta é igual a R$ 12.500,
e o custo das mercadorias vendidas é igual a R$ 8.000.
A respeito da demonstração do resultado do exercício, julgue o item que se segue.
As vendas anuladas e os descontos incondicionais concedidos
devem ser abatidos da receita operacional bruta de vendas para
cálculo da receita operacional líquida, nos termos da legislação
societária vigente.

 Conheça nossos planos