Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.316 questões

Q2542887 Contabilidade Geral
Considerando o que dispõe a NBC – TG Estrutura Conceitual, a respeito da sua finalidade e status, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.

( ) Estrutura Conceitual não é uma norma propriamente dita e, portanto, não define normas ou procedimentos para qualquer questão particular sobre aspectos de mensuração ou divulgação.

( ) Nada na Estrutura Conceitual substitui qualquer norma, interpretação ou comunicado técnico.

( ) É finalidade da Estrutura Conceitual dar suporte aos órgãos reguladores nacionais.

( ) Não é finalidade da Estrutura Conceitual dar suporte ao desenvolvimento de novas normas, interpretações e comunicados técnicos e à revisão dos já existentes.


A ordem correta de preenchimento dos parênteses, de cima para baixo, é: 
Alternativas
Q2542885 Contabilidade Geral
Em relação ao conteúdo do Balanço Patrimonial, de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, NÃO deve ser classificado como Ativo Circulante aquele que: 
Alternativas
Q2542884 Contabilidade Geral
Fazem parte da Demonstração das Mutações do Patrimônio Líquido (DMPL), de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, as informações para cada componente do patrimônio líquido, sobre a conciliação do saldo no início e no final do período, demonstrando-se separadamente, no mínimo, as mutações decorrentes:


I. Do resultado líquido.
II. De cada item dos outros resultados abrangentes.
III. De transações com os proprietários, realizadas na condição de proprietário, demonstrando separadamente suas integralizações e as distribuições realizadas, bem como modificações nas participações em controladas que não implicaram perda do controle.
IV. Da base para a elaboração das demonstrações contábeis e das políticas contábeis.


Quais estão corretas? 
Alternativas
Q2542883 Contabilidade Geral
Os valores a seguir são os saldos iniciais das contas do Patrimônio Líquido da empresa Vênus, para o ano de 2018:

Capital Subscrito                               R$ 300.000,00 Capital Integralizado                         R$ 220.000,00 Reserva para Contingências             R$ 9.000,00 Reserva Legal                                   R$ 12.000,00


Sabendo que, durante o ano de 2018, houve a integralização de capital social no valor de R$ 90.000,00 e que o lucro apurado no período foi de R$ 90.000,00, calcule o valor do Patrimônio Líquido após as seguintes destinações do resultado:


• 5% para Reserva Legal. • 6% para Reserva para Contingências. • O restante para Dividendos a Pagar.

O valor total do Patrimônio Líquido, ao final do ano de 2018, é de:
Alternativas
Q2542882 Contabilidade Geral
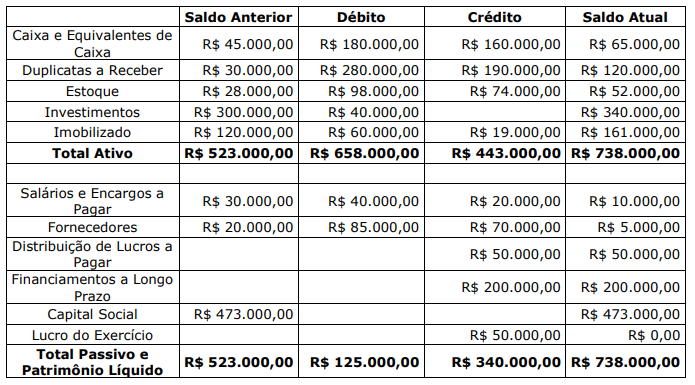
Analise os dados abaixo para elaboração da Demonstração dos Fluxos de Caixa de uma empresa: 
Imagem associada para resolução da questão
Sabendo que a variação em Duplicatas a Receber decorreu de vendas a prazo e recebimentos, que os investimentos são avaliados pelo método de custo, que a variação no imobilizado no período decorreu de aquisições e depreciação e que o financiamento foi contratado no último dia do período, é possível afirmar que o caixa consumido nas atividades operacionais, apurado na Demonstração dos Fluxos de Caixa, elaborada pelo método indireto, é de:
Alternativas
Q2542881 Contabilidade Geral
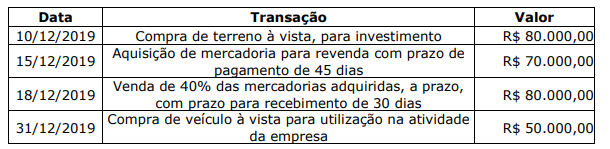
Na data de 01 de dezembro de 2019, foi constituída a sociedade empresária PRIMAVERA, com capital de R$ 500.000,00, totalmente integralizado em moeda corrente nesta data, por meio de depósito em conta corrente. Nos meses seguintes, foram realizadas as seguintes operações: 


Imagem associada para resolução da questão


Sabendo que não há incidência de tributos e que não haverá distribuição de lucros após o registro das transações ocorridas, é correto afirmar, quanto aos saldos de 31/12/2019, que: 
Alternativas
Q2542880 Contabilidade Geral
No Balaço Patrimonial do ano de 2018, a empresa Jupter apresentou em seu Passivo Circulante o valor de R$ 700.000,00 a título de Dividendos Propostos. No mesmo exercício, o Lucro apurado foi de R$ 2.800.000,00. Sabe-se que a empresa Marte participa do capital da empresa Jupter com um percentual de 20% e que apresenta no Ativo Não Circulante essa participação, classificada como Investimento avaliado pelo método de custo, por ser a forma adequada de classificação.

O registro contábil desta mutação patrimonial na investidora Marte, será:
Alternativas
Q2542879 Contabilidade Geral
De acordo com NBC TG-Estrutura Conceitual, ao avaliar se um item se enquadra na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para sua essência subjacente e realidade econômica e não apenas para sua forma legal. Se no caso de um arrendamento mercantil financeiro, a essência subjacente e a realidade econômica forem de que o arrendatário adquire os benefícios econômicos do uso do ativo arrendado pela maior parte da sua vida útil, em contraprestação de aceitar a obrigação de pagar por esse direito, valor próximo do valor justo do ativo e o respectivo encargo financeiro, esta operação dará origem a itens que satisfazem a definição de:
Alternativas
Q2542878 Contabilidade Geral
No primeiro dia do ano de 2017, uma empresa adquiriu um ativo, que foi registrado contabilmente por R$ 235.000,00, com uma vida útil estimada em oito anos. Espera-se que o ativo, ao final da sua vida útil na empresa, possa ser vendido por R$ 70.000,00. Utilizou-se o método linear para cálculo da depreciação. Supondo que não houve modificação na vida útil estimada nem no valor residual, ao final do ano de 2018, o valor contábil do ativo líquido será de:
Alternativas
Q2542877 Contabilidade Geral
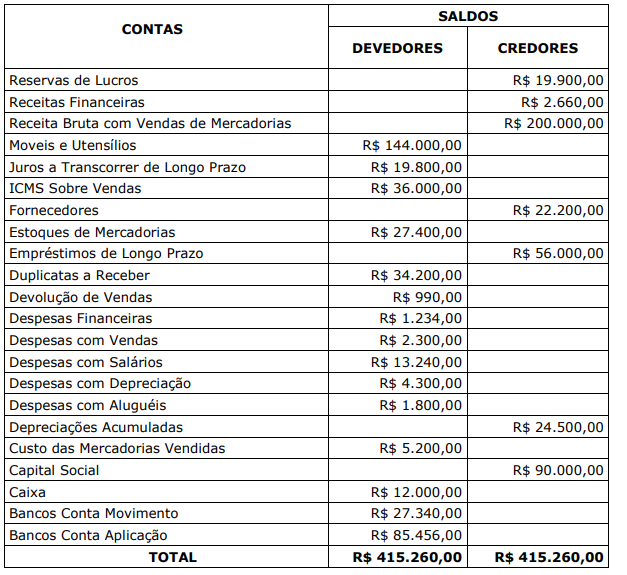
Ao encerrar o mês de outubro de 2019, uma sociedade empresária apresentou o seguinte balancete de verificação: 


Imagem associada para resolução da questão


Com base nos dados apresentados no balancete acima, sem considerar a incidência de tributos sobre o lucro e demais incidências tributárias, o valor do lucro líquido é: 
Alternativas
Q2542876 Contabilidade Geral
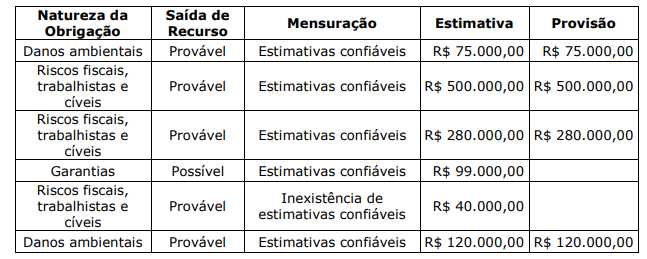
Para o encerramento do exercício de 2018, uma sociedade empresária apresentou o quadro abaixo, construído a partir da identificação de diversas obrigações presentes decorrentes de eventos passados, cujas probabilidades de saída de recurso foram classificadas como prováveis ou possíveis. 


Imagem associada para resolução da questão


De acordo com a NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, o valor de provisões a ser constituído e apresentado no Balanço Patrimonial será de: 
Alternativas
Q2542875 Contabilidade Geral
De acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, são rubricas que devem ser apresentadas na Demonstração do Resultado, por exigência da legislação societária brasileira, EXCETO:
Alternativas
Q2542874 Contabilidade Geral
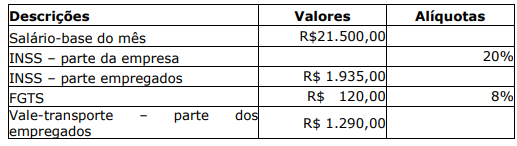
Analise os dados da folha de pagamento do mês de setembro de 2019 da empresa SATURNO S/A: 


Imagem associada para resolução da questão


Sabendo que não havia saldo remanescente dos períodos anteriores e que a empresa paga os salários no quinto dia útil do mês seguinte, com base nos dados apresentados, após os lançamentos contábeis pertinentes, o saldo líquido da conta Salários a Pagar, em 30 de setembro de 2019, será de: 
Alternativas
Q2542873 Contabilidade Geral

Analise as seguintes informações sobre uma sociedade que tenha sido constituída em 10 de agosto de 2019, por três sócios:


• No contrato social foi, estabelecido que cada sócio integralizará R$ 200.000,00 até o final de 2019.


• No dia 15 de setembro de 2019, cada sócio integralizou R$ 100.000,00.


• O sócio A integralizou a sua parcela de capital em dinheiro, por meio de depósito, diretamente na conta bancária da empresa.


• O sócio B integralizou a sua parcela com uma sala comercial.


• O sócio C integralizou a sua parcela com mercadorias para revenda.


Assinale a opção que apresenta os lançamentos para contabilização destes fatos.

Alternativas
Q2542872 Contabilidade Geral
Em uma operação de empréstimo que uma empresa firmou em 10 de janeiro de 2019, o valor contratado foi de R$ 80.000,00, com prazo de pagamento de 8 meses. Foi descontado, no ato da liberação, o valor de R$ 9.200,00, a título de juros relativos ao contrato de empréstimo. Qual será o registro contábil dessa transação no momento da concessão do empréstimo?
Alternativas
Q2542871 Contabilidade Geral
Determine o valor adicionado a distribuir de uma sociedade empresária que adquiriu mercadorias para revenda por R$ 15.000,00, incluído neste valor o ICMS de R$ 8.000,00, que, no mesmo período, revendeu toda a mercadoria adquirida por R$ 29.000,00, incluído neste valor o ICMS de R$ 7.200,00, e ainda registrou despesas com vendas de R$ 4.000,00 e depreciação de equipamentos de R$ 800,00. 
Alternativas
Q2228042 Contabilidade Geral

Os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são ativos, passivos e patrimônio líquido. Indique a sequência correta que preenche as lacunas abaixo:

( ) É uma obrigação presente da entidade, derivada de eventos já ocorridos, cuja liquidação se espera que resulte em saída de recursos capazes de gerar benefícios econômicos.

( ) É um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que resultem futuros benefícios econômicos para a entidade.

( ) É o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos. 

Alternativas
Q2062782 Contabilidade Geral
Considerando a seguinte legenda: 
I- RBT12: receita bruta acumulada nos doze meses anteriores ao período de apuração. II- Aliq: alíquota nominal constante dos Anexos I a Vda Lei Complementar nº 123 de 14 de dezembro de 2016.
III- PD: parcela a deduzir constante dos Anexos I a Vda Lei Complementar nº 123 de 14 de dezembro de 2016.
Nesse caso, segundo a mencionada Lei Complementar nº 123 de 14 de dezembro de 2016, a fórmula para cálculo da alíquota efetiva do Simples Nacional, está expressa em: 
Alternativas
Q2062781 Contabilidade Geral
Aproveitando-se os dados e informações constantes da Questão 38 acima, o valor do Simples Nacional para essa empresa no período de apuração julho de 2019 é, em reais, de:
Alternativas
Q2062780 Contabilidade Geral
Atente às seguintes situações hipotéticas:
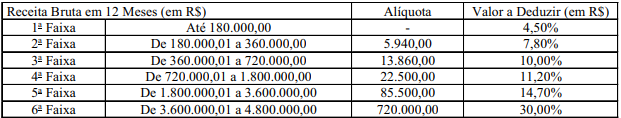
Considere uma empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, instituído pela Lei Complementar nº 123 de 14 de dezembro de 2016:
1) Atividade: indústria. 2) Receita bruta acumulada dos doze últimos meses anteriores ao mês de junho de 2019: R$ 2.550.000,00. 3) Receita bruta do período de apuração julho de 2019: R$ 230.000,00. 4) Regime de tributação: competência. 5) Anexo a que está sujeita a empresa para efeitos de cálculo do Simples Nacional (Anexo II, abaixo):
ANEXO II DA LEI COMPLEMENTAR Nº 123, DE 14 DE DEZEMBRO DE 2006 Alíquotas e Partilha do Simples Nacional – Indústria
38.png (621×118) 
Dessa forma, é CORRETO afirmar que:
Alternativas
Respostas
16001: D
16002: A
16003: D
16004: C
16005: C
16006: A
16007: B
16008: C
16009: C
16010: A
16011: C
16012: E
16013: A
16014: A
16015: C
16016: A
16017: B
16018: A
16019: C
16020: A
