Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.316 questões

Q1839098 Contabilidade Geral
Com relação à tributação das microempresas e das empresas de pequeno porte, assinale a alternativa correta. 
Alternativas
Q1838912 Contabilidade Geral
As sociedades civis de profissionais liberais podem optar por diferentes regimes tributários, como, por exemplo, 
Alternativas
Q1838909 Contabilidade Geral
Entre os critérios de avaliação dos ativos, o valor justo dos instrumentos financeiros, na ausência de um mercado ativo, é o 
Alternativas
Q1838907 Contabilidade Geral
A revogação da Resolução n.° 750/1993 não extinguiu os princípios contábeis contidos naquela norma do Conselho Federal de Contabilidade, segundo os quais é correto afirmar que a adoção da atualização monetária como base de mensuração é um desdobramento do princípio do(da) 
Alternativas
Q1837144 Contabilidade Geral
Considere os dados constantes da tabela a seguir extraídos da Demonstração do Resultado do Exercício de uma entidade comercial:
                                                Contas                         Total (R$)
                                Despesas Financeiras                      100,00                                 Provisões IRPJ e CSSL                    300,00
                                Despesas Administrativas                 600,00                                 Despesas com Vendas                     800,00                                 Deduções da Receita                     1.800,00                                 Custo das Mercadorias Vendidas   4.600,00                                 Receita Bruta                                10.000,00
De acordo com os valores apresentados, qual o valor do Lucro Bruto?
Alternativas
Q1837142 Contabilidade Geral
Os sistemas de escrituração de contabilidade brasileiros invariavelmente adotam o método das partidas dobradas e o regime de competência. No plano de contas desse regime – de competência –, é necessário que haja determinadas contas que são desnecessárias no regime de caixa. É um exemplo dessas contas:
Alternativas
Q1836201 Contabilidade Geral
Com relação à aplicação da Emenda Constitucional nº 103, de 2019, aos Regimes Próprios de Previdência Social (RPPS) dos estados, Distrito Federal e municípios, assinale com V as afirmativas verdadeiras e com F as falsas. ( ) Os estados, o Distrito Federal e os municípios poderão fazer incidir a contribuição ordinária dos aposentados e pensionistas sobre o valor dos proventos e pensões que superem o salário-mínimo, se houver déficit atuarial. ( ) O RPPS dos servidores titulares de cargos efetivos terá caráter contributivo e solidário, mediante contribuição do respectivo ente federativo, de servidores ativos, de aposentados e de pensionistas, observados critérios que preservem o equilíbrio financeiro e atuarial. ( ) Aplica-se ao agente público ocupante, exclusivamente, de cargo em comissão declarado em lei de livre nomeação e exoneração, de outro cargo temporário, inclusive mandato eletivo, ou de emprego público, o Regime Próprio de Previdência Social. ( ) O equilíbrio financeiro e atuarial do RPPS deverá ser comprovado por meio de garantia de equivalência, a valor presente, entre o fluxo das receitas estimadas e das despesas projetadas, apuradas atuarialmente, que, juntamente com os bens, direitos e ativos vinculados, comparados às obrigações assumidas, evidenciem a solvência e a liquidez do plano de benefícios. Assinale a sequência correta.
Alternativas
Q1836191 Contabilidade Geral
No município de Uberlândia, a Lei nº 8.049, de 24 de junho de 2002, dispõe sobre o Instituto de Previdência dos Servidores Públicos do município, disciplina o regime de previdência social, institui o seu plano de custeio e dá outras providências. Com relação ao que rege a referida lei, assinale a alternativa incorreta.  
Alternativas
Q1836190 Contabilidade Geral
O Banco Central do Brasil, por meio do Conselho Monetário Nacional, disciplina as diretrizes de aplicação dos recursos dos Regimes Próprios de Previdência Social (RPPS). Com relação à aplicação dos recursos, assinale a alternativa incorreta.
Alternativas
Q1836029 Contabilidade Geral
Conforme o Art. 178 da Lei 6.404/1976, no Balanço Patrimonial, as contas serão classificadas conforme os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Portanto, conforme § 2º do Art. 178 da referida Lei, observadas as alterações incluídas pela Lei nº 11.941/2009, no passivo, as contas serão classificadas nos grupos: passivo circulante, passivo não circulante e patrimônio líquido. Portanto, não se considera uma das contas de patrimônio líquido conforme as alterações da Lei os/as
Alternativas
Q1836028 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade (NBC) TG 27 (R4) – Ativo Imobilizado, o processo de depreciação consiste na alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil. A referida norma comenta que cada componente de um item do ativo imobilizado com custo significativo em relação ao custo total do item deve ser depreciado separadamente. Para a determinação da vida útil de um ativo, o elaborador das demonstrações contábeis deve considerar alguns fatores. Portanto, conforme a NBC TG 27 (R4), não representa um destes fatores:
Alternativas
Q1836026 Contabilidade Geral
Os atos administrativos são considerados como atos da gestão que não provocam alterações nos elementos pertencentes ao patrimônio de uma entidade; enquanto que os fatos administrativos são àqueles que provocam alterações nos elementos das demonstrações contábeis, sendo que estes últimos são de interesse da contabilidade, denominados como fatos contábeis. Os fatos contábeis são divididos em: fatos permutativos, fatos modificativos e fatos mistos. Em relação aos fatos permutativos, podemos afirmar que estes podem provocar
Alternativas
Q1836025 Contabilidade Geral
As demonstrações contábeis são elaboradas e apresentadas com vistas a atender as necessidades dos usuários externos em geral, tendo em vista suas finalidades distintas e necessidades diversas. Portanto, as demonstrações contábeis possuem a finalidade de satisfazer as necessidades comuns da maioria dos seus usuários, uma vez que estes necessitam tomar decisões econômicas sobre os eventos reportados pela contabilidade. Portanto, conforme a Estrutura Conceitual para Relatório Financeiro (NBC TG Estrutura Conceitual), em sua última revisão, os principais usuários, isto é, aqueles a quem se destinam os relatórios para fins gerais, são: 
Alternativas
Q1836024 Contabilidade Geral
Conforme aponta a Estrutura Conceitual para Relatório Financeiro emitido mediante Normas Brasileiras de Contabilidade (NBC TG Estrutura Conceitual de 2019), a entidade que reporta é a entidade que é obrigada a, ou decide, elaborar demonstrações contábeis. Assim, o objetivo das demonstrações contábeis consiste em fornecer informações financeiras sobre os ativos, passivos, patrimônio líquido, receitas e despesas da entidade que reporta. Portanto, conforme a NBC TG Estrutura Conceitual de 2019, pode-se afirmar que Patrimônio Líquido é participação residual 
Alternativas
Q1835544 Contabilidade Geral

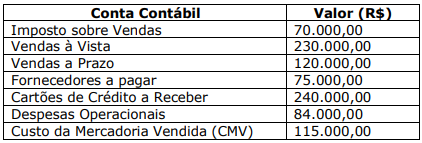
No dia 31 de janeiro de 2018, o Supermercado Alpha apresentou os seguintes saldos em seu balancete de verificação:

       I.png (422×143)


Com base somente nessas informações, qual o valor do Lucro Bruto?
Alternativas
Q1835542 Contabilidade Geral

As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. Considerando o Balanço Patrimonial de um supermercado, relacione a Coluna 1 à Coluna 2.


Coluna 1

1. Passivo Circulante.

2. Ativo Circulante.

3. Passivo não Circulante.

4. Patrimônio Líquido.

5. Ativo não Circulante.


Coluna 2

( ) Terrenos para investimento.

( ) Duplicatas a Receber (curto prazo).

( ) Salários a pagar (referente ao mês anterior).

( ) Reservas de Lucros.

( ) Financiamentos (longo prazo).


A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

Alternativas
Q1835536 Contabilidade Geral

As informações sobre o fluxo de caixa de uma entidade são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade de a entidade gerar caixa e equivalentes de caixa. De acordo com as definições do Pronunciamento Técnico CPC 03, Demonstração dos Fluxos de Caixa, analise as seguintes assertivas:


I. Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.

II. Atividades de investimento são as referentes à aquisição e à venda de ativos de longo prazo e de outros investimentos não incluídos nos equivalentes de caixa.

III. Atividades de financiamento são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade.

IV. A entidade deve apresentar os fluxos de caixa das atividades operacionais, usando alternativamente: o método direto ou o método indireto.


Quais estão corretas?

Alternativas
Q1834754 Contabilidade Geral

Para à questão, utilize a seguinte Ficha de Controle de Estoque, registrando que os estoque iniciais tinham validade de 5 meses, as compras feitas em 15.02 tinham validade de 6 meses e as compras feitas em 15.03 tinham validade de 1 mês.


Considerando a metodologia de controle de estoque FEFO – First expire, first out ou o primeiro que vence é o primeiro que sai –, o valor unitário de venda no dia 15.04.2020 e o saldo final do estoque são, respectivamente:
Alternativas
Q1834753 Contabilidade Geral

Para à questão, utilize a seguinte Ficha de Controle de Estoque, registrando que os estoque iniciais tinham validade de 5 meses, as compras feitas em 15.02 tinham validade de 6 meses e as compras feitas em 15.03 tinham validade de 1 mês.



Considerando a metodologia de controle de estoque FIFO – First in, first out ou o primeiro que entra é o primeiro que sai –, o valor unitário de venda no dia 15.04.2020 e o saldo final do estoque são, respectivamente: 
Alternativas
Q1831700 Contabilidade Geral
Uma empresa declarou a distribuição de R$300.000 de dividendos, relativos ao exercício de X1. Do valor, R$200.000 correspondiam ao dividendo mínimo obrigatório, e R$100.000 correspondiam a dividendos adicionais. Assinale a alternativa que indique a apresentação dos dividendos adicionais nas demonstrações contábeis da empresa. 
Alternativas
Respostas
14501: A
14502: C
14503: B
14504: A
14505: C
14506: D
14507: A
14508: B
14509: A
14510: C
14511: D
14512: A
14513: B
14514: C
14515: C
14516: A
14517: E
14518: C
14519: B
14520: C