Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.316 questões


Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842602
Contabilidade Geral
As notas explicativas estão incluídas no
conjunto completo de demonstrações
contábeis e, conforme a Norma Brasileira de
Contabilidade – NBCTG26 (R5), “contêm
informação adicional em relação à apresentada
nas demonstrações contábeis” e “informação
acerca de itens que não se enquadram nos
critérios de reconhecimento nas
demonstrações contábeis”. Consoante o que
dispõe essa norma, é correto afirmar que a
entidade NÃO pode:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842597
Contabilidade Geral
Considerando que a relevância e a
compreensibilidade são características
qualitativas da informação contábil, o que, em
conjunto com outros atributos, as tornam úteis
para os seus usuários, dando suporte para a
prestação de contas, responsabilização
(accountability) e tomada de decisão, há que se
ter um tratamento cuidadoso com as
informações relevantes, sabendo que a
ocultação das mesmas pode ser causada por
situações como:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842588
Contabilidade Geral
A Escrituração Contábil Digital (ECD)
deve ser gerada por meio do Programa
Gerador de Escrituração (PGE), desenvolvido
pela Receita Federal do Brasil que, conforme
estabelece o artigo 4º da Instrução Normativa
RFB nº 1.774/2017, possui funcionalidades a
serem utilizadas no processamento da
escrituração contábil digital, constando entre
elas a:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842587
Contabilidade Geral
A Instrução Normativa RFB nº 1.774, de
22 de dezembro de 2017, dispõe sobre a
Escrituração Contábil Digital (ECD), a que são
obrigadas as pessoas jurídicas e equiparadas,
sobre a forma e o prazo de sua apresentação,
dispondo, em seu artigo 2º, que a escrituração
contábil digital compreenderá a versão digital
dos livros:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842585
Contabilidade Geral
Conforme a Norma Brasileira de
Contabilidade - NBC, que trata da apresentação
das demonstrações contábeis, estas são uma
representação estruturada da posição patrimonial
e financeira e do desempenho da entidade, que
deve apresentar, com igualdade de importância,
todas as demonstrações que façam parte do
conjunto completo de demonstrações contábeis.
São parte desse conjunto as seguintes
demonstrações contábeis:
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842569
Contabilidade Geral
As fundações, dotadas de personalidade
jurídica de direito privado, devem observar, em
todas as suas operações e demonstrações
contábeis, elaboradas e apresentadas, as
normas, interpretações e comunicados
técnicos do Conselho Federal de Contabilidade
(CFC). No que se refere a “Reconhecimento” a
Interpretação Técnica Geral − ITG2002(R1)
relaciona critérios que devem ser observados
pelas Entidades sem fins lucrativos.
Considerando os critérios elencados na citada
interpretação técnica. Leia os itens abaixo e em
seguida marque a opção que relaciona apenas os itens que apresentam critérios a serem
observados pelas Fundações de direito privado.
I O valor do superávit ou déficit deve ser incorporado ao Patrimônio Social. O superávit, ou parte do que tenha restrição para aplicação, deve ser reconhecido em conta específica do Patrimônio Líquido. II Os registros contábeis devem ser segregados de forma que permitam a apuração das informações, para a prestação de contas exigida por entidades governamentais, aportadores, reguladores e usuários em geral. III A dotação inicial, disponibilizada pelo instituidor/fundador, em ativo monetário ou não monetário, no caso das fundações, é considerada doação patrimonial e reconhecida, em conta do patrimônio social. IV As demonstrações contábeis, que devem ser elaboradas pela entidade sem finalidade de lucros, são o Balanço Patrimonial, a Demonstração do Resultado do Período, a Demonstração das Mutações do Patrimônio Líquido, a Demonstração dos Fluxos de Caixa, a Demonstração do Valor Adicionado e as Notas Explicativas. V No Balanço Patrimonial, a denominação da conta Capital deve ser substituída por Patrimônio Social, integrante do grupo Patrimônio Líquido. No Balanço Patrimonial e nas Demonstrações do Resultado do Período, das Mutações do Patrimônio Líquido, do Valor Adicionado e dos Fluxos de Caixa, as palavras lucro ou prejuízo devem ser substituídas por superávit ou déficit do período.
I O valor do superávit ou déficit deve ser incorporado ao Patrimônio Social. O superávit, ou parte do que tenha restrição para aplicação, deve ser reconhecido em conta específica do Patrimônio Líquido. II Os registros contábeis devem ser segregados de forma que permitam a apuração das informações, para a prestação de contas exigida por entidades governamentais, aportadores, reguladores e usuários em geral. III A dotação inicial, disponibilizada pelo instituidor/fundador, em ativo monetário ou não monetário, no caso das fundações, é considerada doação patrimonial e reconhecida, em conta do patrimônio social. IV As demonstrações contábeis, que devem ser elaboradas pela entidade sem finalidade de lucros, são o Balanço Patrimonial, a Demonstração do Resultado do Período, a Demonstração das Mutações do Patrimônio Líquido, a Demonstração dos Fluxos de Caixa, a Demonstração do Valor Adicionado e as Notas Explicativas. V No Balanço Patrimonial, a denominação da conta Capital deve ser substituída por Patrimônio Social, integrante do grupo Patrimônio Líquido. No Balanço Patrimonial e nas Demonstrações do Resultado do Período, das Mutações do Patrimônio Líquido, do Valor Adicionado e dos Fluxos de Caixa, as palavras lucro ou prejuízo devem ser substituídas por superávit ou déficit do período.
Ano: 2021
Banca:
COSEAC
Órgão:
Prefeitura de Niterói - RJ
Prova:
COSEAC - 2021 - Prefeitura de Niterói - RJ - Contador |
Q1842568
Contabilidade Geral
Um importante ramo da contabilidade é a
contabilidade financeira, que tem como
principal objetivo coletar e processar todos os
dados financeiros e contábeis de uma
organização, seguindo princípios e normas dos
órgãos técnicos e reguladores. No processo de
contabilização, em uma fundação de direito
privado, esses princípios e normas devem ser
observados. Neste contexto, no
reconhecimento da receita e da despesa,
aplicam-se os seguintes princípios:
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841551
Contabilidade Geral
Combinação no setor público é a união de operações separadas
em uma entidade do setor público. Nesse sentido, a data da
fusão e a data da aquisição são as datas em que
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841543
Contabilidade Geral
Uma entidade apresentou os seguintes saldos em 31/12/X0:
• Receita com a venda de mercadorias: R$ 70.000;
• Custo da mercadoria vendida: R$ 20.000;
• Receita com a venda de ativo imobilizado: R$ 25.000;
• Custo do ativo imobilizado vendido: R$ 12.000;
• Despesa de salários de empregados próprios: R$ 15.000;
• Despesa de salários de empregados terceirizados: R$ 8.000;
• Despesa de depreciação: R$ 6.000;
• Despesa de aluguel: R$ 12.000;
• Despesa com perdas estimadas com crédito de liquidação
duvidosa: R$ 5.000.
Assinale a opção que indica o Valor Adicionado Bruto da
entidade, em 31/12/X0.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841542
Contabilidade Geral
Em X1, uma sociedade empresária resolveu distribuir como
dividendos, parte do lucro auferido no ano de X0.
Assinale a opção que indica o tratamento contábil destes
dividendos na Demonstração do Valor Adicionado, em 31/12/X1.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841541
Contabilidade Geral
Na elaboração da Demonstração do Valor Adicionado, os valores
relativos a ajustes por avaliação a valor de mercado de
investimentos, devem ser reconhecidos como
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841540
Contabilidade Geral
Uma entidade apresentou a seguinte Demonstração do Resultado do Exercício em 31/12/X0.
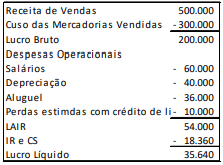
A única despesa paga em X0, foi a referente a salários. As demais serão pagas em X1.
Assinale a opção que indica o Lucro Ajustado da entidade na elaboração da Demonstração dos Fluxos de Caixa pelo método indireto.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841539
Contabilidade Geral
A Demonstração dos Fluxos de Caixa proporciona uma base de
avaliação da capacidade de geração de caixa e equivalentes de
caixa de uma entidade.
Para ser considerado equivalente de caixa, um investimento deve
atender cumulativamente aos requisitos a seguir, à exceção de
um. Assinale-o.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841538
Contabilidade Geral
Uma entidade comprou em X0 computadores para serem
utilizados por seus colaboradores por R$ 100.000. Metade do
valor foi pago em X0 e o restante em X1.
Assinale a opção que indica a evidenciação da compra dos
computadores na Demonstração dos Fluxos de Caixa da entidade
no ano de X1.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841537
Contabilidade Geral
De acordo com a legislação contábil, a Demonstração de Lucros
ou Prejuízos Acumulados é incluída na seguinte demonstração
contábil de uma sociedade empresária:
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841536
Contabilidade Geral
Na demonstração do resultado do exercício de uma entidade, as
despesas operacionais incluem despesas de vendas e despesas
administrativas.
Assinale a opção que indica uma despesa administrativa.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841535
Contabilidade Geral
Quando a moeda de apresentação das demonstrações contábeis
difere da moeda funcional da entidade, os resultados e a posição
financeira da entidade, cuja moeda funcional não é moeda de
economia hiperinflacionária, devem ser convertidos para moeda
de apresentação diferente em cada demonstração apresentada,
adotando-se os seguintes procedimentos:
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841534
Contabilidade Geral
Na captação de recursos por meio da emissão de títulos
patrimoniais, incorrem custos de transação.
Assinale a opção que indica somente custos de transação.
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841533
Contabilidade Geral
Em 01/07/X0, uma sociedade empresária adquiriu um carro por
R$ 50.000 para realizar o transporte de seu diretor. A vida útil
estimada do carro era de cinco anos e a empresa não considerava
valor residual. O carro era depreciado pelo método de linha reta.
Em 01/01/X2, a sociedade empresária resolveu colocar o carro à
venda. Na data, o valor justo estimado do carro era de R$ 20.000
e as despesas da venda de R$ 4.000.
Em 01/01/X2, o carro deve ser contabilizado no balanço
patrimonial como Ativo não Circulante mantido para Venda pelo
seguinte valor:
Ano: 2021
Banca:
FGV
Órgão:
FUNSAÚDE - CE
Prova:
FGV - 2021 - FUNSAÚDE - CE - Analista Administrativo - Contabilidade |
Q1841532
Contabilidade Geral
Os clientes de uma empresa entram na justiça contra ela por
quebra de contrato. Os advogados da empresa estimam o
desfecho da causa e o valor a ser pago.
Assinale a opção que indica a existência de um passivo
contingente, de acordo com o Pronunciamento Técnico CPC 25 -
Provisões, Passivos e Ativos Contingentes.

 Conheça nossos planos