Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


- Valor liberado pela Instituição Financeira R$ 180.000,00. - Prazo da operação 30 (trinta) meses. - Valor de cada prestação mensal R$ 8.000,00. - Valor da amortização mensal R$ 6.000,00. - Vencimento da primeira parcela 01/12/2021.
No balanço apresentado em 31/12/2021, o valor que deverá constar no Passivo Circulante e Passivo Não Circulante, respectivamente, será de:
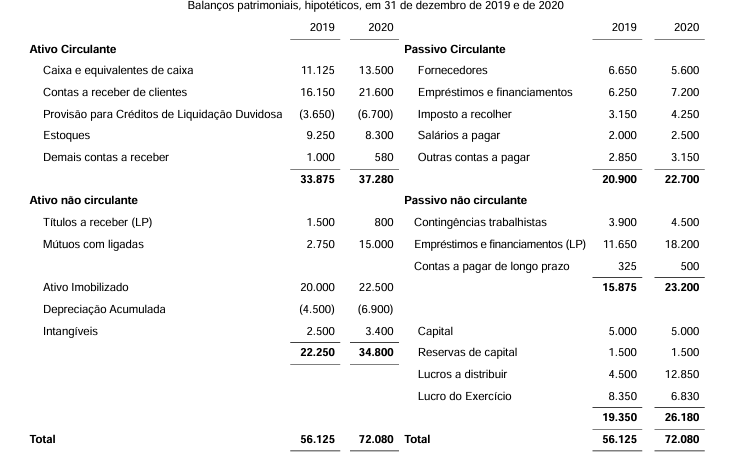
Assinale a alternativa correta, que contenha o valor, em reais, do caixa líquido aplicado ou proveniente das atividades operacionais.
Com base nos dados a seguir, responda à questão.
• Receitas sobre vendas de produtos e serviços - R$ 450.000,00.
• Impostos sobre vendas correspondem a 20%.
• Sobre a movimentação dos estoques no período:
o Estoques iniciais – R$ 250.000,00.
o Compras no período – R$ 125.000,00.
o Estoques finais – R$ 45.000,00.
• Despesas comerciais e com vendas – R$ 53.350,00.
• Despesas operacionais – R$ 22.920,00.
• Demais administrativas – R$ 14.550,00.
• O imposto de renda (IR) e a contribuição social sobre o lucro líquido (CSLL) equivalem a uma taxa efetiva de 34% sobre o lucro antes dos impostos sobre a renda.
O resultado do período corresponde a
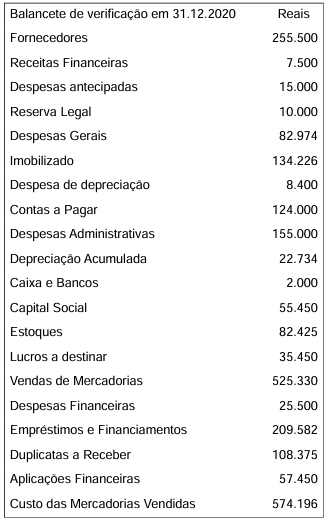
Ativo é um recurso controlado no presente pela entidade como resultado de evento passado.
O controle do recurso envolve a capacidade da entidade de utilizar o recurso (ou controlar o uso por terceiros) de modo que haja a geração do potencial de serviços ou dos benefícios econômicos originados do recurso para o cumprimento dos seus objetivos de prestação de serviços, entre outros. Para avaliar se a entidade controla o recurso no presente, deve-se observar, dentre outros indicadores, a existência do seguinte indicador de controle:
I. Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
II. Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
É o aumento nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos que resultam em aumentos do patrimônio líquido da entidade e que não sejam provenientes de aporte de recursos dos proprietários da entidade. Surge no curso das atividades ordinárias da entidade e é designada por uma variedade de nomes, tais como vendas, honorários, juros, dividendos e royalties.
( ) Para a contabilidade, a moeda tem a função de unidade de valor, propriedade em atribuir valor a bens e serviços expressos em termos monetários.
( ) O registro dos fatos contábeis em quantidades de unidades monetárias representativas de mesmo poder de compra permite agregar elementos de naturezas diferentes. Esta qualidade agregativa da Contabilidade é a expressão da sua natureza iminentemente financeira.
( ) Ativos e passivos que representam dinheiro em espécie, direito a receber em dinheiro ou obrigação a ser saldada com pagamento em dinheiro.
( ) Os estoques assim como o ativo imobilizado permanecem registrados pelos valores em moeda da data em que foram adquiridos, não sendo reconhecidas, contabilmente, as variações ocorridas em seus preços.
A Lei nº 6.404, de dezembro de 1976, dispõe sobre as sociedades por ações, sobre esta Lei, assinale a alternativa correta.
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
( ) Lucro Presumido, possui forma simplificada para determinação da Base de Cálculo, desobrigando os contribuintes, perante o fisco federal de manter escrituração contábil.
( ) Lucro Arbitrado, determinado mediante aplicação sobre o valor da receita bruta, quando conhecido, dos percentuais fixados para determinação do lucro presumido acrescidos de 20%.
( ) Lucro Real, Lucro Líquido do exercício ajustado pelas adições, exclusões ou compensações prescritas ou autorizadas pela legislação.
( ) Todas as alternativas acima, se referem a base de calculo para a apuração de Imposto de Renda Pessoa Física.
A estrutura do plano de contas é influenciada pela teoria das contas, que explica a representação e a classificação das contas. Considere as seguintes afirmativas:
I. A Teoria Personalista corresponde a terceiros que mantêm transações com a empresa: representam os direitos e obrigações.
II. A Teoria Materialista são contas que representam direitos ou obrigações das pessoas, e não a movimentação de valores ativos e passivos, representando relações materiais.
III. Na Teoria Patrimonialista, o Patrimônio, como objeto a ser administrado, separa as contas que representam situação estática daquelas que representam situação dinâmica.
IV.Na Teoria Patrimonialista, estão as contas de resultado que representam a situação dinâmica e as variações patrimoniais, ou seja, as contas que alteram o patrimônio líquido e demonstram o resultado do exercício.
V. A Teoria Materialista representa a situação estática, ou seja, o patrimônio, os elementos ativos e passivos, que são os bens, direitos, obrigações com terceiros e o patrimônio líquido.
Assinale a alternativa CORRETA:

Outras informações:
· o método de depreciação adotado pela empresa é o de cotas constantes;
· em 30/12/2020, o Imobilizado 1 foi alienado; e,
· a despesa com depreciação anualmente é reconhecida pelo valor total de ambos imobilizados.
Considerando os dados anteriores, analise as afirmativas a seguir.
I. A depreciação acumulada do Imobilizado 1 no ano 3 foi de R$ 24.300,00 e do Imobilizado 2 foi de R$ 22.800,00.
II. A despesa total com depreciação no ano 5 foide R$ 15.700,00.
III. A depreciação acumulada do Imobilizado 1 no ano 4 foi de R$ 36.000,00 e do Imobilizado 2 foi de R$ 32.000,00.
IV. O valor do custo contábil do Imobilizado 1 a ser baixado em 30/12/2020 corresponde a R$ 40.500,00.
Está correto o que se afirma apenas em

 Conheça nossos planos