Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.311 questões


I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial. II. As reversões de reservas e o lucro líquido do exercício. III. Os rendimentos ganhos no período, o lucro ou prejuízo líquido do exercício e o seu montante por ação do capital social. IV. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Estão CORRETAS apenas as assertivas:
I. Por deliberação da assembleia-geral ordinária, para correção da expressão monetária do seu valor. II. Por deliberação da assembleia-geral ou do conselho de administração, observado o que a respeito dispuser o estatuto, nos casos de emissão de ações dentro do limite autorizado no estatuto. III. Por conversão, em ações, de debêntures ou parte beneficiárias e pelo exercício de direitos conferidos por bônus de subscrição, ou de opção de compra de ações. IV. Por deliberação da assembleia-geral extraordinária convocada para decidir sobre reforma do estatuto social, no caso de inexistir autorização de aumento, ou de estar a mesma esgotada e, também, para incorporação da reserva de capital constituída por ocasião do balanço de encerramento do exercício social.
Estão CORRETAS apenas assertivas:
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
As informações segregadas, quando possível, por planos de benefícios e PGA, que devem constar nas notas explicativas às
demonstrações contábeis, abrangem o contexto operacional das EFPC, incluindo-se resumo das principais práticas contábeis,
relação dos itens avaliados, descrição dos critérios adotados nos períodos, anterior e atual, e eventuais efeitos decorrentes de
mudanças de critérios; bem como o detalhamento dos ajustes e eliminações decorrentes do processo de consolidação das
demonstrações contábeis.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue os seguintes itens.
Os instrumentos de dívidas de patrocinador relativos aos
financiamentos de serviço passado e de déficit técnico
equacionado devem ser registrados contabilmente no grupo
denominado de operações contratadas, no realizável
previdencial, no passivo.
Considerando a Instrução PREVIC n.º 31/2020 acerca das EFPC, julgue o seguinte item.
Os títulos e valores mobiliários classificados nas categorias
de títulos para negociação devem ser ajustados pelo custo de
reposição, considerando-se a valorização ou a desvalorização
em contrapartida à adequada conta de resultado do período.
Com base na legislação pertinente às entidades fechadas de previdência complementar (EFPC), julgue os itens a seguir.
Os lançamentos contábeis das EFPC devem ser registrados
com base no regime de caixa, de modo que, na determinação
do resultado, devem ser computadas as receitas, adições e
variações positivas auferidas no mês, considerando sua
efetiva realização; bem como as despesas, deduções e
variações negativas incorridas no mês correspondente.
O risco de perda na carteira de créditos dos fundos de pensão deve ser avaliado conforme a metodologia, que é de livre escolha de cada entidade, bem como deve ser evidenciado em conta própria no balanço patrimonial.
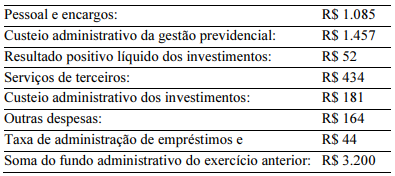
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
Houve reversão de fundo administrativo no período.
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
A DPGA apresenta quatro contas de receita.
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
As despesas administrativas do período foram inferiores a
R$ 1.600.
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
A sobra/insuficiência da gestão administrativa atual reduzirá o patrimônio social do exercício.
1) Ação trabalhista no valor de R$ 25 mil, havendo 50 % de possibilidade de ser perdida pela sociedade. 2) Recurso contra tributação considerada indevida no valor de R$ 330 mil, havendo 75% de possibilidade de ser ganho pela sociedade. 3) Ressarcimento de danos ambientais causados no valor estimado de R$ 75 mil; sabendo-se que a entidade tem compromisso público e tradição de realizar esse pagamento, embora não haja legislação que a obrigue. 4) Encargos sociais por férias e 13º salário dos empregados no valor de R$ 66 mil.
Nessa situação, julgue os itens seguintes.
O evento 3 não deve ser contabilizado, uma vez que não há obrigação legal constituída.
1) Ação trabalhista no valor de R$ 25 mil, havendo 50 % de possibilidade de ser perdida pela sociedade. 2) Recurso contra tributação considerada indevida no valor de R$ 330 mil, havendo 75% de possibilidade de ser ganho pela sociedade. 3) Ressarcimento de danos ambientais causados no valor estimado de R$ 75 mil; sabendo-se que a entidade tem compromisso público e tradição de realizar esse pagamento, embora não haja legislação que a obrigue. 4) Encargos sociais por férias e 13º salário dos empregados no valor de R$ 66 mil.
Nessa situação, julgue os itens seguintes.
O evento 4, apesar de não ser um passivo, deve ser reconhecido como uma provisão.
Caso a transação ocorra pela aquisição de todas as ações de uma sociedade pela outra, com pagamento em ações da sociedade adquirente, ocorrerá uma incorporação societária.
O valor de mercado das ações de ambas as sociedades pode ser utilizado como base de valor para fins da combinação de negócios.
Caso uma nova sociedade suceda, na integralidade, às duas entidades anteriores, em todos direitos e obrigações, a forma escolhida será a fusão.
Uma transformação estará caracterizada, caso apenas parte do patrimônio de uma das entidades seja adquirido pela outra.
Se optarem por uma das sociedades suceder a outra em todos os seus direitos e obrigações, a forma escolhida será a incorporação.
Considerando as convenções contábeis, julgue os itens subsequentes.
A Convenção do Conservadorismo modifica o princípio
geral do custo como base de valor, ao estabelecer que o
contador, sempre que se defrontar com alternativas
igualmente válidas de atribuir valores diferentes a um
elemento do passivo, deverá optar pelo valor mais alto.
Considerando as convenções contábeis, julgue os itens subsequentes.
Caso exista divergência entre valores obtidos pelo critério
objetivo e pelo subjetivo, mas ponderável, convém que o
contador opte pelo valor apresentado na hipótese subjetiva.

 Conheça nossos planos