Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163928
Contabilidade Geral
Texto associado

Considere as informações a seguir para responder à questão.
Uma sociedade empresária apresentou os seguintes saldos extraídos do Balancete de Verificação em 31/12/2022:
Outras informações:
• A alíquota do Imposto de Renda (IR) e Contribuição Social sobre o Lucro Líquido (CSLL) é de 30%;
• O Capital a Integralizar será realizado no exercício de 2023.
Considerando as informações obtidas a partir da Demonstração do Resultado após a apuração do resultado do exercício de
2022, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A Receita Líquida de Vendas corresponde a R$ 37.300,00 e o Lucro Bruto a R$ 17.300,00. ( ) As Deduções de Vendas correspondem a R$ 1.200,00 e as Despesas Operacionais a R$ 12.800,00. ( ) O Lucro Antes do Imposto de Renda corresponde a R$ 4.500,00 e o Lucro Líquido a R$ 3.150,00. ( ) O Resultado Financeiro corresponde a (R$ 1.500,00) e a Provisão para o IR e CSLL a R$ 1.650,00.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163926
Contabilidade Geral
Uma sociedade empresária apresentou em 28/02/2023 a
escrituração dos seguintes fatos contábeis:
• Fato 1: pagamento de energia elétrica referente ao consumo realizado no mês de fevereiro/2023;
• Fato 2: pagamento de Fornecedores referente à aquisição de mercadorias realizada a prazo em janeiro/2023, com desconto de 10% por antecipação na quitação;
• Fato 3: recebimento de clientes referente a vendas realizadas em janeiro/2023.
Sabendo-se que a empresa adota o regime de competência, a escrituração dos eventos apresentados referem-se, respectivamente, aos fatos contábeis:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163925
Contabilidade Geral
As seguintes informações foram extraídas da contabilidade
de uma sociedade empresária em 31/12/2022:
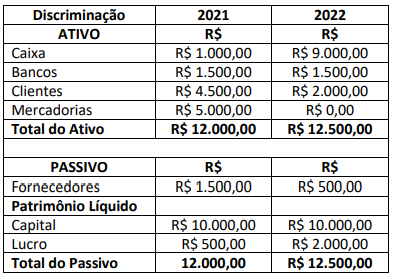
Considerando as informações, pode-se afirmar que os lançamentos contábeis das operações ocorridas no exercício de 2022 deverão evidenciar que a conta:
Considerando as informações, pode-se afirmar que os lançamentos contábeis das operações ocorridas no exercício de 2022 deverão evidenciar que a conta:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163924
Contabilidade Geral
O conceito de capital de giro ou capital circulante está associado aos recursos que circulam ou giram na empresa em determinado período de tempo. Ou seja, é uma parcela de capital
da empresa aplicada em seu ciclo operacional.
(Assaf Neto, Silva, 2012.)
Considerando os componentes do Capital Circulante, relacione adequadamente os indicadores propostos aos conceitos apresentados a seguir.
1. Capital Circulante Líquido – CCL. 2. Liquidez. 3. Necessidade de Capital de Giro – NCG. 4. Saldo de Tesouraria – T.
( ) Capacidade de transformação ou conversibilidade de um ativo em moeda, incluindo aspectos como velocidade e facilidade de conversão.
( ) Capital de trabalho mensurado a partir da diferença entre o Ativo Circulante e o Passivo Circulante, representando o volume de recursos de longo prazo que se encontram financiando os ativos correntes.
( ) Volume de recursos obtidos pelos investimentos e financiamentos de natureza financeira, mensurado pelas contas financeiras do ativo e do passivo circulantes.
( ) Volume de recursos demandados pelo ciclo operacional da empresa, visando à quitação de seus compromissos no prazo de vencimento.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163922
Contabilidade Geral
Propriedade para investimento é a propriedade mantida para auferir receitas ou para valorização do capital, ou para ambas [...]
(CFC, NBC TSP 06 – Propriedade para Investimento. Disponível em: https://www1.cfc.org.br/sisweb/SRE/docs/NBCTSP06.pdf.)
Um ente público apresentou as seguintes informações sobre suas propriedades em 31/12/2022:
Galpão em construção em convênio com empresa privada R$ 580,00 Imóvel desocupado mas mantido para ser arrendado R$ 930,00 Imóvel desocupado mas mantido para ser ocupado por órgão do ente público R$ 870,00 Imóvel mantido somente para aluguel com fins comerciais R$ 650,00 Terreno mantido para valorização e venda em momento oportuno R$ 420,00
Considerando as informações, o valor classificado como Propriedades para Investimento em 31/12/2022 corresponde a:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
IF-PA
Prova:
Instituto Consulplan - 2023 - IF-PA - Técnico em Contabilidade |
Q2163921
Contabilidade Geral
Uma sociedade empresária apresentou o seguinte Balancete de Verificação referente ao exercício de 2022:
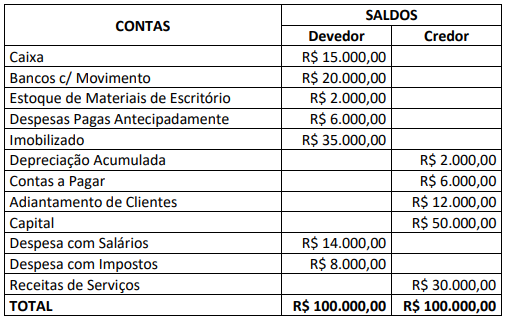
Antes do encerramento e apuração do resultado, foram apresentados os seguintes ajustes a serem feitos:
• A depreciação anual do Imobilizado é de 20% sobre o valor histórico;
• As despesas pagas antecipadamente referem-se ao seguro contratado em 30/08/2022 com vigência de doze meses a partir de 01/09/2022;
• Os adiantamentos de clientes foram recebidos em 10/11/2022 e 50% dos serviços contratados foram executados até 31/12/2022;
• O inventário final de materiais de escritório apresentou em 31/12/2022 o valor de R$ 500,00.
Considerando as informações apresentadas, após realizados os ajustes necessários, o resultado antes do tributo corresponde a:
Q2161913
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, considere:
I. A companhia é de capital social ou de capital público conforme os valores mobiliários de sua emissão estejam ou não admitidos à negociação no mercado de valores mobiliários.
II. Somente os valores mobiliários de emissão de companhia registrada na Comissão de Valores Mobiliários podem ser negociados no mercado de valores mobiliários.
III. A companhia ou sociedade anônima terá o capital dividido em ações e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
IV. A distribuição pública de valores mobiliários será efetivada no mercado após a aprovação de 100% dos acionistas, desde que o registro na Comissão de Valores Mobiliários esteja em trâmite.
Está correto o que se afirma APENAS em
Q2161854
Contabilidade Geral
Em 01/01/X1 a empresa SHOP S.A. comprou um terreno pelo valor de R$ 500.000 para pagamento no longo prazo, mas, se a
compra fosse feita com pagamento à vista, o valor seria R$ 450.000. A empresa incorreu, adicionalmente, em custos para
formalização da compra no valor de R$ 10.000. O imóvel será destinado para obtenção de renda por meio do aluguel. No final
do ano de X1, o valor justo desse terreno era de R$ 520.000.
Com base nas informações apresentadas, o tratamento contábil para o terreno adquirido deve ser classificado como
Com base nas informações apresentadas, o tratamento contábil para o terreno adquirido deve ser classificado como
Q2161853
Contabilidade Geral
Em 01/01/X1 a empresa KLM S.A. pagou à vista R$ 100.000 para adquirir uma máquina e definiu que sua vida útil é 5 anos e o
valor residual esperado no final desse prazo é R$ 20.000.
Em 31/12/X2 a empresa vendeu a máquina por R$ 90.000.
O valor do resultado reconhecido pela venda da máquina na demonstração do resultado de X2, foi, em reais:
Em 31/12/X2 a empresa vendeu a máquina por R$ 90.000.
O valor do resultado reconhecido pela venda da máquina na demonstração do resultado de X2, foi, em reais:
Q2161852
Contabilidade Geral
A empresa Viajantes S.A. realizou, em 01/12/X1, uma operação de desconto de títulos a receber de clientes cujo valor nominal
era R$ 300.000, com prazo de recebimento de 4 meses. A instituição financeira cobrou, antecipadamente, juros simples de 3% ao
mês calculados sobre o valor nominal e, adicionalmente, despesas bancárias de R$ 500. A taxa de custo efetivo da operação foi
3,2964% ao mês.
Os valores arredondados evidenciados como encargos financeiros no resultado do mês de dezembro de X1 e o saldo líquido da conta correspondente à operação no balanço patrimonial encerrado em 31/12/X1 são, respectivamente, em reais:
Os valores arredondados evidenciados como encargos financeiros no resultado do mês de dezembro de X1 e o saldo líquido da conta correspondente à operação no balanço patrimonial encerrado em 31/12/X1 são, respectivamente, em reais:
Q2161851
Contabilidade Geral
A empresa KLW S.A. está respondendo a diversos processos judiciais de natureza tributária, trabalhista e cível. As informações
sobre esses processos, em 31/12/X1, são apresentadas a seguir: 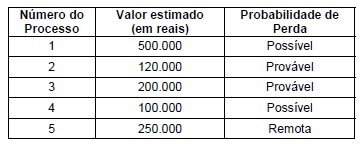
O valor total que deve ser reconhecido no passivo, no Balanço Patrimonial de 31/12/X1 da empresa KLW S.A., exclusivamente em relação aos processos citados é, em reais:
O valor total que deve ser reconhecido no passivo, no Balanço Patrimonial de 31/12/X1 da empresa KLW S.A., exclusivamente em relação aos processos citados é, em reais:
Q2161850
Contabilidade Geral
O estoque da empresa Pureza S.A. estava registrado na contabilidade em 31/12/X0 pelo custo de aquisição de R$ 250.000. Ao
final do ano de X1 a empresa não havia vendido o estoque, mas verificou que o valor de venda era R$ 230.000 e as despesas
para concretizar a venda totalizavam R$ 10.000. Ao final do ano de X2 o estoque ainda não tinha sido vendido e seu valor realizável líquido era 260.000.
Os valores a serem apresentados para a conta Estoques, nos Balanços Patrimoniais da empresa Pureza S.A. em 31/12/X1 e em 31/12/X2, são, respectivamente, em reais:
Os valores a serem apresentados para a conta Estoques, nos Balanços Patrimoniais da empresa Pureza S.A. em 31/12/X1 e em 31/12/X2, são, respectivamente, em reais:
Q2161849
Contabilidade Geral
Com base no Pronunciamento Técnico CPC 00 – Estrutura Conceitual para Relatório Financeiro, é INCORRETO afirmar:
Q2161839
Contabilidade Geral
Sobre a Demonstração do Fluxo de Caixa (DFC), considere:
I. Embora não seja obrigatória sua elaboração, a DFC tem sido muito utilizada na tomada de decisões estratégicas.
II. As atividades contempladas na estrutura da DFC envolvem as atividades operacionais, de investimentos e de financiamentos.
III. Existem dois métodos de elaboração da DFC, o método direto e o indireto.
Está correto o que se afirma APENAS em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Orlândia - SP
Prova:
Instituto Consulplan - 2023 - Prefeitura de Orlândia - SP - Contador |
Q2161693
Contabilidade Geral
Conforme dispõe a Lei nº 6.404/1976: “Art. 178. No balanço, as contas serão classificadas segundo os elementos do patrimônio que
registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. § 1º No ativo, as contas
serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos: I – ativo
circulante; e II – ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível”. Uma
empresa apresentou os seguintes saldos em contas sintéticas do Ativo em 31/12/2022:
Aplicações de recursos em despesas do exercício seguinte R$ 2.000,00 Bens incorpóreos destinados à manutenção da companhia R$ 12.000,00 Disponibilidades R$ 5.000,00 Empréstimos a diretores e acionistas R$ 4.000,00 Participações permanentes em outras sociedades R$ 8.000,00
Considerando somente as informações apresentadas, é correto afirmar que os valores de R$ 7.000,00; R$ 8.000,00; R$ 4.000,00; e, R$ 12.000,00 estão classificados, respectivamente, nos grupos:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Orlândia - SP
Prova:
Instituto Consulplan - 2023 - Prefeitura de Orlândia - SP - Contador |
Q2161692
Contabilidade Geral
Analise os lançamentos contábeis a seguir:
I. D – Fornecedores R$ 5.000,00 C – Descontos recebidos R$ 500,00 C – Bancos R$ 4.500,00
II. D – Despesas com salários R$ 2.000,00 C – Salários a Pagar R$ 2.000,00
III. D – Bancos R$ 6.000,00 C – Duplicatas a Receber R$ 6.000,00
IV. D – Reserva Legal R$ 10.0000,00 C – Capital Social R$ 10.000,00
Considerando os tipos de fatos contábeis, é correto afirmar que:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Orlândia - SP
Prova:
Instituto Consulplan - 2023 - Prefeitura de Orlândia - SP - Contador |
Q2161691
Contabilidade Geral
Em relação ao Balanço Patrimonial e à Demonstração do Resultado, marque V para as afirmativas verdadeiras e F para as
falsas.
( ) Uma empresa possui Ativo Circulante de R$ 1.200,00 e Ativo Total de R$ 4.000,00. Sabendo-se que foram adquiridas mercadorias para revenda no valor de R$ 800,00 para pagamento a prazo, o valor do Ativo Circulante e o valor do Patrimônio Total passaram a ser, respectivamente, R$ 2.000,00 e R$ 4.800,00.
( ) Uma empresa possui Ativo de R$ 2.500,00 e Passivo de R$ 1.700,00. Sabendo-se que foi adquirida máquina no valor de R$ 1.000,00 à vista, o valor do Patrimônio Líquido da empresa será R$ 800,00.
( ) Uma empresa apresentou uma Receita Líquida com Vendas de R$ 11.500,00 e Lucro Bruto de R$ 5.700,00; portanto, o valor do Custo da Mercadoria Vendida corresponde a R$ 5.800,00.
( ) Uma empresa apresentou uma Receita Líquida com Vendas de R$ 8.000,00, Tributos Incidentes sobre as Vendas de R$ 1.800,00 e Vendas Canceladas de R$ 200,00; portanto, a Receita Bruta com Vendas corresponde R$ 10.000,00.
A sequência está correta em
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Orlândia - SP
Prova:
Instituto Consulplan - 2023 - Prefeitura de Orlândia - SP - Contador |
Q2161690
Contabilidade Geral
Uma sociedade empresária encerrou o exercício de 2021 com
um saldo de R$ 70.000,00 na conta de Prejuízos Acumulados.
Durante o exercício social de 2022 ocorreram os seguintes
eventos:
• Reversão da Reserva para Contingências no valor de R$ 2.500,00; • Lucro Líquido do exercício de 2022 no montante de R$ 30.000,00; • Constituição de Reserva Legal no valor de R$ 1.500,00; • Constituição da Reserva Estatutária no valor de R$ 3.000,00; • Aumento do Capital Social por incorporação de lucros no valor de R$ 10.000,00; e, • Dividendos obrigatórios a distribuir no valor de R$ 15.000,00.
Considerando somente os dados apresentados, o saldo final do exercício de 2022 evidenciado na Demonstração de Lucros Prejuízos – DLPA será de:
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2023 - Prefeitura de Nova Mutum - MT - Contador |
Q2161397
Contabilidade Geral
ALei nº 11.638/07 modificou a Lei nº 6.404/76 substituindo a
Demonstração das Origens e Aplicações de Recursos (DOAR)
pela Demonstração dos Fluxos de Caixa (DFC), que evidencia as
modificações ocorridas no saldo de disponibilidades de uma
entidade num determinado período por meio dos fluxos de
recebimentos e pagamentos. Considerando que a DFC é
estruturada em, no mínimo, três fluxos, o pagamento de impostos
que incidem sobre a receita bruta é considerada uma atividade:
Ano: 2023
Banca:
SELECON
Órgão:
Prefeitura de Nova Mutum - MT
Prova:
SELECON - 2023 - Prefeitura de Nova Mutum - MT - Contador |
Q2161392
Contabilidade Geral
A entidade Conta Comigo Ltda. apresentou os seguintes
saldos em suas contas contábeis no dia 31/12/2022:
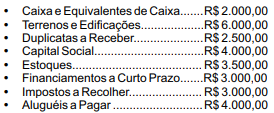
Sabendo que a entidade adota o que preceitua o art. 178 da Lei nº 6.404/76 e que as contas contábeis apresentadas são classificadas dentro dos grupos Ativo Circulante, Ativo Não Circulante, Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido, o valor dos recursos da entidade controlados o longo prazo é de:
Sabendo que a entidade adota o que preceitua o art. 178 da Lei nº 6.404/76 e que as contas contábeis apresentadas são classificadas dentro dos grupos Ativo Circulante, Ativo Não Circulante, Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido, o valor dos recursos da entidade controlados o longo prazo é de:

 Conheça nossos planos