Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Nesse caso, o valor contábil do grupo para alienação nas contas da entidade após sua classificação como mantida para venda é de:
1. Custo da planta da fábrica (custo da nota fiscal mais impostos): R$ 2.500.000 2. Entrega inicial e o manuseio: R$ 200.000 3. Custo de preparação do local: R$ 600.000 4. Consultores usados para assessoria na aquisição da fábrica (honorários profissionais): R$ 700.000 5. Custos administrativos (não testes): R$ 200.000 6. Custos de desmontagem estimados a serem incorridos após 7 anos: R$ 300.000 7. Perdas operacionais antes da produção comercial: R$ 400.000
Considerando-se apenas as informações apresentadas, os custos que podem ser ativados totalizam:
Uma entidade apresentou os seguintes saldos relativos ao seu plano de benefício definido:
• Valor presente da obrigação: R$ 33 milhões
• Valor justo dos ativos do plano: R$ 37 milhões
• Perdas atuariais: R$ 3 milhões não reconhecidos
• Custo do serviço passado: R$ 2 milhões não reconhecidos
• Valor presente dos reembolsos futuros disponíveis e redução nas contribuições futuras: R$ 1 milhão
Considerando-se apenas as informações apresentadas, de acordo com o CPC 33, a entidade deve
Considerando-se somente as informações apresentadas e uma alíquota de 34% de imposto de renda, ao fim do primeiro ano (X1):
Nesse caso, considerando-se as informações apresentadas, o método a ser utilizado e o preço da transação são, respectivamente:
Em se tratando dos preceitos das normas CPC 00 e CPC 26, é correto afirmar que:
1. Lucro antes do IRPJ e CSLL: R$ 500.000. 2. Receita de equivalência patrimonial: R$ 80.000. 3. Perdas por redução ao valor recuperável de bens não alienados: R$ 30.000. 4. Variação realizada de valor justo de natureza credora de ativos financeiros: R$ 12.000. 5. Despesa de depreciação de bens objeto de contrato de arrendamento mercantil: R$ 22.000.
Considerando as informações apresentadas, qual é o valor da base de cálculo do IRPJ (lucro real) da Cia. Beta para o ano de 2022?
1. Aquisição de mercadorias para revenda no valor de $ 60.000, sendo que nesse valor estão incluídos os tributos recuperáveis equivalentes a 25%. 2. Revenda dessas mercadorias por $ 140.000, sendo que nesse valor estão incluídos os tributos incidentes sobre vendas de 20%. 3. Despesa de depreciação dos ativos imobilizados, no valor de $ 4.600. 4. Despesas com materiais, energia, serviços de terceiros e outros, no valor de $ 22.100. 5. Despesas com salários e benefícios, no valor de $ 17.200. 6. Receitas financeiras totais de $ 1.300. 7. Despesas financeiras totais de $ 4.400. 8. Despesa com IRPJ de $ 3.000 e despesa com CSLL de $ 1.800.
Na demonstração do valor adicionado (DVA) de 2022 da Cia. Lambda, elaborada com base nas informações acima, o montante da distribuição do valor adicionado é igual a:
1. Valor de aquisição do título: $ 80.000. 2. Vencimento: 31/12/2025. 3. Taxa de juros: 10% ao ano. 4. Resgate do montante total, composto pelo valor de aquisição do título mais os rendimentos financeiros à taxa de juros de 10% ao ano: 31/12/2025. 5. O título tem liquidez de mercado. 6. Por se tratar de ativo financeiro com liquidez de mercado, a Cia. Gama o mensura ao valor justo por meio do resultado.
Os saldos da aplicação financeira ao final de cada ano, considerando o custo amortizado e o valor justo mensurado pela cotação do título público federal no mercado financeiro, são os seguintes:
Data Custo amortizado, em R$ Valor justo, em R$ 31/12/2022 80.000 80.000 31/12/2023 88.000 87.000 31/12/2024 96.800 95.000 31/12/2025 106.480 106.480
Com base nas informações apresentadas, assinale a alternativa correta.
Assinale a opção que indica a apresentação deste montante no Balanço Patrimonial da sociedade empresária, após a adoção das modificações determinadas pela Lei nº 11.941/2009.
Em 31/12/X0, uma sociedade empresária apresentava o seguinte balanço patrimonial:
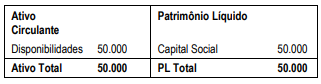
Em 31/12/X1, a demonstração do resultado do exercício e o balanço patrimonial apresentados foram os seguintes:
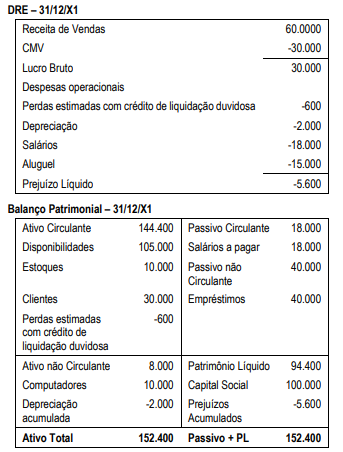
Assinale a opção que indica, no ano de X1, o fluxo de caixa consumido pela atividade operacional.
Em 31/12/X0, uma sociedade empresária apresentava a seguinte composição em seu patrimônio líquido:
• Capital Social: R$200.000;
• Reserva de Capital: R$50.000;
• Reserva Legal: R$40.000.
O capital social da sociedade empresária era composto por 200.000 ações ordinárias, com valor nominal de R$1. Em X1, a sociedade adquiriu 10.000 ações para manter em tesouraria, por R$12.000.
Além disso, em X1, a sociedade empresária constituiu reservas de contingências e de expansão no valor de R$8.000 e R$14.000, respectivamente.
Ainda, a sociedade empresária apurou lucro líquido de R$50.000 e declarou distribuição de dividendo de 25% sobre o lucro ajustado, início de X2.
Assinale a opção que indica, em 31/12/X1, o saldo do patrimônio líquido da sociedade empresária.
A Cia. Varejista Alfa fez um acordo com o Banco X para que este antecipasse o valor para a Cia. Industrial Beta, configurando uma operação de "Risco Sacado". No acordo, foi estabelecido que a Cia. Varejista Alfa pagaria o montante devido ao Banco X na data do vencimento. Além disso, foram mantidas as condições inicialmente estabelecidas na compra.
Considerando a melhor qualidade da informação de acordo com a essência sobre a forma, a dívida deve ser apresentada no Balanço Patrimonial da Cia. Varejista Alfa, após o acordo com o banco, na conta
Em relação à determinação da parcela realizada do lucro líquido do exercício, analise as seguintes contas:
I. lucro inflacionário. II. resultado líquido positivo da equivalência patrimonial. III. lucro líquido na venda de estoque para empresa controlada. IV. ganhos líquidos decorrentes da realização da Reserva de Reavaliação, constituída enquanto permitida. V. ganhos líquidos em contabilização de ativo e passivo pelo valor de mercado, cujo prazo de realização financeira ocorre após o término do exercício social seguinte.
Considera-se realizada a parcela do lucro líquido do exercício que exceder da soma dos valores apresentados somente em
A Cia X, em 31/12/X0, apresentava o seguinte balanço patrimonial:
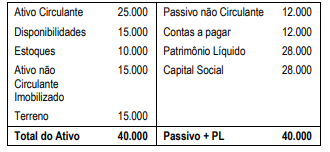
A Cia, Y, em 01/01/X1, adquiriu 80% de participação na Cia, X por R$35.200. Na data, o valor justo estimado dos estoques era de R$14.000.
No ano de X1, a Cia, X reconheceu receita de prestação de serviços para terceiros de R$50.000, enquanto os custos e as despesas relacionadas à prestação foram de R$30.000, Já a Cia Y, reconheceu receita de prestação de serviços para terceiros de R$80.000, enquanto os custos e as despesas relacionados à prestação foram de R$40.000, Ainda, em X1, a Cia, X vendeu o terreno para terceiros por R$24.000 à vista.
Assinale a opção que indica a receita com equivalência patrimonial, contabilizada na Demonstração do Resultado do Exercício individual da Cia, Y em 31/12/X1, considerando que seu único investimento era na Cia, X.

 Conheça nossos planos