Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229224
Contabilidade Geral
A respeito da Demonstração dos Fluxos de Caixa (DFC),
numerar a 2ª coluna de acordo com a 1ª e, após, assinalar a
alternativa que apresenta a sequência CORRETA:
(1) Fluxos financeiros operacionais. (2) Fluxos financeiros de investimentos. (3) Fluxos financeiros de financiamentos.
(_) Referem-se basicamente às operações com credores e investidores.
(_) Descrevem basicamente as transações registradas na Demonstração de Resultado do Exercício (DRE).
(_) São geralmente determinados por variações nos ativos não circulantes e destinados à atividade operacional de produção e venda da empresa.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229223
Contabilidade Geral
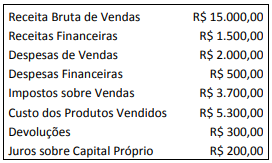
A demonstração de resultados do exercício (DRE) visa
fornecer, de maneira esquematizada, os resultados
auferidos pela empresa em determinado exercício social.
Considerando-se as informações a seguir, assinalar a
alternativa que apresenta o resultado bruto:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229218
Contabilidade Geral
O patrimônio líquido é representado pela diferença
entre o total do ativo e do passivo em determinado
momento. Assinalar a alternativa que apresenta um
subgrupo que NÃO constitui o patrimônio líquido:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229207
Contabilidade Geral
Considerando-se que, para abertura de uma
determinada empresa de transporte, foi investido para sua
constituição o valor inicial de R$ 50.000,00 da seguinte
forma: 30% do valor em moeda corrente; 30% em máquinas
e equipamentos; e 40% em veículos. Como ficou a
escrituração desses lançamentos na contabilidade da
empresa?
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229206
Contabilidade Geral
No Demonstrativo dos Fluxos de Caixa, o somatório dos
valores do Caixa, as contas bancárias e as aplicações de
liquidez imediata são:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229205
Contabilidade Geral
Considerando-se as notas explicativas, marcar C para as
afirmativas Certas, E para as Erradas e, após, assinalar a
alternativa que apresenta a sequência CORRETA:
(_) As notas explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
(_) É necessário que as notas explicativas divulguem as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
(_) As notas explicativas devem fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229204
Contabilidade Geral
A diferença entre a receita líquida e o custo de
mercadoria vendida, dentro da Demonstração do Resultado
do Exercício, é:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229203
Contabilidade Geral
O que deve ser evidenciado na Demonstração de Lucros
ou Prejuízos Acumulados?
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228527
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
As mudanças verificadas no saldo da conta caixa e equivalentes de caixa devem ser apresentadas em até três fluxos: o das operações; o dos financiamentos; e o dos investimentos.
As mudanças verificadas no saldo da conta caixa e equivalentes de caixa devem ser apresentadas em até três fluxos: o das operações; o dos financiamentos; e o dos investimentos.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228526
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
A apresentação em separado da demonstração de lucros ou prejuízos acumulados é obrigatória.
A apresentação em separado da demonstração de lucros ou prejuízos acumulados é obrigatória.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228525
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
A demonstração do valor adicionado deve evidenciar tanto as parcelas da riqueza gerada que foram distribuídas quanto as que não foram distribuídas.
A demonstração do valor adicionado deve evidenciar tanto as parcelas da riqueza gerada que foram distribuídas quanto as que não foram distribuídas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228524
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
Os resultados abrangentes não incluídos na demonstração do resultado do exercício são apresentados na demonstração do resultado abrangente.
Os resultados abrangentes não incluídos na demonstração do resultado do exercício são apresentados na demonstração do resultado abrangente.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228523
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
A demonstração de resultado do exercício expressa os resultados abrangentes que contribuíram para o aumento ou a redução dos direitos dos sócios na companhia.
A demonstração de resultado do exercício expressa os resultados abrangentes que contribuíram para o aumento ou a redução dos direitos dos sócios na companhia.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228522
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das
principais demonstrações contábeis nos termos da legislação
contábil atual.
Adiantamentos ou empréstimos a sociedades coligadas ou controladas registram-se no ativo circulante quando houver previsão de recebimento no curso dos 12 meses seguintes à elaboração do balanço.
Adiantamentos ou empréstimos a sociedades coligadas ou controladas registram-se no ativo circulante quando houver previsão de recebimento no curso dos 12 meses seguintes à elaboração do balanço.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228521
Contabilidade Geral
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Registram-se em contas patrimoniais passivas os valores
possíveis de provocar a saída de recursos que incorporam
benefícios econômicos para a sua satisfação.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228520
Contabilidade Geral
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Valores que possivelmente serão recebidos pela companhia,
ainda que tais recebimentos não sejam praticamente certos,
devem ser reconhecidos em conta patrimonial ativa
circulante, ou não, conforme o prazo previsto para a sua
realização.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228519
Contabilidade Geral
Com relação a provisões, passivos e ativos contingentes, julgue o item a seguir.
Em sentido geral, toda provisão é um passivo contingente.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228518
Contabilidade Geral
Acerca de reconhecimento, registro e avaliação de itens patrimoniais exigíveis, julgue o item que se segue.
Na data do balanço social, o montante de imposto de renda a pagar com base no resultado do exercício deve estar evidenciado pelo seu valor atualizado.
Na data do balanço social, o montante de imposto de renda a pagar com base no resultado do exercício deve estar evidenciado pelo seu valor atualizado.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228517
Contabilidade Geral
Acerca de reconhecimento, registro e avaliação de itens patrimoniais exigíveis, julgue o item que se segue.
No encerramento do balanço social, os valores de empréstimos e financiamentos a vencer em mais de 12 meses devem ser ajustados ao seu valor presente.
No encerramento do balanço social, os valores de empréstimos e financiamentos a vencer em mais de 12 meses devem ser ajustados ao seu valor presente.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228516
Contabilidade Geral
Acerca de reconhecimento, registro e avaliação de itens patrimoniais exigíveis, julgue o item que se segue.
Evidencia-se em conta de fornecedores no passivo circulante quaisquer obrigações por compra de bem móvel com prazo de vencimento inferior a 12 meses.
Evidencia-se em conta de fornecedores no passivo circulante quaisquer obrigações por compra de bem móvel com prazo de vencimento inferior a 12 meses.

 Conheça nossos planos