Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.305 questões


Q2236301
Contabilidade Geral
A quadrilha junina Pé de Moleque, com personalidade jurídica de Associação, começou seus
preparativos para a quadra junina em fevereiro de 2022 com saldo de caixa de R$ 5.000,00. Por
conseguinte, foram identificados os seguintes fatos:
• Contratação de um coreógrafo em 01/02/2022, sendo R$ 600,00 pagos no ato do contrato para serem incorridos durantes quatro (4) meses (28/02, 30/03, 30/04 e 30/05).
• Na mesma data, 01/02/2022, contratação de um espaço onde seriam realizados os ensaios da quadrilha no valor de R$ 2.000,00 pagos em totalidade na assinatura do contrato, mas cujo vencimento de cada mensalidade seria em 28/02, 30/03, 30/04 e 30/05.
• Em 28/02/2022, registro das despesas com coreógrafo e o primeiro mês de aluguel do espaço para os ensaios da quadrilha.
• Em 30/03/2022, recebimento, de forma antecipada da prefeitura de Belém, a quantia de R$ 10.000,00 referentes às apresentações da quadrilha nos eventos municipais durante a quadra junina.
• Na mesma data, 30/03/2022, registro das despesas do coreógrafo e do aluguel do espaço para os ensaios da quadrilha. Considerando que só ocorreram esses fatos e que a contadora responsável pela contabilidade da quadrilha Pé de Moleque faz uso do regime de competência para os registros contábeis, pode-se dizer que em 30/03/2022 o resultado econômico apurado da referida quadrilha foi de:
Q2236300
Contabilidade Geral
Dentre as operações da empresa Olho de Boto Ltda., ocorreu, em 10/03/2022 a contratação de uma
banda de forró para a quadra junina dos funcionários que aconteceria no dia 24/06/2022. Os termos da
contratação foram os seguintes: 1) pagamento de 50% no ato da assinatura do contrato e os restantes
50% após a realização do show. A variação patrimonial ocorrida no momento da assinatura do contrato
pode ser considerada um fato:
Q2236299
Contabilidade Geral
De posse dessas informações e, desconsiderando os fatores tributários, o Lucro Bruto da empresa Olho
de Boto Ltda. é de:
Q2236298
Contabilidade Geral
A empresa Olho de Boto Ltda., foi incubada pela Incubadora Tecnológica de Empresas da UPFA e, após
o seu primeiro ano de operação, apresentou as seguintes informações sobre suas compras e vendas
de mercadorias:
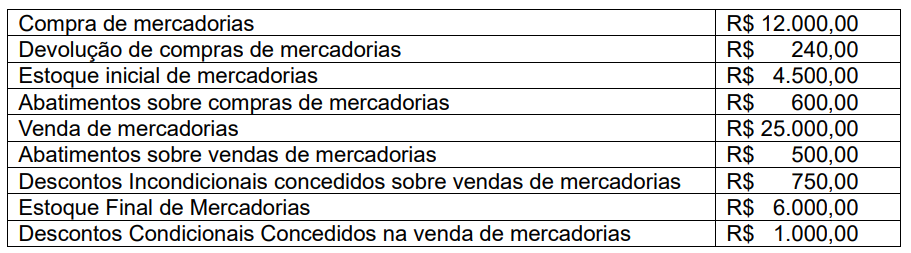
De posse dessas informações e, desconsiderando os fatores tributários, o Custo das Mercadorias Vendidas (CMV) da empresa Olho de Boto Ltda. é de:
De posse dessas informações e, desconsiderando os fatores tributários, o Custo das Mercadorias Vendidas (CMV) da empresa Olho de Boto Ltda. é de:
Q2236297
Contabilidade Geral
A mesma empresa de farinha do senhor João Bragança, em 31/12/2022, apresentou um saldo na conta
caixa de R$ 2.000,00; em clientes, um saldo de R$ 3.500,00; e, na conta imóveis (representando a casa
de farinha) um saldo de 40.000,00. Apresentou, ainda, um saldo na conta fornecedores de R$ 8.000,00;
em financiamentos um saldo de R$ 20.000,00; em custos de produção, R$ 10.000,00; em despesas
operacionais, R$ 6.000,00 e em receitas com vendas de farinha, um saldo de R$ 26.500,00.
Desconsiderando os fatores tributários, pode-se dizer que a empresa do senhor João Bragança, em
31/12/2022, apurou um resultado de:
Q2236296
Contabilidade Geral
A empresa de fabricação de farinha de mandioca do senhor João Bragança solicitou uma assessoria à
Incubadora Tecnológica de Empresas da UFPA. Então, após um diagnóstico da situação contábilfinanceira da referida empresa, a equipe da Incubadora de Empresas identificou um ativo total no valor
de R$ 25.250,00, um passivo exigível de R$ 32.500,00 e um patrimônio líquido negativo de R$ 7.250,00.
Neste sentido, pode-se afirmar que a empresa de produção de farinha do senhor João Bragança,
apresenta uma situação líquida:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236076
Contabilidade Geral
Texto associado
Considere as informações abaixo.
• A Cia. Genius é uma empresa comercial
do ramo de informática, que atua na
revenda de artigos de hardware e
software.
• Em 13/01/2022, a entidade conta com 30
mouses modelo gear em estoque,
registrados pelo valor total de R$
3.030,00.
• Em 20/01/2022, ela adquire mais 40
unidades do mesmo modelo, ao custo
unitário de R$ 115,00.
• Em 28/01/2022, ocorre a venda de 60
unidades do mouse gear, pelo valor de R$
10.720,00, metade à vista e metade para
recebimento em trinta dias.
• Suponha que nas transações citadas não
ocorre a incidência de nenhum tipo de
tributo.
Assinale a alternativa que representa o correto
registro contábil da venda de mercadorias
ocorrida em 28/01/2022 (desconsiderando o
registro da baixa dos estoques):
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236073
Contabilidade Geral
Ainda com fundamento na NBC TG Estrutura
Conceitual, assinale a alternativa INCORRETA
no que diz respeito aos conceitos dos elementos
patrimoniais.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236072
Contabilidade Geral
A NBC TG Estrutura Conceitual, do Conselho
Federal de Contabilidade (CFC), estabelece os
conceitos fundamentais da contabilidade no
Brasil e define as bases para a elaboração e
apresentação das demonstrações contábeis. Com
base em suas disposições, informe se é
verdadeiro (V) ou falso (F) para o que se afirma
e assinale a alternativa com a sequência correta.
( ) O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade.
( ) Se informações financeiras devem ser úteis, elas devem ser relevantes e representar fidedignamente aquilo que pretendem representar. A utilidade das informações financeiras é aumentada se forem comparáveis, verificáveis, tempestivas e compreensíveis.
( ) Materialidade é um aspecto de relevância específico da entidade, com base na natureza ou magnitude dos itens aos quais as informações se referem. Desta forma, é possível especificar, com base em modelos matemáticos, limites quantitativos mínimos e máximos, válidos de forma geral, para fixação da materialidade de uma informação.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236071
Contabilidade Geral
A apropriação mensal dos encargos trabalhistas
de férias, 13º salário, e respectivos acréscimos
previdenciários representa, em essência, a
aplicação direta do princípio contábil:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Assistente Administrativo |
Q2236070
Contabilidade Geral
O enunciado básico do princípio contábil da
Prudência, a ser aplicado na escrituração em
decorrência expressa de norma do Conselho
Federal de Contabilidade, implica diretamente
que:
Q2235732
Contabilidade Geral
O ato de inscrever o bem no registro patrimonial, com a concomitante afixação do respectivo código
numérico mediante plaqueta, gravação, etiqueta ou qualquer outro método adequado às suas
características denomina-se
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Doutor Pedrinho - SC
Prova:
FURB - 2023 - Prefeitura de Doutor Pedrinho - SC - Fiscal de Tributos |
Q2233080
Contabilidade Geral
Os ativos imobilizados, em geral, são submetidos à
depreciação, que é a alocação sistemática do valor
depreciável de um ativo ao longo da sua vida útil. Sobre
a depreciação, é correto afirmar que:
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Doutor Pedrinho - SC
Prova:
FURB - 2023 - Prefeitura de Doutor Pedrinho - SC - Fiscal de Tributos |
Q2233078
Contabilidade Geral
A respeito das demonstrações contábeis, assinale a
alternativa correta:
Q2229950
Contabilidade Geral
Assinale a alternativa que apresenta uma possível contrapartida no lançamento contábil de reconhecimento de receitas.
Q2229948
Contabilidade Geral
No início de 2022, a Lambda S.A. iniciou negociação para adquirir o controle acionário da Sigma S.A., mediante a
aquisição da totalidade da participação acionária que os atuais acionistas controladores possuem, o que equivale
a 80% do total das ações do capital social. No protocolo preliminar de negociação, assinado entre as partes em
31/03/2022, ficou acordado que a operação se dará por meio de troca de participações acionárias, de forma que a
Lambda S.A. emitirá, na data acordada para a transferência de controle, uma quantidade determinada de ações, que
será destinada aos antigos (atuais) acionistas controladores da Sigma S.A., e em troca assumirá as ações que eles
possuem no capital social da Sigma S.A., e consequentemente seu controle. Em 30/06/2022, foi assinado o contrato
final entre as partes, que determinou o dia 31/08/2022 como o de transferência do controle da Sigma S.A. A fim de
subsidiar a negociação, foi contratada uma empresa de consultoria especializada em valuation, que emitiu laudo de
avaliação da Sigma S.A., relativo a 30/06/2022, que apontou como $ 10.000 o valor justo da empresa. Esse mesmo laudo
apontou que o valor justo dos ativos líquidos da empresa, nessa data, era $ 6.000, adicionalmente seu patrimônio
líquido era $ 4.000. Com base nesse laudo de avaliação, em 31/08/2022 a Lambda S.A. emitiu 1.000 ações ordinárias,
sem valor nominal, em prol dos antigos acionistas não controladores da Sigma S.A. Para o aumento de capital social, a
Lambda S.A. destinou 10% do valor da contraprestação transferida aos antigos acionistas controladores da Sigma S.A.
A Lambda S.A. é de capital aberto, e em 31/03/2022 o valor justo de suas ações era $ 8,00, em 30/06/2022 era $ 10,00 e
em 31/08/2022 era $ 12,00. Com base nessas informações e considerando as diretrizes da Norma Brasileira de
Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta.
Q2229947
Contabilidade Geral
A Companhia Delta é uma sociedade anônima de capital aberto, cujo patrimônio líquido em 31/07/2022 era $ 5.230, com
capital social composto por 400 ações ordinárias sem valor nominal, das quais 36% estavam em circulação na Bolsa
de Valores nessa data, e o restante em posse do acionista controlador. No dia 10/08/2022, foi concluído o processo de
oferta pública para emissão de 100 novas ações ordinárias sem valor nominal. Ao final do período de negociação da
oferta pública, 90% das ações foram vendidas, a um preço médio de $ 20,00, dos quais $ 1,00 por ação foi destinado
ao capital social, com as não vendidas sendo canceladas. Os custos de transação pagos pela empresa relacionados a
essa oferta pública de ações foram $ 75. Com base exclusivamente nessas informações e considerando as
determinações da Norma Brasileira de Contabilidade NBC TG 08 – Custos de Transação e Prêmios na Emissão de
Títulos e Valores Mobiliários, qual é o valor do Patrimônio Líquido da Companhia Delta APÓS a operação de aumento
de capital social?
Q2229946
Contabilidade Geral
As seguintes informações foram retiradas dos registros contábeis da Alfa Ltda., relativas ao ano de 2022:
1. Aquisição de mercadorias para revenda, no valor de $ 25.000. A empresa aproveitou integralmente os créditos tributários referentes aos tributos não cumulativos, equivalentes a 20% sobre o montante das compras do período.
2. Ocorreu a venda da totalidade das mercadorias adquiridas durante o ano pelo valor total de $ 52.000. Sobre essas vendas, incidiram tributos não cumulativos, à alíquota de 25%.
3. A empresa incorreu em despesas de salários e benefícios a empregados no valor de $ 5.000. A contribuição previdenciária patronal foi $ 1.000.
4. A despesa de depreciação dos ativos imobilizados foi $ 1.500.
5. Ocorreram despesas relativas à energia elétrica, telefonia, combustíveis, manutenções, prestadores de serviços e afins, registradas como despesas administrativas, no valor de $ 4.500.
6. A empresa obteve receitas financeiras de $ 400, decorrentes dos rendimentos de suas aplicações financeiras.
7. A empresa incorreu em despesa de juros de $ 1.200, relativos a um financiamento obtido no ano anterior.
8. O valor da soma da despesa corrente de IRPJ/CSLL com a despesa diferida dos mesmos tributos foi $ 2.200.
9. Não houve estoques iniciais e finais de mercadorias para revenda.
Apesar de não ser obrigada por força de lei a tal, a Alfa Ltda. elabora espontaneamente a Demonstração do Valor Adicionado em conformidade com a Norma Brasileira de Contabilidade NBC TG 09 – Demonstração do Valor Adicionado. Com base exclusivamente nas informações apresentadas, assinale a alternativa que apresenta corretamente o montante total do Valor Adicionado Distribuído relativo ao ano de 2022.
Q2229945
Contabilidade Geral
Durante 2022, a Beta Ltda. prestou serviços a terceiros a prazo, no valor de $ 24.000, dos quais recebeu 85% durante
o próprio ano, com o saldo residual a receber no ano seguinte. Também houve o recebimento de $ 3.000 referentes a
serviços prestados em anos anteriores. Ainda, incorreu em custos e despesas desembolsáveis no valor de $ 16.000,
dos quais restam 20% a pagar em 31/12/2022. Houve também o pagamento de $ 1.500 relativos a despesas incorridas
em períodos anteriores. Por fim, em 01/10/2022 entrou em operação um ativo imobilizado a ser utilizado nas atividades
de prestação de serviços, adquirido por $ 12.000 com vida útil contábil de 10 anos, sem valor residual, restando ainda
60% a pagar em 31/12/2022. Com base nessas informações, assinale a alternativa correta.
Q2229940
Contabilidade Geral
A seguir são listadas transações extraídas dos registros contábeis da Zeta S.A., relativas ao primeiro trimestre de 2023:
1. Aquisição de mercadorias para revenda, no valor de $ 800, dos quais 60% foram pagos durante o próprio período
2. Aumento do capital social no valor de $ 5.000, sendo $ 2.000 em dinheiro, $ 2.500 por meio de quotas do capital social da Tau Ltda. e $ 500 por meio de incorporação de reservas de capital
3. Recebimento do montante de clientes a receber, relativo a períodos anteriores, no valor de $ 280
4. Aquisição, em meados de fevereiro, de um caminhão para entrega de mercadorias no valor de $ 1.500, cujo primeiro pagamento (de um total de 10) se dará em 60 dias
5. Amortização total de um empréstimo para o capital de giro, obtido no ano anterior, no valor de $ 700
6. Pagamento do montante de fornecedores a pagar, relativo a períodos anteriores, no valor de $ 300
7. As receitas de venda do trimestre foram $ 1.600
8. O saldo de clientes a receber em 31/03/2023 equivale a 25% do valor das receitas de vendas do trimestre
9. O estoque de mercadorias para revenda em 31/12/2022 era $ 500 e o equivalente a 60% desse valor em 31/03/2023
10. A despesa de depreciação do trimestre foi $ 250
11. Aquisição de ações do capital social da Delta S.A., empresa de capital aberto, com pagamento efetuado de $ 200
Considerando as transações apresentadas e as determinações da Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta.

 Conheça nossos planos