Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.200 questões

Q2326767 Contabilidade Geral
Uma companhia aprovou um plano de desenvolvimento e expansão de suas atividades há cinco anos e vem empreendendo esforços para conduzir esse plano até o presente momento. No contexto dessa expansão planejada, a companhia contraiu empréstimos que, em grande parte, foi capitalizada à luz das disposições do Pronunciamento CPC 20 (R1), que trata de custos de empréstimos.

Uma das possibilidades de suspensão da capitalização dos custos de empréstimos atribuíveis a um ativo qualificável ocorre
Alternativas
Q2326766 Contabilidade Geral
No início do primeiro trimestre de um dado exercício financeiro, a administração de uma companhia decidiu revisar a vida útil e o valor residual de um conjunto de equipamentos em operação em seu parque fabril. A companhia contratou uma consultoria especializada, que apresentou um relatório informando que a vida útil estimada do conjunto de equipamentos seria estendida em três anos, e que a estimativa de valor residual foi adicionada em R$ 7.000,00.

Considerando a relevância de tais informações na estrutura da companhia e as disposições do Pronunciamento CPC 23, essa companhia deve
Alternativas
Q2326765 Contabilidade Geral
A Cia. W1 adotou como uma das estratégias do seu negócio a aquisição de entidades que operam em atividades assessórias no mercado de óleo e gás em países asiáticos. Uma das investidas da Cia. W1 é a Cia. Z7, da qual detém 60% das ações com direito a voto. Após três anos dessa aquisição, em decorrência de instabilidades econômicas, o governo das Ilhas P23, país onde se localiza a Cia. Z7, aprovou uma legislação que bloqueia temporariamente 50% das transferências de lucros das empresas nacionais para seus investidores estrangeiros.

Em decorrência desse cenário e à luz das disposições do Pronunciamento CPC 36 (R3) - Demonstrações Consolidadas, a partir da aprovação da referida legislação, a Cia. W1 deve
Alternativas
Q2326764 Contabilidade Geral
As informações sobre os fluxos de caixa são úteis para avaliação da capacidade de a entidade gerar caixa e equivalentes de caixa, possibilitando que os usuários desenvolvam modelos para avaliação e comparação do valor presente dos fluxos de caixa futuros de diferentes entidades.

No Pronunciamento CPC 03 (R2) fica estabelecido que os fluxos de caixa EXCLUEM: 
Alternativas
Q2326763 Contabilidade Geral
Uma entidade que opera no mercado de capitais brasileiro adquiriu um conjunto de ativos que seriam classificados em seu balanço como propriedades para investimento. A entidade avaliou que tanto a adoção do método do valor justo, quanto a do método do custo, forneceria informações relevantes e fidedignas acerca do conjunto de ativos.

Uma orientação da Estrutura Conceitual para Relatório Financeiro em situações dessa natureza é a
Alternativas
Q2326761 Contabilidade Geral
A Norma Brasileira de Contabilidade – NBC TA 700 – dispõe sobre a formação da opinião e a emissão do relatório do auditor independente sobre as demonstrações contábeis. A Norma Brasileira de Contabilidade – NBC TA 705 – dispõe sobre modificações na opinião do auditor independente. Considere que a Companhia ABC não consolidou a controlada XYZ, adquirida durante 20X1, devido ao fato de não ter sido possível determinar os valores justos de certos ativos e passivos relevantes dessa controlada na data da aquisição, e que esse investimento, portanto, está contabilizado com base no custo.

Qual deve ser a opinião do auditor independente a ser expressa no relatório de auditoria?
Alternativas
Q2326759 Contabilidade Geral
Os custos fixos de uma empresa totalizam R$ 12.000,00, a margem de contribuição por unidade é de R$ 20,00, e a quantidade de vendas é 1.600.

O lucro operacional, portanto, é de
Alternativas
Q2326752 Contabilidade Geral
De forma geral, as projeções ou orçamentos de caixa são elaboradas para cobrir um período de um ano, dividido em tipos e intervalos de tempo (mensal, bimestral, etc.).

Assim, para aumentar o controle, quanto mais sazonais, voláteis e incertos são os fluxos de caixa, tanto
Alternativas
Q2326749 Contabilidade Geral
De forma geral, o orçamento global envolve o orçamento operacional e o orçamento financeiro e/ou de resultados, que são subdivididos em várias peças orçamentárias.

A respeito de orçamentos, verifica-se o seguinte:
Alternativas
Q2326735 Contabilidade Geral
São contribuintes e, portanto, estão sujeitos ao pagamento do IRPJ as pessoas jurídicas e as pessoas físicas a elas equiparadas, domiciliadas no país.

Elas devem apurar o IRPJ com base no lucro, que pode ser
Alternativas
Q2326730 Contabilidade Geral

Considere as seguintes rubricas da Demonstração do Resultado do Exercício: 


Descrição


Receita de venda de bens e/ou serviços líquida

Custo dos bens e/ou serviços vendidos

Lucro Bruto

Despesas com vendas

Despesas gerais e administrativas

Lucro operacional antes do resultado financeiro

Receitas financeiras

Despesas financeiras

Lucro antes do imposto de renda e contribuição social

Imposto de renda e contribuição social correntes

Imposto de renda e contribuição social diferidos

Lucro (prejuízo) líquido do período


A partir das informações apresentadas e segundo os preceitos da Lei no 6.404/1976, constata-se que a empresa deveria
Alternativas
Q2326522 Contabilidade Geral
De acordo com a Resolução CFC 1.222/09 – NBC TA 530 – Amostragem em Auditoria: “O objetivo do auditor, ao usar a amostragem em auditoria, é o de proporcionar uma base razoável para o auditor concluir quanto à população da qual a amostra é selecionada. 5. Para fins das normas de auditoria, [...] Amostragem em auditoria é a aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população.” (CFC, 2009) Considerando que existem diferentes métodos para selecionar amostras, constitui-se em um deles a 
Alternativas
Q2326518 Contabilidade Geral
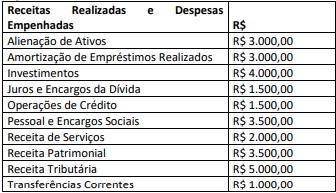
Um ente público extraiu as informações a seguir do Balanço Orçamentário referente ao exercício de 2022: Imagem associada para resolução da questão

Considerando somente as informações apresentadas, o resultado orçamentário do exercício de 2022 evidenciará
Alternativas
Q2326508 Contabilidade Geral
A Contabilidade _______________ é um processo de identificar, mensurar, reportar e analisar informações sobre eventos econômicos, através de um enfoque especial conferido a várias técnicas e procedimentos contábeis já conhecidos e tratados em outras área e técnicas contábeis, colocados numa perspectiva diferente, num grau de detalhe mais analítico ou numa forma de apresentação e classificação diferenciada que fornecem conhecimento e suporte necessário para manutenção dos controles internos e externos em pleno funcionamento e com o mínimo de falhas possíveis, objetivando auxiliar a gestão das entidades em seu processo decisório. O conceito apresentado refere-se à Contabilidade
Alternativas
Q2326507 Contabilidade Geral

Observe a informação a seguir para responder a questão.


Uma empresa apresentou as seguintes contas e seus respectivos saldos extraídos do seguinte Balancete de Verificação referente ao exercício de 2022:
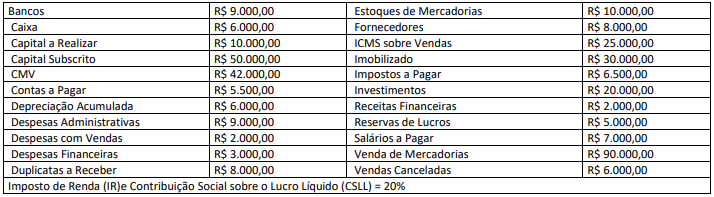

Considerando as informações apresentadas, após o encerramento das contas de resultado e cálculo do Resultado do Exercício, o Balanço Patrimonial evidenciará
Alternativas
Q2326506 Contabilidade Geral

Observe a informação a seguir para responder a questão.


Uma empresa apresentou as seguintes contas e seus respectivos saldos extraídos do seguinte Balancete de Verificação referente ao exercício de 2022:


Considerando as informações apresentadas, após o encerramento das contas de resultado, a Demonstração de Resultado evidenciará um Lucro Bruto de
Alternativas
Q2326505 Contabilidade Geral

Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos valores:
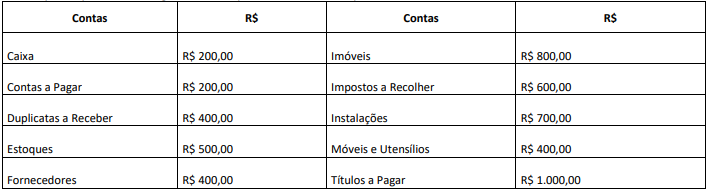

Imagem associada para resolução da questão


Considerando somente as informações, assinale o que é apresentado no patrimônio da empresa. 

Alternativas
Q2326503 Contabilidade Geral
As características qualitativas da informação contábil-financeira são os atributos que as tornam úteis para os usuários, sendo divididas em informações fundamentais e informações de melhoria. A Representação Fidedigna é uma característica qualitativa fundamental, e, para que as informações apresentem fenômenos econômico-financeiros de forma perfeitamente fidedigna, ela deve ser
Alternativas
Q2326500 Contabilidade Geral

Uma empresa apresentou as seguintes informações:
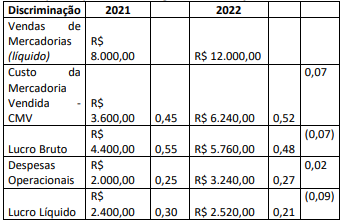
Imagem associada para resolução da questão

Considerando somente as informações apresentadas, a análise vertical da Demonstração do Resultado evidenciará que houve

Alternativas
Q2326435 Contabilidade Geral

Um ente público apresentou as seguintes informações referentes ao exercício de 2022:
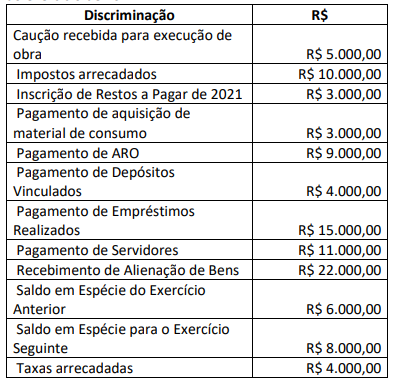
Imagem associada para resolução da questão


Considerando as informações apresentadas, o Balanço Financeiro referente ao exercício de 2022 evidenciará

Alternativas
Respostas
9121: D
9122: E
9123: B
9124: D
9125: C
9126: D
9127: D
9128: C
9129: A
9130: E
9131: A
9132: B
9133: D
9134: C
9135: D
9136: C
9137: D
9138: A
9139: C
9140: E