Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Em 2023, a sociedade empresária precisou devolver o valor recebido, por um problema operacional, uma vez que não houve cumprimento de uma cláusula estabelecida.
A subvenção governamental devolvida deve ser contabilizada como
Em 2023 a loja vendeu todo o estoque de relógios por R$400.000. Além disso, incorreu em despesas gerais de R$150.000. Todas as receitas e despesas eram, respectivamente, tributáveis e dedutíveis. Ainda, a loja incorreu em despesa para a constituição de provisão para garantia de R$20.000 e pagou o saldo que era devido aos fornecedores.
Considerando que a alíquota de imposto de renda e contribuição social era de 34%, assinale a opção que indica a provisão para o imposto de renda e contribuição social da loja em 31/12/2023.
Em 31/12/2023, uma sociedade empresária tinha 80% de seu ativo comprometido com obrigações com terceiros em dólar. Na data, a cotação do dólar era de R$5,00. Em 10/02/2024, a cotação do dólar era de R$6,00, o que foi considerado pela sociedade empresária uma alteração extraordinariamente grande na taxa de câmbio.
A emissão das demonstrações contábeis foi autorizada em 01/03/2024.
O aumento na cotação do dólar
Assinale a opção que indica o impacto do recebimento da subvenção governamental nas demonstrações contábeis da sociedade empresária no momento da transferência da propriedade do terreno.
Em 31/12/2023, foram elaboradas e divulgadas as seguintes demonstrações contábeis:
I. Demonstrações individuais da Cia X II. Demonstrações consolidadas III. Demonstrações individuais da Cia Y
As transações e os saldos existentes com partes relacionadas são incluídas no que se apresenta em
( ) A companhia deve calcular o valor do resultado básico por ação para o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia e, se apresentado, o lucro ou prejuízo resultante das operações continuadas atribuível a esses titulares de ações ordinárias.
( ) O resultado básico por ação deve ser calculado dividindo-se o lucro ou prejuízo atribuível aos titulares de ações ordinárias da companhia pelo número médio ponderado de ações ordinárias em poder dos acionistas, incluídas as mantidas em tesouraria durante o período.
( ) O objetivo da informação relativa ao resultado básico por ação é proporcionar a mensuração da participação de cada ação da companhia no desempenho da entidade durante o período.
As afirmativas são, respectivamente,
Em janeiro de 2024, a direção do hotel resolveu fechar o restaurante, de modo a oferecer somente serviços de hospedagem. A reorganização tinha efeito material no foco das operações do hotel. Além disso, a provisão para custos de reestruturação era estimada em R$80.000 e eram cumpridos os critérios para reconhecimento definidos pelo Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes. Ainda, os ativos que eram utilizados pelo restaurante apresentavam valor contábil de R$40.000 e era estimado que seriam vendidos por R$50.000.
Assinale a opção que indica o reconhecimento do fato no Balanço Patrimonial do hotel, em janeiro de 2024.
I. Uso esperado do ativo, que é avaliado com base na capacidade ou produção física esperadas do ativo.
II. Desgaste físico anormal não esperado, que depende de fatores operacionais tais como o número de turnos durante os quais o ativo será usado, o programa de reparos e manutenção e o cuidado e a manutenção do ativo enquanto estiver ocioso.
III. Limites legais ou semelhantes no uso do ativo, tais como as datas de término dos contratos de arrendamento relativos ao ativo.
Quais estão corretos?
No que diz respeito aos controles de recursos econômicos pelas organizações, considerando as regulamentações pertinentes à Contabilidade Geral, analise as assertivas a seguir:
I. A entidade pode controlar parcela proporcional na propriedade sem controlar os direitos decorrentes da posse de toda a propriedade.
II. A entidade tem a capacidade retroativa de direcionar o uso de recurso econômico, ainda que não tenha o direito de empregar esse recurso econômico em suas atividades, ou de permitir que outra parte empregue o recurso econômico nas atividades dessa outra parte.
III. Para a entidade controlar um recurso econômico, os benefícios econômicos futuros desse recurso devem fluir direta e exclusivamente para essa entidade.
Quais estão corretas?
( ) A transação com contraprestação é aquela segundo a qual a entidade recebe ativos ou serviços, ou tem passivos extintos, e diretamente entrega em troca um valor aproximadamente equivalente (prioritariamente sob a forma de bens, serviços ou uso de ativos) à outra parte.
( ) São exemplos de transações com contraprestação a compra ou a venda de bens ou serviços, o aluguel ou arrendamento de itens do ativo imobilizado ao valor histórico.
( ) Na distinção entre transações com e sem contraprestação, a essência deve prevalecer sobre a forma. Exemplos de transações sem contraprestação incluem as receitas decorrentes do exercício do poder soberano (por exemplo, tributos diretos e indiretos, multas e tributos alfandegários), subsídios e doações.
A sequência está correta em
I. Quando o montante da receita puder ser mensurado confiavelmente.
II. Quando for provável que os benefícios econômicos ou o potencial de serviços associados à transação fluirão para a entidade e terceiros.
III. Quando o estágio de execução dos serviços já executados até a data de apresentação das demonstrações contábeis puder ser mensurado confiavelmente.
IV. Quando os custos incorridos na transação e os custos para concluir a transação puderem ser mensurados confiavelmente.
Está correto o que se afirma em
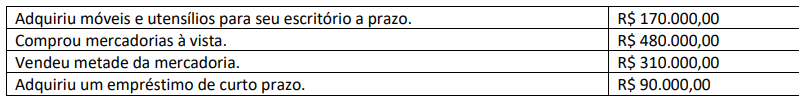
Com base somente nessas informações, considerando que não existem os impostos sobre as compras e as vendas, assinale a alternativa correta.

 Conheça nossos planos