Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Uma empresa realizou as seguintes operações durante o exercício social:
• Aumento de capital social mediante emissão de novas ações no valor de R$ 200.000.
• Distribuição de dividendos no valor de R$ 50.000.
• Reconhecimento de uma reavaliação positiva de imóveis no valor de R$ 100.000.
• Aquisição de ações próprias (tesouraria) no valor de R$ 30.000.
• Lucro líquido apurado no exercício, de R$ 150.000.
Considerando os fatos contábeis acima, qual das alternativas a seguir reflete corretamente a alteração no patrimônio líquido da empresa?
A apropriação correta de receitas, custos dos serviços vendidos e despesas é fundamental para a apuração precisa do resultado econômico de uma empresa e para a elaboração das demonstrações financeiras. Analise as seguintes afirmativas.
I – As receitas devem ser apropriadas no momento em que o serviço é prestado ou o bem é entregue, independentemente de quando o pagamento é recebido, conforme o regime de competência.
II – Os custos dos serviços vendidos referem-se aos gastos diretamente associados à prestação de serviços, como mão de obra direta e materiais consumidos, devendo ser apropriados no período em que os serviços são prestados.
III – Despesas administrativas e de vendas devem ser apropriadas no mesmo período em que as receitas são reconhecidas, independentemente de quando são incorridas, para garantir a correta correspondência entre receitas e despesas.
IV – As receitas provenientes de adiantamentos de clientes devem ser reconhecidas no resultado do exercício imediatamente ao recebimento, pois já representam um aumento no caixa da empresa.
V – Os custos dos serviços vendidos não incluem gastos indiretos, como depreciação de máquinas e equipamentos utilizados na prestação dos serviços, que devem ser registrados como despesas operacionais.
Estão corretas as afirmativas:
Os fatos contábeis são eventos que causam alterações no patrimônio de uma entidade, refletindo-se no patrimônio líquido. A correta identificação desses fatos é essencial para a manutenção da integridade das demonstrações contábeis. Relacione a Coluna A (Fatos Contábeis) com a Coluna B (Efeito no Patrimônio Líquido) de forma que cada fato seja corretamente associado ao seu impacto.
Coluna A - Fatos Contábeis:
1 – Aumento de Capital Social.
2 – Distribuição de Dividendos.
3 – Lucro Líquido do Exercício.
4 – Aquisição de ações próprias (tesouraria).
5 – Reserva de Lucros.
Coluna B - Efeito no Patrimônio Líquido:
( ) Redução do Patrimônio Líquido.
( ) Aumento do Patrimônio Líquido.
( ) Aumento do Patrimônio Líquido.
( ) Redução do Patrimônio Líquido.
( ) Aumento do Patrimônio Líquido.
A sequência correta é:
A contabilização de atos e fatos contábeis é uma prática fundamental na contabilidade, sendo essencial para a correta elaboração das demonstrações financeiras. Considere a seguinte situação:
Uma empresa realizou a compra de mercadorias para revenda no valor de R$ 50.000,00, a prazo. No mesmo período, a empresa vendeu parte dessas mercadorias por R$ 30.000,00, a prazo, com um custo de aquisição de R$ 20.000,00. Considerando o correto registro contábil dos fatos descritos, qual das alternativas a seguir representa a contabilização correta dos fatos contábeis em questão?
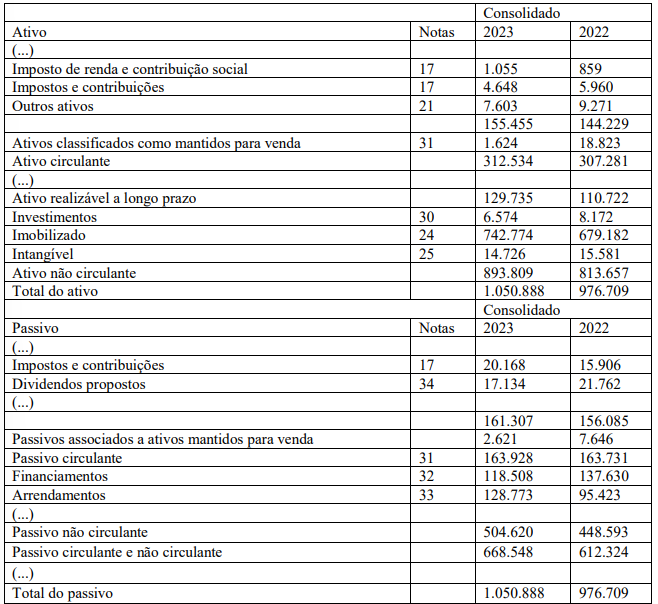
I- Há equívoco por parte da companhia ao colocar “imposto de renda e contribuição social” no grupo do ativo circulante pelo fato de se tratar de uma obrigação.
II- Fazem parte do ativo circulante as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
III- O fundo de comércio adquirido é classificado como ativo imobilizado, exceto o adquirido por entidade controlada, sendo classificado, nesse caso, como investimentos.
IV- Na companhia em que o ciclo operacional da empresa tiver duração maior que o exercício social, a classificação no circulante ou longo prazo terá por base o prazo desse ciclo.
É CORRETO o que se afirma apenas em:
I- A exigência constitucional de, sempre que possível, os impostos serem graduados segundo a capacidade econômica do contribuinte é um típico exemplo de princípio norteador da justiça fiscal.
II- Justiça é tratar a todos de forma igual. Por isso, a simplificação de impostos com a cobrança de alíquota única é um exemplo prático de justiça fiscal.
III- O Estado aplica justiça fiscal quando diminui as desigualdades, inclusive as culturais, o que justifica a existência da imunidade cultural, que permite aos mais pobres o acesso à música e à literatura.
É CORRETO o que se afirma apenas em:
1. Entradas: R$ 120.000 em vendas à vista e R$ 80.000 em recebíveis.
2. Saídas: R$ 50.000 em pagamento de fornecedores, R$ 30.000 em folha de pagamento e R$ 40.000 em impostos.
Levando em consideração que a empresa mantém uma reserva mínima de caixa de R$ 100.000, qual o saldo final de caixa disponível para investimentos ou aplicações?
I. A gestão de caixa deve garantir a liquidez imediata para honrar os compromissos de curto prazo.
II. O fluxo de caixa projetado deve contemplar receitas e despesas, tanto correntes quanto futuras, em um cenário estático, sem considerar variáveis macroeconômicas.
III. A política de investimentos da tesouraria visa a maximização do retorno sobre ativos, sempre com a maior segurança possível.
IV. A gestão de riscos financeiros envolve o uso de instrumentos derivativos para mitigar flutuações em taxas de juros e câmbio.
Quais estão corretas?

 Conheça nossos planos