Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148672
Contabilidade Geral
Julgue o item a seguir, referentes às demonstrações contábeis.
As demonstrações contábeis são elaboradas para serem apresentadas a usuários externos.
As demonstrações contábeis são elaboradas para serem apresentadas a usuários externos.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148671
Contabilidade Geral
Julgue o item a seguir, referentes às demonstrações contábeis.
O reconhecimento da receita ocorre simultaneamente com o reconhecimento de aumento nos ativos ou de diminuição nos passivos.
O reconhecimento da receita ocorre simultaneamente com o reconhecimento de aumento nos ativos ou de diminuição nos passivos.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148669
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148668
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
Na demonstração do resultado do exercício, os elementos diretamente relacionados com a mensuração do desempenho são as receitas e as despesas.
Na demonstração do resultado do exercício, os elementos diretamente relacionados com a mensuração do desempenho são as receitas e as despesas.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148667
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
Os ajustes para manutenção do capital são considerados parte do patrimônio líquido e do lucro.
Os ajustes para manutenção do capital são considerados parte do patrimônio líquido e do lucro.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148665
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
Para simplificar a demonstração dos razonetes, no encerramento do exercício, as contas de receita devem aparecer à esquerda, ao passo que as de despesa devem constar à direita.
Para simplificar a demonstração dos razonetes, no encerramento do exercício, as contas de receita devem aparecer à esquerda, ao passo que as de despesa devem constar à direita.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148664
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148663
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
A contabilização de uma venda de mercadorias à vista envolve a característica qualitativa da consistência.
A contabilização de uma venda de mercadorias à vista envolve a característica qualitativa da consistência.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148662
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
As despesas devem ser reconhecidas na demonstração do resultado do exercício quando resultarem em decréscimo nos benefícios econômicos futuros, por exemplo, a alocação por competência de obrigações trabalhistas.
As despesas devem ser reconhecidas na demonstração do resultado do exercício quando resultarem em decréscimo nos benefícios econômicos futuros, por exemplo, a alocação por competência de obrigações trabalhistas.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148661
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
O regime de competência retrata os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos da entidade nos períodos em que tais efeitos são produzidos.
O regime de competência retrata os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos da entidade nos períodos em que tais efeitos são produzidos.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148660
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
As contas de empréstimos e resgate de títulos de dívida incluem-se no demonstrativo dos fluxos de caixa.
As contas de empréstimos e resgate de títulos de dívida incluem-se no demonstrativo dos fluxos de caixa.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148659
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
Um dos componentes da equação fundamental do patrimônio é o ativo.
Um dos componentes da equação fundamental do patrimônio é o ativo.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148658
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148657
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
Relevância e representação fidedigna são as características qualitativas de melhoria da informação contábil-financeira.
Relevância e representação fidedigna são as características qualitativas de melhoria da informação contábil-financeira.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148656
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Planejamento |
Q3146062
Contabilidade Geral
Julgue o item a seguir, referente às demonstrações contábeis.
A contabilização da despesa com folha de pagamento permite o alcance da comparabilidade entre organizações.
A contabilização da despesa com folha de pagamento permite o alcance da comparabilidade entre organizações.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Planejamento |
Q3146061
Contabilidade Geral
Julgue o item a seguir, referente às demonstrações contábeis.
A informação sobre receita para o ano corrente pode ser comparada com predições de receita para o ano corrente que foram feitas nos anos anteriores.
A informação sobre receita para o ano corrente pode ser comparada com predições de receita para o ano corrente que foram feitas nos anos anteriores.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Planejamento |
Q3146052
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise de demonstrações contábeis.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
Q4360374
Contabilidade Geral
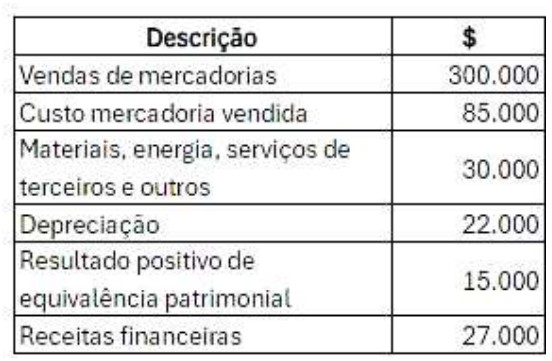
Considerando que uma empresa apresentou os dados abaixo, selecione a opção que apresenta o Valor adicionado líquido gerado pela empresa no exercício em questão.
Q4360373
Contabilidade Geral
Na demonstração do resultado do exercício, determinada empresa apresentou os seguintes saldos ao final do trimestre:
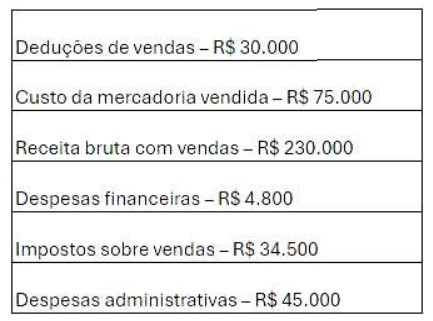
Considerando apenas essas informações, escolha a alternativa que demonstra o lucro bruto da entidade no período avaliado.

 Conheça nossos planos