Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


Ano: 2005
Banca:
CESGRANRIO
Órgão:
INSS
Prova:
CESGRANRIO - 2005 - INSS - Analista Previdenciário - Contabilidade |
Q409449
Contabilidade Geral
Observe o lançamento abaixo, em reais.
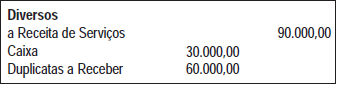
Este lançamento representa uma operação de:
Este lançamento representa uma operação de:
Ano: 2005
Banca:
CESGRANRIO
Órgão:
INSS
Prova:
CESGRANRIO - 2005 - INSS - Analista Previdenciário - Contabilidade |
Q409448
Contabilidade Geral
Dentre as fontes do patrimônio líquido, podem-se destacar:
Ano: 2005
Banca:
CESGRANRIO
Órgão:
INSS
Prova:
CESGRANRIO - 2005 - INSS - Analista Previdenciário - Contabilidade |
Q409447
Contabilidade Geral
O método das partidas dobradas, atualmente, é utilizado por:
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219378
Contabilidade Geral
Texto associado
No que se refere às demonstrações financeiras exigidas na
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
As obrigações passivas devem ser atualizadas no balanço até a data a que tal demonstração financeira se refere.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219377
Contabilidade Geral
Texto associado
No que se refere às demonstrações financeiras exigidas na
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
A despesa de depreciação resulta da verificação dos efeitos da perda do valor dos direitos cujo objeto são bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219376
Contabilidade Geral
Texto associado
No que se refere às demonstrações financeiras exigidas na
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Para efeito de avaliação dos componentes patrimoniais, valor de mercado das matérias-primas é o preço pelo qual elas podem ser repostas mediante compra no mercado.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219375
Contabilidade Geral
Texto associado
No que se refere às demonstrações financeiras exigidas na
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Lei n.º 6.404/1976 — Lei das Sociedades Anônimas — e seus
componentes, julgue os itens que se seguem.
Balanço financeiro é a demonstração financeira que apresenta a situação estática do ente em dois momentos distintos, desprezando os fatos que contribuíram para a evolução dos saldos.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219374
Contabilidade Geral
Texto associado
No que se refere a orçamento empresarial, julgue os itens a
seguir.
seguir.
O monitoramento da performance por meio dos dados financeiros possibilita um efetivo acompanhamento e revisão das projeções financeiras e de negócios.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219373
Contabilidade Geral
Texto associado
No que se refere a orçamento empresarial, julgue os itens a
seguir.
seguir.
Existem técnicas definidas e mensuráveis para a definição das responsabilidades que devem ser atribuídas aos diversos participantes de um processo orçamentário.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
ANS
Prova:
CESPE / CEBRASPE - 2005 - ANS - Analista Administrativo - Administração |
Q219372
Contabilidade Geral
Texto associado
No que se refere a orçamento empresarial, julgue os itens a
seguir.
seguir.
O orçamento é um valioso instrumento de planejamento e controle das operações da empresa, qualquer que seja seu ramo de atividade, natureza ou porte. Nas grandes companhias multinacionais, até nas mais modestas, o orçamento pode ser utilizado, com as devidas adaptações, como ferramenta para controle e avaliação de desempenho das atividades empresariais visando alcançar seus objetivos.
Ano: 2005
Banca:
CESPE / CEBRASPE
Órgão:
SEAD-PA
Prova:
CESPE / CEBRASPE - 2005 - SEAD-PA - Técnico - Administração |
Q175502
Contabilidade Geral
Na apuração do resultado do exercício de uma empresa, as contas que podem ser classificadas como despesa operacional não incluem
Q175107
Contabilidade Geral
Em relação a fluxos de caixa para orçamento de capital observe as afirmativas a seguir:
I – um gasto de capital é um desembolso de fundos com o qual a empresa espera obter benefícios em um prazo superior a um ano, um gasto operacional é um desembolso com expectativa de benefícios em menos de um ano;
II – o enfoque de classificação envolve a avaliação de propostas de orçamento de capital para determinar se atendem ao critério mínimo de aceitação e o posterior ordenamento dos projetos com base na taxa de retorno;
III – custos de oportunidade devem sempre ser incluídos como saídas de caixa na determinação dos fluxos de caixa incrementais do projeto
IV – nos fluxos de caixa de substituição, o fluxo de caixa final são os fluxos de caixa, após o IR, do término do novo ativo subtraídos dos fluxos de caixa, após IR, do término do antigo ativo.
Estão corretas as afirmativas:
Q175106
Contabilidade Geral

Observe os dados a seguir, referentes a uma certa empresa: O grau de alavancagem financeira dessa empresa é:
Ano: 2005
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2005 - Petrobras - Administrador Pleno |
Q173744
Contabilidade Geral
A Cia. Beta apresentou o seguinte Balancete em janeiro de 2005:
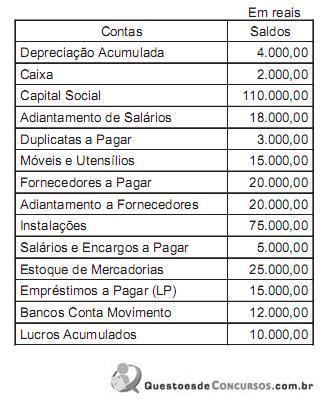
Com base nos dados acima, a soma, em reais, do saldo das contas que possuem natureza devedora será de:
Com base nos dados acima, a soma, em reais, do saldo das contas que possuem natureza devedora será de:
Ano: 2005
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2005 - Petrobras - Administrador Pleno |
Q173743
Contabilidade Geral
João e José Silva, resolveram constituir a Empresa Irmãos Silva Ltda., em 01 jul. 2004, com capital social de R$ 10.000,00, totalmente integralizado em dinheiro. As primeiras operações da empresa foram:
• aquisição de móveis e utensílios por R$ 8.000,00, sendo pagos no ato R$ 2.000,00 e o restante a ser pago em três prestações mensais iguais e sucessivas;
• aquisição de um computador usado, à vista, por R$ 1.000,00;
• aquisição de mercadorias para revenda, a prazo, por R$ 5.000,00;
• obtenção de um empréstimo bancário de R$ 3.000,00, recebido em dinheiro, na “boca” do caixa;
• pagamento, em dinheiro, de uma das três parcelas da compra de móveis e utensílios descrita acima.
Após estas operações, o saldo da conta Caixa da empresa, em reais, passou a ser de:
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 1 |
Q42556
Contabilidade Geral
Para calcular o capital circulante líquido a empresa Méritos Homéricos S/A dispõe das seguintes informações.
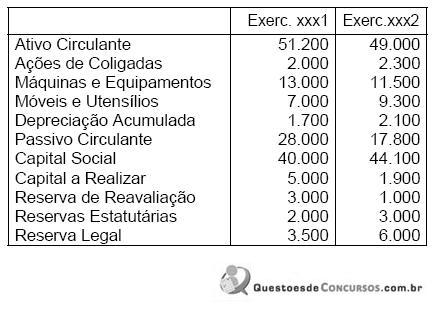
Após a elaboração da Demonstração das Origens e Aplicações de Recursos - DOAR, pode-se ver que o capital circulante líquido aumentou em
Após a elaboração da Demonstração das Origens e Aplicações de Recursos - DOAR, pode-se ver que o capital circulante líquido aumentou em
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 1 |
Q42555
Contabilidade Geral
Assinalar a opção que contém a afirmativa correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 1 |
Q42554
Contabilidade Geral
A empresa Aurialvo S/A, que tinha lucros acumulados de R$ 25.000,00 apurou lucro líquido de R$ 200.000,00, e contabilizou a seguinte destinação proposta à Assembléia Geral, em ordem alfabética.
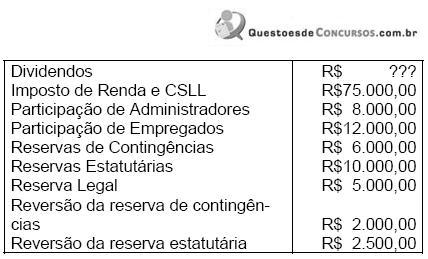
Sabendo-se que os dividendos foram distribuídos segundo o lucro ajustado para este fim nos termos legais e que os estatutos não estabeleceram o percentual devido, podemos dizer que a demonstração de lucros ou prejuízos acumulados vai demonstrar um "saldo atual" de
Sabendo-se que os dividendos foram distribuídos segundo o lucro ajustado para este fim nos termos legais e que os estatutos não estabeleceram o percentual devido, podemos dizer que a demonstração de lucros ou prejuízos acumulados vai demonstrar um "saldo atual" de
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 1 |
Q42553
Contabilidade Geral
A Cia. Souto e Salto tinha prejuízos acumulados de R$ 40.000,00, mas durante o exercício social apurou lucro. Desse lucro, após destinar R$ 80.000,00 para imposto de renda e CSLL, a empresa distribuiu 10% em participação de debenturistas, no valor de R$ 4.000,00, 10% em participação de administradores, no valor de R$ 3.240,00 e 10% em participação de empregados.
De acordo com as informações acima e com as normas em vigor, podemos dizer que a Cia. Souto e Salto, no final da Demonstração de Resultado do Exercício, vai indicar o lucro líquido do exercício no valor de
De acordo com as informações acima e com as normas em vigor, podemos dizer que a Cia. Souto e Salto, no final da Demonstração de Resultado do Exercício, vai indicar o lucro líquido do exercício no valor de
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 1 |
Q42552
Contabilidade Geral
A pequena empresa Comercial Arruda possui apenas dois empregados: João, com salário bruto mensal de R$ 4.000,00 e Alberto, com salário mensal de apenas R$ 800,00.
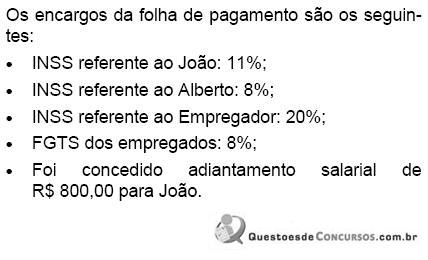
Ao elaborar a folha de pagamento do mês, a empresa vai contabilizar despesas no valor total de
Ao elaborar a folha de pagamento do mês, a empresa vai contabilizar despesas no valor total de

 Conheça nossos planos