Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


São contas de saldos credores:
I. De acordo com o Regime de Competência de Exercício, as receitas e as despesas são consideradas em função do seu fato gerador e não em função do recebimento da receita ou pagamento da despesa, em dinheiro. II. No regime de caixa são consideradas receitas e despesas do exercício as que efetivamente são recebidas e pagas dentro do período. III. Uma despesa a pagar é a que incorreu (o fato gerador ocorreu) dentro do período contábil, mas ainda não foi paga.
Está(ão) correta(s) apenas a(s) afirmativa(s):
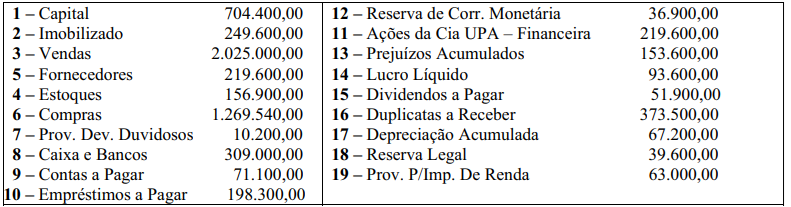
Sabendo-se que o estoque de mercadoria em 19X0 foi de R$ 130.200, o CMV de 19x1 foi de :
Para que os procedimentos de consolidação das demonstrações contábeis dos conglomerados reflitam tecnicamente a relação do grupo para com terceiros, é importante que seja mantida a uniformidade:
Considere os seguintes dados extraídos do Balanço Patrimonial da Cia. ABC (em R$):
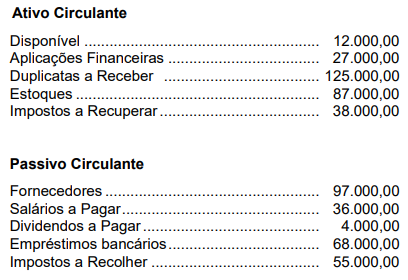
A Necessidade Líquida de Capital de Giro (ou Necessidade de Investimento em Giro) da companhia monta
(em R$) a
Considere a relação das contas extraídas do livro Razão da Empresa Novo Horizonte Ltda, em 31 de dezembro de 2005:
1 - Bancos Conta Movimento R$ 500,00
2 - Duplicatas a Pagar R$ 630,00
3 - Veículos R$ 2.000,00
4 - Luz e Telefone R$ 80,00
5 - Fretes e carretos R$ 20,00
6 - Café e Lanches R$ 50,00
9 - Impostos e Taxas R$ 100,00
10 - Móveis e Utensílios R$ 1.000,00
11 - Receitas de Serviços R$ 120,00
12 - Capital R$ 3.000,00
Total Geral R$ 7.500,00
Com base nas contas apresentadas acima, marque o valor do resultado do exercício:
No Balanço Patrimonial, é classificada como reserva de capital a reserva
É correto afirmar:
As variações no patrimônio da entidade devem ser registradas no momento em que ocorrem, mesmo que haja incerteza em relação à sua ocorrência e que seu valor possa apenas ser estimado. Um exemplo nesse sentido são as depreciações, uma vez que a vida útil do bem será sempre uma hipótese, mais ou menos fundada tecnicamente, porquanto dependente de diversos fatores de ocorrência aleatória; entretanto, caso as depreciações não sejam registradas, os dados sobre o patrimônio e, conseqüentemente, as demonstrações e relatos tornam-se incompletos e falseadas quaisquer conclusões, diagnósticos e prognósticos neles baseados.
O texto acima está relacionado ao Princípio Fundamental de Contabilidade
A respeito da conta Ações em Tesouraria, analise as afirmativas a seguir:
I. É uma conta do Ativo.
II. É uma conta redutora do Patrimônio Líquido.
III. Tem saldo credor.
Assinale:
A respeito da conta Provisão para Créditos de Liquidação Duvidosa (PCLD), também chamada de Provisão para Devedores Duvidosos (PDD), analise as afirmativas a seguir:
I. É uma conta do Passivo.
II. É uma conta redutora do Ativo.
III. Tem saldo credor.
Assinale:
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Patrimônio Líquido apresentado no Balanço Patrimonial da Cia. Comercial Complexa e Extensa, apurado em 30/06/2005.
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Lucro Operacional da Cia. Comercial Complexa e Extensa, apresentado na Demonstração do Resultado do Exercício apurada em 30/06/2005.
Com base no enunciado a seguir, responda às questões 43 a 45.
A Cia. Comercial Complexa e Extensa apurou o seguinte Balanço Patrimonial em 01/01/2005
ATIVO | $ | PASSIVO + PL | $ |
Ativo circulante | 100.000,00 | Patrimônio Líquido | 100.000,00 |
Caixa | 100.000,00 | Capital Social | 100.000,00 |
Durante o primeiro semestre de 2005, ocorreram as seguintes transações:
- Os sócios da Cia. Comercial Complexa e Extensa aumentaram o Capital Social da empresa em $ 100.000,00, da seguinte forma:
- $ 50.000,00 integralizados, imediatamente, em dinheiro;
- $ 30.000,00 integralizados, imediatamente, em um terreno localizado na cidade de Corumbá; e
- $ 20.000,00 a serem integralizados no ano de 2008.
- A Cia. Comercial Complexa e Extensa comprou 50.000 unidades da mercadoria "Dificuldade", por $1,50 a unidade (desconsidere os impostos). O pagamento ao fornecedor foi realizado à vista.
- A Cia. Comercial Complexa e Extensa vendeu 45.000 unidades da mercadoria "Dificuldade", por $ 2,00 a unidade (desconsidere os impostos). A venda foi negociada a prazo.
- A Cia. Comercial Complexa e Extensa recebeu de seus clientes metade (1/2) das Duplicatas a Receber. O restante das duplicatas vencerá, ainda, em 2005 (no segundo semestre).
- No início de abril, a Cia. Comercial Complexa e Extensa obteve um empréstimo bancário no valor de $ 70.000,00. O principal deverá ser pago em 2009, mas os juros mensais de $ 400,00 devem ser pagos ao final de cada mês. A Cia. Comercial Complexa e Extensa honrou o pagamento dos juros nos prazos acordados (inclusive no mês de abril).
- No início de maio, a Cia. Comercial Complexa e Extensa comprou um caminhão, à vista, por $ 60.000,00. Espera-se que esse veículo tenha uma vida útil de 5 anos, ao final do qual se reduzirá a sucata, e o método de depreciação adotado é o linear – cotas constantes. A Cia. Comercial Complexa e Extensa reconheceu a depreciação mensalmente (inclusive no mês de maio).
- A Cia. Comercial Complexa e Extensa incorreu e pagou despesas administrativas de $ 10.000,00 e despesas comerciais de $ 5.000,00.
Desconsidere a incidência de qualquer tributo, bem como qualquer outra variável não apresentada neste enunciado.
Sabe-se que 25% do lucro do semestre foram provisionados como dividendos, mas ainda não foram pagos.
De acordo com a Lei 6.404/76, determine o valor do Ativo Permanente Imobilizado da Cia. Comercial Complexa e Extensa, apresentado no Balanço Patrimonial apurado em 30/06/2005.
Determine o valor do Patrimônio Líquido de uma empresa que apresente os seguintes saldos dos grupos patrimoniais:
Ativo Circulante |
$ 1.000,00 |
Realizável a Longo Prazo |
$ 500,00 |
Resultado de Exercícios Futuros |
$ 200,00 |
Passivo Circulante |
$ 800,00 |
Ativo Permanente |
$ 600,00 |
Exigível a Longo Prazo |
$ 1.000,00 |
A respeito do levantamento fiscal, pode-se afirmar que:

 Conheça nossos planos