Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


Ano: 2008
Banca:
CESGRANRIO
Órgão:
ANP
Prova:
CESGRANRIO - 2008 - ANP - Analista Administrativo - Contabilidade |
Q50769
Contabilidade Geral
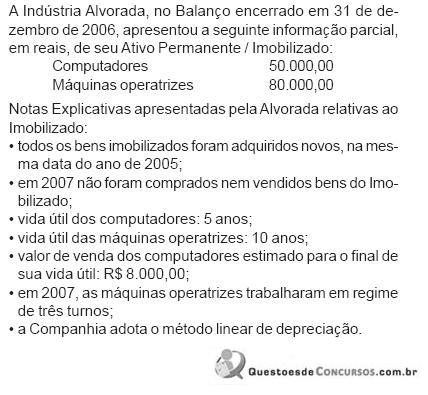
Considerando-se estas informações, o valor da depreciação a ser contabilizado, em 2007, em reais, é
Ano: 2008
Banca:
CESGRANRIO
Órgão:
ANP
Prova:
CESGRANRIO - 2008 - ANP - Analista Administrativo - Contabilidade |
Q50768
Contabilidade Geral
A Novidade Ltda. foi constituída com o capital de R$ 200.000,00: integralizados 50% em dinheiro e 50% em máquinas de uso. No primeiro dia de funcionamento depositou R$ 80.000,00 no Banco e comprou dois veículos, para uso próprio, com entrada de R$ 40.000,00 em cheque, R$ 10.000,00 em dinheiro e 10 parcelas mensais e sucessivas de R$ 20.000,00, cada uma, vencendo a primeira no dia 30 do mês seguinte. Considerando, exclusivamente, as informações recebidas, o registro contábil da aquisição do caminhão, desconsiderando data e histórico, em reais, é
Ano: 2008
Banca:
CESGRANRIO
Órgão:
ANP
Prova:
CESGRANRIO - 2008 - ANP - Analista Administrativo - Contabilidade |
Q50766
Contabilidade Geral
Os débitos realizados numa conta implicam aumento de seu saldo quando a conta, exclusivamente, representar:
Ano: 2008
Banca:
CESGRANRIO
Órgão:
ANP
Prova:
CESGRANRIO - 2008 - ANP - Analista Administrativo - Contabilidade |
Q50765
Contabilidade Geral
Observe os eventos a seguir.
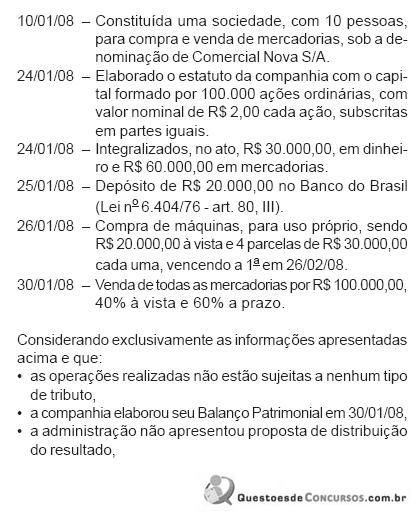
o capital próprio da Companhia, no aludido Balanço, em reais, é
o capital próprio da Companhia, no aludido Balanço, em reais, é
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41876
Contabilidade Geral
A empresa Mercearia Comercial S/A auferiu, no exercício, um lucro de R$ 600.000,00, antes de fazer qualquer destinação. Devendo pagar dividendo mínimo obrigatório de 30% sobre o lucro, conforme os estatutos, a empresa promoveu a seguinte distribuição:
Imposto de Renda 30%;
Participação de Empregados R$ 40.000,00;
Participação de Diretores 10%;
Reserva Legal na forma da lei;
Retenção de Lucros R$ 30.000,00;
Dividendos a Pagar 30%.
Com a contabilização feita na forma indicada, caberá à empresa distribuir dividendos no valor de:
Imposto de Renda 30%;
Participação de Empregados R$ 40.000,00;
Participação de Diretores 10%;
Reserva Legal na forma da lei;
Retenção de Lucros R$ 30.000,00;
Dividendos a Pagar 30%.
Com a contabilização feita na forma indicada, caberá à empresa distribuir dividendos no valor de:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41875
Contabilidade Geral
A empresa Comercial de Frutas S/A, em março de 2008, realizou compras de mercadorias pelo preço de R$ 10.000,00 e, no mesmo mês, vendeu metade dessa mercadoria comprada pelo preço de R$ 8.000,00.
Sobre essas operações houve a incidência de IPI de 6% e de ICMS de 10%. Não houve incidência de PIS nem de COFINS.
Considerando, exclusivamente, essas informações, podemos dizer que a empresa auferiu lucro de
Sobre essas operações houve a incidência de IPI de 6% e de ICMS de 10%. Não houve incidência de PIS nem de COFINS.
Considerando, exclusivamente, essas informações, podemos dizer que a empresa auferiu lucro de
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41874
Contabilidade Geral
A empresa Maneira Simples S/A controla seus estoques em fi chas de controle permanente e, durante o mês de abril de 2008, apresentou a seguinte movimentação em determinado item: estoque já existente de 80 unidades adquiridas ao custo unitário de R$ 40,00; compras de 120 unidades a R$ 45,00 cada uma; venda de metade das mercadorias disponíveis a R$ 50,00 por unidade.
Considerando que as operações não foram e nem estão sujeitas a nenhuma forma de tributação, pode-se dizer que o percentual de lucro alcançado calculado sobre as vendas foi de:
Considerando que as operações não foram e nem estão sujeitas a nenhuma forma de tributação, pode-se dizer que o percentual de lucro alcançado calculado sobre as vendas foi de:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41873
Contabilidade Geral
Assinale abaixo a opção que contém uma assertiva verdadeira.
Segundo a legislação vigente, ao fi m do exercício social, a Diretoria da empresa fará elaborar as seguintes demonstrações fi nanceiras:
Segundo a legislação vigente, ao fi m do exercício social, a Diretoria da empresa fará elaborar as seguintes demonstrações fi nanceiras:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41871
Contabilidade Geral
Os Armazéns da Esquina S/A mantêm, em seu plano de contas, os títulos a seguir relacionados, entre outros, os quais apresentam os seguintes saldos:

Considerando apenas a relação de contas acima, ao classifi cá-las para fi ns de balanço, vamos encontrar no Passivo Circulante o valor de:
Considerando apenas a relação de contas acima, ao classifi cá-las para fi ns de balanço, vamos encontrar no Passivo Circulante o valor de:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41870
Contabilidade Geral
A empresa Meireles S.A., em 31.12.2007, tem um saldo de R$ 900.000,00 na conta Máquinas e Equipamentos, que já tem Depreciação Acumulada no valor de R$ 240.000,00. A composição das máquinas é a seguinte: adquiridas até 2006: R$ 770.000,00; adquiridas em abril de 2007: R$ 130.000,00; adquiridas em abril de 2008: R$ 80.000,00; e adquiridas em julho de 2008: R$ 60.000,00. A vida útil das máquinas é estimada em 5 anos e a depreciação é contabilizada anualmente. Com base nessas informações, pode-se dizer que a despesa de depreciação, no exercício social de 2008, será de:
Ano: 2008
Banca:
ESAF
Órgão:
Prefeitura de Natal - RN
Prova:
ESAF - 2008 - Prefeitura de Natal - RN - Auditor do Tesouro Municipal - Prova 1 |
Q41869
Contabilidade Geral
A empresa Fastfood Ltda., com contas a receber no valor de R$ 800.000,00, em 31.12.2007, tinha também uma conta de Provisão para Créditos de Liquidação Duvidosa com saldo remanescente de R$ 13.000,00. No encerramento do exercício de 2007, mandou fazer nova provisão baseada numa estimativa de perdas de 3,5%, igual às perdas efetivas ocorridas no recebimento de créditos nos últimos três exercícios. Feitos os lançamentos cabíveis, a empresa levará ao resultado do exercício uma despesa provisionada de:
Ano: 2008
Banca:
IBFC
Órgão:
ABDI
Prova:
IBFC - 2008 - ABDI - Especialista - Administrativo e Financeiro |
Q39874
Contabilidade Geral
Uma empresa, sem fins lucrativos, que destina uma determinada quantia monetária para um fim específico, deverá chamar a este montante:
Q32385
Contabilidade Geral
Sobre o empenho da despesa, considere
I. Empenho é o ato emanado da autoridade competente que cria para o Estado obrigação de pagamento.
II. Empenho equivale à Nota de empenho, da qual devem constar, dentre outros requisitos, o nome do credor e a importância da despesa.
III. É permitida a realização de despesa sem prévio empenho, desde que regularizada a situação dentro de trinta dias.
IV. É possível o empenho de despesa por conta de futuro crédito orçamentário.
V. O empenho de despesa cujo montante não se possa determinar é feito por estimativa.
Está correto o que se afirma APENAS em
Q32384
Contabilidade Geral
Entende-se por liquidação da despesa
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2008 - TCU - Analista de Controle Externo - Auditoria Governamental - Prova 2 |
Q26897
Contabilidade Geral
Texto associado
Com base nos conceitos e aplicações concernentes à análise de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
Considere que o auditor de uma companhia aberta constate que ela detém participações no capital de outras empresas. Considere, ainda, que, dos registros dessa companhia, o auditor tenha extraído os seguintes dados:
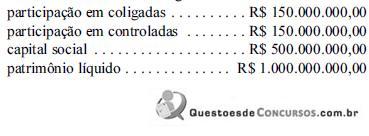
Com base nas informações apresentadas, é correto afirmar que essa companhia deve elaborar e divulgar demonstrações contábeis consolidadas.
Com base nas informações apresentadas, é correto afirmar que essa companhia deve elaborar e divulgar demonstrações contábeis consolidadas.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2008 - TCU - Analista de Controle Externo - Auditoria Governamental - Prova 2 |
Q26896
Contabilidade Geral
Texto associado
Com base nos conceitos e aplicações concernentes à análise de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
Considerando-se as atuais disposições da Lei das Sociedades por Ações, é correto afirmar que as subvenções para investimentos passam a integrar o resultado, constituindo, obrigatoriamente, base de cálculo para os tributos sobre os lucros e para a distribuição dos dividendos.
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2008 - TCU - Analista de Controle Externo - Auditoria Governamental - Prova 2 |
Q26893
Contabilidade Geral
Texto associado
Com base nos conceitos e aplicações concernentes à análise de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
demonstrações contábeis de empresas, com suporte na legislação
específica e considerando as prescrições da Comissão de Valores
Mobiliários (CVM), julgue os itens de
A estrutura conceitual para a elaboração e apresentação das demonstrações contábeis da CVM recomenda que as incertezas que envolvem certos eventos e circunstâncias sejam tratadas com prudência, não se superestimando ativos e receitas, e não se subestimando passivos e despesas. O limite da prudência deve ter em conta a neutralidade, a imparcialidade, de modo a evitar, por exemplo, a formação de reservas ocultas ou provisões excessivas.
Ano: 2008
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2008 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q26259
Contabilidade Geral
A suspensão das atividades da entidade ou a queda do seu nível de ocupação pode provocar efeitos na utilidade de determinados ativos e até mesmo a perda integral de seu valor.
Essa afirmação fornece a base que caracteriza o Princípio Contábil da
Essa afirmação fornece a base que caracteriza o Princípio Contábil da
Ano: 2008
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2008 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q26258
Contabilidade Geral
A Cia. Estrela do Norte apresentou os seguintes valores no seu balanço patrimonial encerrado em 31-12-2006:
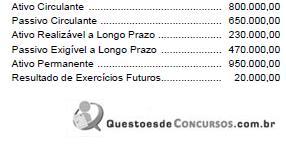
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido:
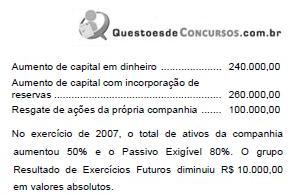
Considerando apenas as informações dadas, é correto concluir que a companhia apresentou, em 2007,
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido:
Considerando apenas as informações dadas, é correto concluir que a companhia apresentou, em 2007,
Ano: 2008
Banca:
FCC
Órgão:
TRT - 18ª Região (GO)
Prova:
FCC - 2008 - TRT - 18ª Região (GO) - Analista Judiciário - Contabilidade |
Q26257
Contabilidade Geral
Um dos objetivos da Demonstração do Fluxo de Caixa, recém tornada obrigatória em virtude da modificação introduzida pela Lei nº 11.638/2007 na Lei das Sociedades por Ações, é

 Conheça nossos planos