Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.198 questões


Em relação aos indicadores do mercado de seguros, julgue o item a seguir.
A seguradora que obtiver um resultado financeiro positivo em determinado período apresentará, no mesmo período, índice combinado ampliado em valor inferior ao índice combinado.
No que diz respeito aos procedimentos contábeis constantes dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o seguinte item.
Nas operações que atendam à definição de combinação de negócios, os ativos identificáveis adquiridos e os passivos assumidos devem ser mensurados pelo adquirente com base nos respectivos valores justos desses ativos e passivos na data da aquisição.
No que diz respeito aos procedimentos contábeis constantes dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o seguinte item.
A divulgação dos relacionamentos existentes entre uma controladora e suas controladas somente será exigida se tiver havido alguma transação entre essas partes relacionadas durante o período abrangido pelas demonstrações contábeis.
No que diz respeito aos procedimentos contábeis constantes dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o seguinte item.
De acordo com o método da equivalência patrimonial, o valor contábil do investimento efetuado na aquisição de ações emitidas por empresas coligadas deve ser aumentado pela investidora por ocasião do recebimento dos dividendos distribuídos pela investida.
No que diz respeito aos procedimentos contábeis constantes dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o seguinte item.
Utilizado como referência para a apuração do valor recuperável de um ativo, o valor em uso consiste em uma estimativa que deve contemplar não apenas as futuras entradas e saídas de caixa decorrentes do uso contínuo do ativo, mas também aquelas que sejam resultantes de sua baixa final.
No que diz respeito aos procedimentos contábeis constantes dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o seguinte item.
O custo amortizado é o critério de avaliação aplicável ao ativo financeiro enquadrado em um modelo de negócios cujo objetivo seja manter ativos financeiros com a finalidade de receber fluxos de caixa contratuais que constituam, exclusivamente, pagamentos de principal e juros sobre o valor do principal em aberto, de acordo com as datas especificadas nos respectivos contratos.
Julgue o item a seguir, considerando o disposto na Lei n.º 6.404/1976 e suas alterações.
A diferença entre companhia aberta e companhia fechada consiste no fato de os valores mobiliários de emissão da companhia aberta serem admitidos à negociação no mercado de valores mobiliários, o que não ocorre em relação aos valores mobiliários emitidos pela companhia fechada.
Julgue o item a seguir, considerando o disposto na Lei n.º 6.404/1976 e suas alterações.
Além da contribuição em dinheiro, o capital social de uma companhia pode ser formado com contribuições efetuadas em qualquer espécie de bem passível de avaliação em dinheiro, devendo esta ser feita por três peritos ou por empresa especializada nomeados em assembleia-geral dos subscritores.
Julgue o item a seguir, considerando o disposto na Lei n.º 6.404/1976 e suas alterações.
O resgate é a operação por meio da qual a companhia, nas situações previstas em lei, pode restituir aos acionistas que não concordam com as deliberações da assembleia-geral o valor das ações por eles integralizadas.
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue o seguinte item.
O ativo deve ser classificado como circulante quando a intenção da entidade é negociá-lo.
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue o seguinte item.
Integram os equivalentes de caixa todas as aplicações financeiras classificadas como ativo circulante.
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue o seguinte item.
Eventuais adiantamentos de clientes devem ser classificados no ativo circulante da entidade.
Com base nas normas brasileiras de contabilidade emitidas pelo CPC, especialmente quanto ao reconhecimento, classificação, mensuração, avaliação e apresentação dos elementos das demonstrações contábeis, julgue o seguinte item.
No reconhecimento inicial, a entidade deve mensurar contas a receber de clientes pelo valor justo, mesmo quando elas não contiverem componente de financiamento significativo.
Julgue o item a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
As notas explicativas devem prover informação adicional que não tenha sido apresentada nas demonstrações contábeis, mas que seja relevante para sua compreensão.
Julgue o item a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
Eventual distribuição da riqueza obtida pela entidade aos proprietários pode ser observada na demonstração do resultado do exercício.
Julgue o item a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
Quando a entidade tiver histórico de operações lucrativas e pronto acesso a recursos financeiros, a administração dessa entidade pode concluir pela adequação do pressuposto da continuidade sem uma análise pormenorizada.
Julgue o item a seguir, à luz do Pronunciamento Técnico 26 (R1) – Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis (CPC).
A demonstração dos fluxos de caixa, elaborada pelo regime de competência, apresenta informações que permitem ao usuário avaliar tanto a capacidade de a entidade gerar caixa e equivalentes de caixa quanto as necessidades da entidade para utilizar esses fluxos de caixa.
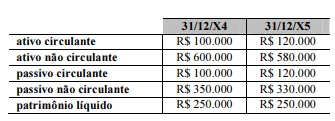
Considerando os dados precedentes, relativos aos balanços patrimoniais encerrados em 31/12/X4 e 31/12/X5 de certa empresa e sabendo que os estoques dessa empresa somavam R$ 50.000 e R$ 60.000, em 31/12/X4 e 31/12/X5, respectivamente, julgue o item subsecutivo.
O endividamento e o perfil da dívida dessa empresa não se alteraram em X5 em comparação a X4.

 Conheça nossos planos