Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88229
Contabilidade Geral
A Companhia Máquinas Pesadas Supimpa S/A vendeu um equipamento pesado nas seguintes condições:
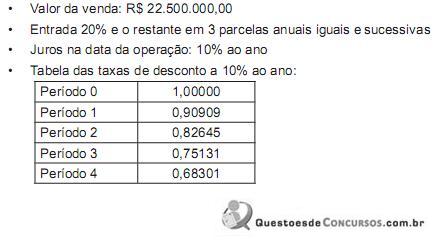
Considerando-se o disposto no CPC 12 – Ajuste a Valor Presente –, o valor da receita da Companhia Supimpa, apurado no mesmo dia da venda desse equipamento, em reais, é
Considerando-se o disposto no CPC 12 – Ajuste a Valor Presente –, o valor da receita da Companhia Supimpa, apurado no mesmo dia da venda desse equipamento, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88228
Contabilidade Geral
O pronunciamento conceitual básico do Comitê de Pronunciamentos Contábeis, que trata da Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, no item 89, estabelece que um ativo é reconhecido no balanço patrimonial quando
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88227
Contabilidade Geral
A Companhia Ornato Comércio e Serviços S/A apresentou as seguintes informações parciais retiradas do Livro-Razão, antes da elaboração das demonstrações contábeis:
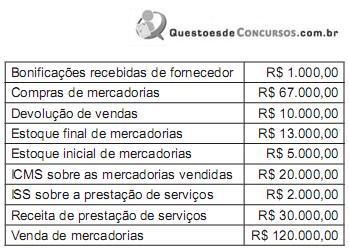
Considerando-se exclusivamente as informações recebidas, o lucro bruto da Companhia Ornato, em reais, é de
Considerando-se exclusivamente as informações recebidas, o lucro bruto da Companhia Ornato, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88226
Contabilidade Geral
O Ativo Diferido foi revogado da estrutura do Balanço Patrimonial, a partir de 2009, pela nova redação da Lei no 6.404/76, dada pela Lei nº 11.941/09, estabelecendo que o saldo das contas do Ativo Diferido existente nas sociedades anônimas, que não puder ser alocado a outro grupo de contas, em 31 de dezembro de 2008, poderá
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88225
Contabilidade Geral
A Deliberação CVM nº 547/2008 aprovou o Pronunciamento Técnico CPC 03 - Demonstração dos Fluxos de Caixa -, que estabeleceu
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88224
Contabilidade Geral
De acordo com o pronunciamento da Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, a contabilização das transações que prioriza a substância e a realidade econômica dos fatos e não sua forma legal, indica que os registros contábeis devem contemplar, prioritariamente,
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88223
Contabilidade Geral
O pronunciamento conceitual básico intitulado Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, emitido pelo Comitê de Pronunciamentos Contábeis, estabelece as diretrizes para a preparação e apresentação das demonstrações contábeis destinadas aos
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88041
Contabilidade Geral
O diferimento do Imposto de Renda permite às empresas a postergação, para exercícios futuros, do pagamento desses impostos relativos a determinados lucros já contabilizados. Seguindo o regime de competência, a despesa do Imposto de Renda deve ser contabilmente
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88034
Contabilidade Geral
De acordo com a Lei nº 11.638/07, as Companhias de capital aberto deverão apresentar suas demonstrações financeiras em consonância com os padrões internacionais de contabilidade. Uma das mudanças geradas pela padronização internacional e exigida pela CVM, é que, no encerramento do exercício social, a conta de lucros e prejuízos acumulados
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88033
Contabilidade Geral
Um dos temas mais complexos da contabilidade refere-se à apuração do custo de estoque. Dentre as formas praticadas no mercado para avaliar o custo de estoque, tem-se o método UEPS, que procede à avaliação pelo
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88032
Contabilidade Geral
Anualmente, a Assembleia Geral Ordinária deverá deliberar sobre a destinação do lucro líquido do exercício e a distribuição de dividendos. Dentre as obrigatoriedades definidas por lei para distribuição do lucro, tem-se a destinação da reserva legal, que deve ser
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88030
Contabilidade Geral
De acordo com a legislação vigente, as Companhias deverão avaliar seus investimentos em sociedades coligadas e controladas e elaborar suas demonstrações financeiras de modo consolidado. Considere os investimentos em:
I – cada controlada direta ou indireta;
II – outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum;
III – ações de empresas internacionais que atuem no mes- mo ramo de operação da Companhia controladora;
IV – ativos financeiros que representem mais de 30% do patrimônio líquido da Companhia controladora, incluindo os investimentos em ações, debêntures, swaps e títulos públicos;
V – cada coligada ou sua equiparada, quando a inves- tidora exerça influência significativa na administra- ção ou quando a porcentagem de participação, di- reta ou indireta, da investidora represente 20% ou mais do capital votante.
Deverão ser avaliados pelo método de equivalência patrimonial APENAS os investimentos realizados em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88029
Contabilidade Geral
De acordo com a CVM, as Companhias abertas deverão, a partir do exercício findo em 2010, apresentar as suas demonstrações financeiras consolidadas por meio do padrão contábil internacional, e os auditores independentes deverão emitir opinião sobre a adequação das demonstrações financeiras consolidadas às normas internacionais de contabilidade, bem como sobre
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88028
Contabilidade Geral
A consolidação das demonstrações contábeis visa a demonstrar às partes interessadas os resultados das operações e a posição financeira da controladora e de suas controladas. No caso das Companhias abertas, a Comissão de Valores Mobiliários (CVM) obriga a consolidação para as sociedades que tiverem
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88027
Contabilidade Geral
Atualmente, o mercado vive uma grande tendência para formação de grandes grupos empresariais, que surgem por meio das operações de fusão, cisão e incorporação, realizadas entre as empresas. Conforme consta na Lei nº 6.404/76, fusão é a operação pela qual
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88026
Contabilidade Geral
Quando uma empresa adquire um veículo para uso em suas operações, o registro contábil desse veículo deve ser realizado em uma conta do
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88025
Contabilidade Geral
A elaboração da demonstração financeira do fluxo de caixa pode ser realizada pelo método direto ou indireto. A elaboração pelo método direto deve
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88024
Contabilidade Geral
Uma determinada Companhia adquiriu um empréstimo para pagamento em parcela única, com vencimento programado para 13 meses após a aquisição. No ato da aquisição da quantia e da obrigação do pagamento, o registro contábil foi o seguinte:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88023
Contabilidade Geral
As contas contábeis de uma Companhia podem ser classificadas como contas patrimoniais e contas de resultado. Observe as contas a seguir.
I – Receitas financeiras
II – Custos de produção
III – Duplicatas a receber
IV – Fornecedores
V – Empréstimos
São contas patrimoniais APENAS as apresentadas em
I – Receitas financeiras
II – Custos de produção
III – Duplicatas a receber
IV – Fornecedores
V – Empréstimos
São contas patrimoniais APENAS as apresentadas em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88022
Contabilidade Geral
O conjunto de informações divulgado pela Companhia, cujo objetivo é demonstrar o resultado da interação da empresa com o meio em que ela está inserida, é denominado

 Conheça nossos planos