Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88256
Contabilidade Geral
O Decreto nº 6.022, de 22 de janeiro de 2007, instituiu o Sistema Público de Escrituração Digital (Sped).
O Sped contábil é a substituição da escrituração em papel pela Escrituração Contábil Digital (ECD). Trata-se da obrigação de transmitir em versão digital os seguintes livros:
• livro Diário e seus auxiliares, se houver;
• livro-Razão e seus auxiliares, se houver;
• livro Balancetes Diários, Balanços e fichas de lançamento comprobatórias dos assentamentos neles transcritos.
O plano de Contas Referencial comentado do SPED Contábil, anexo às tabelas mantidas pela Receita Federal, estabelece que as contas Recursos Minerais registram os direitos de exploração de jazidas de minério, de pedras preciosas e similares, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. Tais contas de Recursos Minerais, no Plano de Contas Referencial, são classificados no Ativo Não Circulante como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88253
Contabilidade Geral
A Comercial Lua e Meia Ltda., tributada pelo lucro presumido, apresentou as seguintes informações ocorridas em suas atividades comerciais normais, em abril de 2010, em reais:
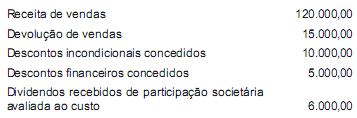
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88252
Contabilidade Geral
A Empresa Credita Ltda., prestadora de serviços de assessoria creditícia, tributada pelo lucro arbitrado, apresentou a seguinte relação dos serviços prestados a seus clientes, em maio/2010, recebidos em dinheiro, no próprio dia do serviço
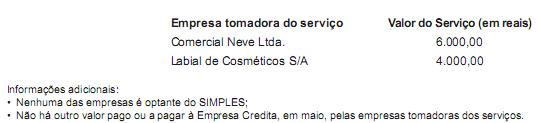
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88250
Contabilidade Geral
A Empresa Valdemar Ltda., prestadora de serviços de assessoria e administração de contas a pagar e a receber, tributada pelo lucro presumido, apresentou a seguinte relação dos serviços prestados a seus clientes, em abril/2010, recebidos em dinheiro, no próprio dia do serviço:
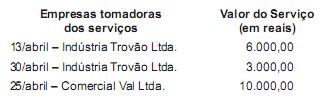
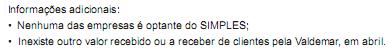
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88247
Contabilidade Geral
A Comercial Bastos Ltda., localizada na capital de São Paulo, onde o ICMS interno é 18%, vendeu mercadorias, a prazo, por R$ 100.000,00, para um consumidor final, não contribuinte do ICMS, localizado na Bahia, onde o ICMS interno é 17%. Considerando-se as informações recebidas e as determinações da legislação do ICMS sobre a incidência desse imposto nas operações interestaduais, o valor do ICMS, devido pela Comercial Bastos, nessa operação, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88246
Contabilidade Geral
A Agreste, uma Fundação Federal, efetuou os seguintes pagamentos no mês de agosto/2010, referentes ao próprio mês de agosto:
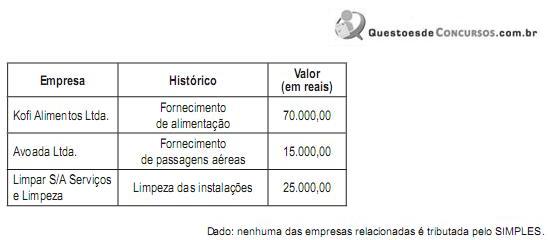
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88245
Contabilidade Geral
A Empresa Septal S/A, em janeiro de 2010, pagou a seus acionistas o valor de R$ 125.400,00, a título de Juros Sobre o Capital Próprio, informando, ainda, que
• os juros foram devidamente calculados de acordo com todas as determinações da legislação sobre a matéria, em vigor na data do pagamento;
• a composição do quadro de acionistas era de:
- 90% pessoas físicas, e
- 10% pessoas jurídicas;
• o pagamento era feito pelo regime de caixa;
• todos os registros contábeis pertinentes foram devidamente efetuados.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação do Imposto de Renda no que tange ao Imposto de Renda Retido na Fonte (IRRF), o valor do IRRF retido pela Septal, em reais, no pagamento dos Juros Sobre o Capital Próprio, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88242
Contabilidade Geral
No que se refere ao orçamento, analise os conceitos que se seguem.
I - Os orçamentos comunicam os planos de administração a toda organização.
II - Os orçamentos conduzem os administradores a refletir sobre o futuro e planejá-lo.
III - O processo de elaboração de orçamento proporciona um instrumento de alocação de recursos às partes da organi- zação nas quais podem ser usados mais eficazmente.
IV - O processo de elaboração de orçamentos ajuda a identificar possíveis pontos de estrangulamento antes de ocorre- rem.
V - Os orçamentos coordenam as atividades da organização inteira, integrando os planos de suas várias partes.
Caracterizam-se como vantagens da elaboração de um orçamento os conceitos apresentados em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88241
Contabilidade Geral
O orçamento geral é um resumo dos planos de uma empresa, no qual são fixadas metas específicas de atividades de venda, produção, distribuição e financiamento, e que, regra geral, culmina na elaboração das seguintes peças:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88240
Contabilidade Geral
Uma organização desejou agregar à sua produção e à sua imagem o conceito de lucro ambiental, que está relacionado à
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88239
Contabilidade Geral
A legislação fiscal em vigor permite a dedutibilidade da remuneração do capital próprio (juros sobre o capital próprio) desde que
• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e
• o valor apurado seja limitado ao maior valor entre
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88238
Contabilidade Geral
O artigo 189 da Lei nº 6.404/76, consolidada até 2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda. Já no parágrafo único, informa a ordem obrigatória em que o prejuízo do exercício deva ser absorvido. Essa ordem é estabelecida da seguinte forma:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88237
Contabilidade Geral
Quando se deseja registrar o valor excedente entre o preço de subscrição e o valor nominal das ações, que os acionistas pagam à Companhia, tal valor deve ser registrado em conta de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88236
Contabilidade Geral
A Companhia Pacífica S/A adquiriu 100% das ações da Companhia Atlântica S/A, entregando aos acionistas da Atlântica o valor correspondente às suas ações em ações da Companhia Pacífica S/A.
Nesse caso, na Companhia Atlântica S/A, conforme a le- gislação vigente, o registro contábil
Nesse caso, na Companhia Atlântica S/A, conforme a le- gislação vigente, o registro contábil
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88235
Contabilidade Geral
Segundo o CPC 06, a diferença entre arrendamento mercantil financeiro e operacional é que, enquanto o arrendamento mercantil financeiro transfere de forma substancial os riscos e benefícios inerentes à propriedade, o arrendamento mercantil operacional
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88234
Contabilidade Geral
A Companhia Cacife S/A, de capital fechado, possui ativo não circulante que pretende distribuir por seus acionistas. Nesse contexto, admita que
• o ativo não circulante foi classificado como mantido para distribuição aos sócios;
• as ações requeridas para tal distribuição, já iniciadas, indicam que ela é considerada como altamente provável;
• os sócios já aprovaram a distribuição.
Nessas condições, a expectativa do prazo para a distribuição ser completada, contada da data da respectiva classificação, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88233
Contabilidade Geral
A Indústria Famosa S/A recebeu do governo federal, em dinheiro, subvenção governamental para a implantação de unida- de fabril em um ente da Federação, considerado estratégico pelo Executivo Federal, para o desenvolvimento sustentado da região.
Admita que exista a necessidade de que essa subvenção não seja distribuída ou de qualquer forma repassada aos sócios (acionistas), sendo sua retenção considerada indispensável.
O registro contábil dessa retenção da subvenção governamental, desconsiderando as formalidades do lançamento, é o seguinte:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88232
Contabilidade Geral
O pronunciamento técnico CPC 24, Divulgação sobre as Partes Relacionadas, editado pelo Comitê de Pronunciamentos Contábeis, estabelece que a divulgação deva contemplar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88231
Contabilidade Geral
A Companhia de Aviação Alta Linhas Áreas S/A, que adquiriu o direito de aterrissagem em aeroportos nacionais, mediante subvenção governamental, informou:
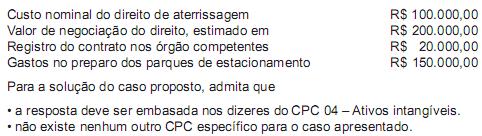
Considerando-se exclusivamente as informações recebidas, esse intangível deve ser registrado pela contabilidade, em reais, por
Considerando-se exclusivamente as informações recebidas, esse intangível deve ser registrado pela contabilidade, em reais, por
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88230
Contabilidade Geral
Uma máquina, adquirida em segunda mão pela Companhia Lourival S/A, está evidenciada no Balanço Patrimonial, ao final do primeiro ano de sua utilização, da seguinte forma:
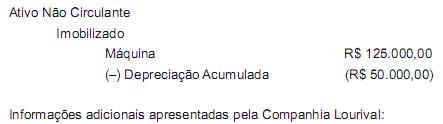
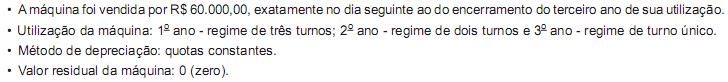
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é
Considere as informações recebidas e a boa técnica teórico-conceitual aplicável ao caso e desconsidere a incidência de qualquer tipo de imposto. Nesse contexto, o resultado apurado na venda da máquina, em reais, é

 Conheça nossos planos