Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.422 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272330
Contabilidade Geral
Texto associado

O quadro acima mostra os dados — relativos ao último exercício —
levantados pelo contador para a preparação da demonstração do
fluxo de caixa de determinada empresa. Com base nesses dados,
julgue os itens subsequentes.
O quadro acima mostra os dados — relativos ao último exercício —
levantados pelo contador para a preparação da demonstração do
fluxo de caixa de determinada empresa. Com base nesses dados,
julgue os itens subsequentes.
O caixa líquido consumido pelas atividades de financiamento foi inferior a R$ 200 mil.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272329
Contabilidade Geral
Texto associado
Julgue os itens a seguir, considerando os pronunciamentos do CPC
e os princípios de contabilidade.
e os princípios de contabilidade.
Considere que uma empresa, ao levantar as demonstrações contábeis no final de determinado exercício, tenha identificado as seguintes obrigações:
I uma obrigação de longo prazo decorrente de financiamento de ativos, obtido em instituição financeira;
II uma obrigação possível decorrente de reclamações de clientes, contudo sem expectativa de saída futura de recursos;
III uma obrigação tributária decorrente de impostos recuperáveis.
Nesse caso, essa empresa deverá demonstrar no passivo exigível do balanço patrimonial apenas o valor da obrigação I.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272328
Contabilidade Geral
Texto associado
Julgue os itens a seguir, considerando os pronunciamentos do CPC
e os princípios de contabilidade.
e os princípios de contabilidade.
A elaboração da demonstração do valor adicionado deve contemplar os seguintes quatro principais componentes na distribuição da riqueza: pessoal; insumos adquiridos de terceiros; impostos, taxas e contribuições; e remuneração de capitais próprios.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272327
Contabilidade Geral
Texto associado
Julgue os itens a seguir, considerando os pronunciamentos do CPC
e os princípios de contabilidade.
e os princípios de contabilidade.
Suponha que uma indústria de produtos veterinários tenha gastado, em 2011, R$ 100 mil na pesquisa de novos produtos. Nesse caso, no balanço patrimonial de 31/12/2011, o saldo do grupo ativo intangível considerará essa despesa de R$ 100 mil.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272326
Contabilidade Geral
Texto associado
Julgue os itens a seguir, considerando os pronunciamentos do CPC
e os princípios de contabilidade.
e os princípios de contabilidade.
Considere que haja duas formas de pagamento para a aquisição de um ativo imobilizado:
I pagamento de R$ 200 mil, à vista;
II pagamento de R$ 400 mil, em dez parcelas semestrais de R$ 40 mil.
Se determinada sociedade constituída por ações optar pela forma II para a aquisição do referido ativo, então, nesse caso, o valor a ser contabilizado como imobilizado na data da compra será de R$ 200 mil.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272325
Contabilidade Geral
Texto associado
Julgue os itens a seguir, considerando os pronunciamentos do CPC
e os princípios de contabilidade.
e os princípios de contabilidade.
Se um grupo econômico for constituído por seis empresas — uma controladora e cinco controladas —, mesmo que uma das controladas desenvolva negócios diferentes dos das outras cinco, a consolidação dos balanços incluirá as seis empresas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272324
Contabilidade Geral
Texto associado

Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Se a referida ração for perecível, com indicação dos prazos de validade nos pacotes, a empresa não poderá contabilizar seu estoque de ração canina da marca X pelo método “último que entra, primeiro que sai” (UEPS), pois, sendo perecível, a contabilização deve considerar o prazo de validade do produto.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272323
Contabilidade Geral
Texto associado
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Suponha que a empresa ofereça serviço de entrega dos produtos e que todos os 35 pacotes da ração X vendidos em outubro e novembro tenham sido entregues nos locais determinados pelos clientes. Nesse caso, todos os custos relacionados com esse serviço de entrega devem ter sido incorporados no custo da mercadoria vendida nesse período.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272322
Contabilidade Geral
Texto associado
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Se a empresa utilizou o método “primeiro que entra, primeiro que sai” (PEPS), o custo da ração canina X vendida nos meses de outubro e novembro foi de R$ 1.120,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272321
Contabilidade Geral
Texto associado
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Se a avaliação do estoque foi feita pelo método da média ponderada, o estoque da ração canina X, ao final de novembro de 2011, era inferior a R$ 500,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2011 - FUB - Técnico de Tecnologia da Informação - Básicos |
Q268895
Contabilidade Geral
Texto associado

Considerando a tabela acima, referente aos índices de incidência e
descontos do imposto de renda de pessoa física (IRPF) brasileiro,
para os meses dos anos de 2009 e 2010, julgue os itens seguintes.
Considerando a tabela acima, referente aos índices de incidência e
descontos do imposto de renda de pessoa física (IRPF) brasileiro,
para os meses dos anos de 2009 e 2010, julgue os itens seguintes.
Se um indivíduo teve, em determinado mês de 2009, renda líquida de R$ 2.500,00, então, nesse mês, o seu salário líquido foi inferior a R$ 2.350,00.
Q250870
Contabilidade Geral
Texto associado
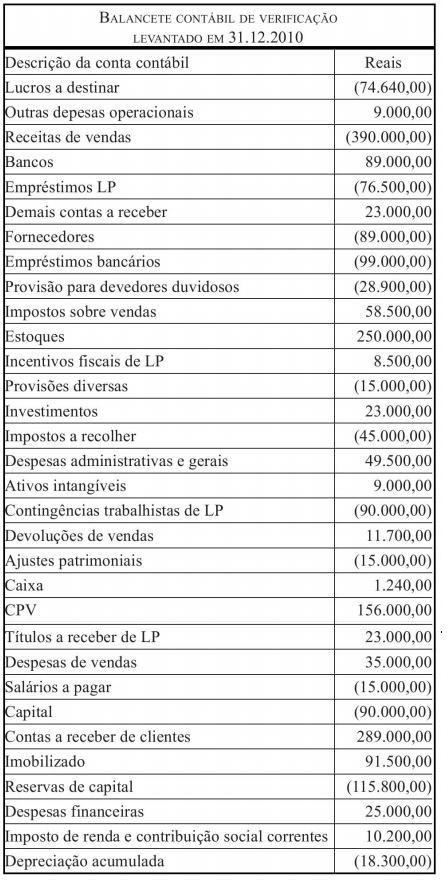
Baseado no balancete de verificação descrito a seguir e utilizando-se dos conceitos teóricos de análises das demonstrações contábeis, responda à questão.
O percentual da margem líquida do resultado da empresa é de
Q250867
Contabilidade Geral
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, exceto o passivo fiscal diferido que advenha de
Q250866
Contabilidade Geral
O balanço patrimonial tem por finalidade apresentar a posição financeira e patrimonial de uma empresa em uma determinada data, representando, portanto, uma posição estática. No balanço, as contas serão classificadas segundo os elementos do patrimônio que as registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da empresa.
Nesse sentido, o ativo
Nesse sentido, o ativo
Q250865
Contabilidade Geral
De acordo com a estrutura conceitual básica da contabilidade, instituída pelo Comite de Pronunciamentos Contábeis e corroborada pelo Conselho Federal de Contabilidade, que foi determinada após o advento da Lei n.° 11.638/07, bem como com a decisão pela convergência da Contabilidade brasileira às Normas Internacionais de Contabilidade emitidas pelo "IASB", pode-se afirmar que as principais características qualitativas das demonstrações contábeis são
Q250864
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade e pronunciamentos técnicos, ativos imobilizados são ativos tangíveis que
Q250863
Contabilidade Geral
Em decorrência da assinatura de um contrato de prestação de serviços, está estipulado em cláusula contratual o pagamento, pela Contratante à Contratada, do equivalente a 40% do valor total do contrato, com a emissão da nota fiscal suportando esse valor e sem incidência de impostos. Diante disso, e considerando que os serviços não foram iniciados, a empresa contratada deverá escriturar na contabilidade a seguinte rubrica contábil em contrapartida da disponibilidade:
Q250862
Contabilidade Geral
A escrituração contábil no Brasil, conforme determina o Conselho Federal de Contabilidade, é Sustentada pela NBC ITG 200, que por sua vez determina que a Entidade deve manter um sistema de escrituração uniforme dos seus atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico, e a escrituração será executada
I. em idioma e moeda corrente nacionais;
II. quanto ao item I, se o capital social da entidade possuir participação estrangeira superior a 50%, o idioma e a moeda corrente deverão obedecer às normas do país de origem;
III. em forma contábil;
IV. em ordem cronológica de dia, mês e ano;
V. com espaços em branco, sem entrelinhas, borrões, rasuras, emendas ou transportes para as margens;
VI. com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos e a prática de atos administrativos.
Estão corretas apenas
Q250861
Contabilidade Geral
O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, a um conjunto de pessoas, a uma sociedade ou a uma instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Esse axioma nos leva ao entendimento de que o Patrimônio pertence à Entidade,mas a reciproca não é verdadeira. A soma ou agregação contábil de Patrimônio não resulta em nova Entidade, mas
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRF - 3ª REGIÃO
Prova:
CESPE - 2011 - TRF - 3ª REGIÃO - Juiz Federal |
Q249739
Contabilidade Geral
Uma das características do mundo globalizado é a adoção de normas internacionais em diversos setores da sociedade. Na área da contabilidade, por exemplo, houve, nos últimos anos, alterações significativas introduzidas pela Lei das Sociedades por Ações. No que se refere à classificação dos componentes patrimoniais, assinale a opção correta com base nas normas legais atualmente aplicáveis.

 Conheça nossos planos