Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.413 questões


Q488053
Contabilidade Geral
É um valor que deve ser adicionado ao lucro contábil antes do imposto de renda para obter o lucro real de uma companhia:
Q488052
Contabilidade Geral
São dadas as seguintes informações, em R$, relativas ao mês de maio de 2011, retiradas da escrituração contábil da Cia. Monte Azul, que é tributada pelo imposto de renda das pessoas jurídicas com base no lucro real:
Receita da venda de mercadorias...................................................... 800.000,00
Devolução de vendas......................................................................... 50.000,00
Receitas financeiras.......................................................................... 100.000,00
Aquisição de mercadorias para revenda.............................................. 350.000,00
Despesas de energia elétrica................................................................. 80.000,00
Fretes sobre vendas, cujo ônus coube à companhia ............................. 40.000,00
Receita da venda de bem do Ativo Imobilizado .................................... 20.000,00
Despesas de aluguel de imóvel, pago a uma pessoa física..................... 30.000,00
Com base nesses dados, o valor da COFINS não cumulativa, a ser recolhida pela Companhia no mês de junho de 2011, corresponde a, em R$,
Q488051
Contabilidade Geral
Uma companhia comercial varejista adquiriu 1.000 unidades de um determinado produto pelo valor unitário de R$ 10,00, tendo pago o IPI de 10% incidente sobre a compra, cujo valor total foi R$ 11.000,00. Posteriormente, ela revendeu 80% do lote por R$ 25,00 cada unidade. Ambas as operações foram tributadas pelo ICMS à alíquota de 18% e a companhia está sujeita à incidência do PIS e da COFINS no regime da não cumulatividade. O valor do ICMS que a empresa deveria recolher à Fazenda Estadual, considerando-se apenas essas operações, seria, em R$,
Q488050
Contabilidade Geral
A Cia. Gama criou uma subsidiária integral no exterior, investindo a quantia de 500.000 dólares americanos a título de integralização de capital, sendo que a cotação do dólar, na época, era de R$ 1,50. No final do exercício, essa subsidiária apresentou um lucro de 100.000 dólares americanos, data em que a cotação do dólar havia aumentado para R$ 1,60. A contabilização do ajuste, segundo o Pronunciamento Técnico do CPC, deverá ser, em R$,
Q488049
Contabilidade Geral
Em relação aos tributos cobrados no Brasil, é correto afirmar:
Q488048
Contabilidade Geral
A Cia. Paratodos, no presente exercício de 2011, mantém na sua escrituração contábil um ativo financeiro destinado para venda, cuja taxa de rendimento havia sido prefixada em 12% a.a. Se a taxa de juros de mercado para esse tipo de papel diminuir para 10% a.a., a Companhia, em obediência às novas regras de avaliação de ativos e passivos prescritas pelas atuais normas contábeis brasileiras, deve
Q488047
Contabilidade Geral
A Cia.B é controlada pela Cia.A. Os balanços patrimoniais das duas companhias, referentes ao exercício encerrado em 31-12-2010, estão descritos a seguir:
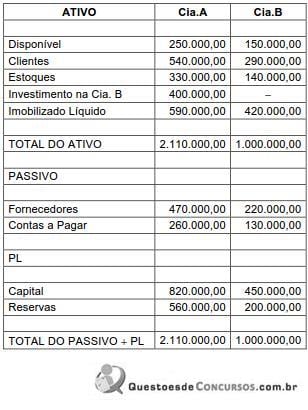
Efetuando-se a consolidação dos balanços, o valor do Patrimônio Líquido consolidado corresponderá a, em R$,
Efetuando-se a consolidação dos balanços, o valor do Patrimônio Líquido consolidado corresponderá a, em R$,
Q488046
Contabilidade Geral
A Cia. Cruzeiro do Sul é coligada da Cia. Estrela do Norte, da qual detém uma participação de 30% no capital votante. A referida participação não está disponível para venda. O referido investimento é classificado no Ativo Não Circulante e avaliado, na contabilidade da investidora, pelo
Q488045
Contabilidade Geral
Na Demonstração do Valor Adicionado,
Q488044
Contabilidade Geral
São dadas as seguintes informações, em R$, extraídas da escrituração contábil da Cia. ABC, que elabora a Demonstração dos Fluxos de Caixa pelo método direto:
Saldo da conta Duplicatas a Receber em 31-12-2009.................................................. 385.890,00
Saldo da conta Duplicatas a Pagar em 31-12-2010...................................................... 388.650,00
Vendas efetuadas pela companhia no exercício de 2010............................................. 956.230,00
Compras efetuadas pela companhia no exercício de 2010 .......................................... 487.340,00
Saldo da conta Duplicatas a Pagar em 31-12-2009...................................................... 416.220,00
Saldo da conta Duplicatas a Receber em 31-12-2010.................................................. 352.810,00
O valor das vendas recebidas dos clientes no exercício de 2010 foi, em R$,
Q488043
Contabilidade Geral
Em relação às alterações promovidas na Lei n° 6.404/1976 pelas Leis n° 11.638/2007 e 11.941/2008, é correto afirmar:
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480018
Contabilidade Geral
A empresa Olindense S/A tem seu patrimônio em 31.12.2009, conforme segue:
Patrimônio Líquido R$
Capital subscrito 1.050.000,00
(-) Capital a realizar (150.000,00)
Reserva legal 80.000,00
Reserva estatutária 15.000,00
No exercício de 2010, ocorreram as seguintes situações:
• integralização do capital pelos acionistas;
• retenção de lucros para investimento R$ 25.000,00;
• incorporação das reservas estatutárias ao capital;
• reserva legal constituída de R$ 7.500,00;
• lucro do exercício de R$ 150. 000,00;
• dividendos propostos R$ 37.500,00.
Após elaboração da Demonstração das Mutações do Patrimônio Líquido, o capital realizado apresenta o valor de
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480017
Contabilidade Geral
As contrapartidas de aumentos ou diminuições de valor atribuído a elementos do Ativo e do Passivo, em decorrência da sua avaliação a preço de mercado, serão de acordo com a Lei N° 6.404/76 e suas posteriores alterações, enquanto não computadas no resultado do exercício, em obediência ao Regime de Competência, classificadas como
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480016
Contabilidade Geral
Em conformidade com a Lei 6.404/76 e suas alterações, os empréstimos a sócios e diretores da companhia serão classificados no
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480015
Contabilidade Geral
Determinada empresa do ramo de veículos adquire chaveiros para brindes aos seus clientes. A contabilização das aquisições dos brindes é efetuada
Ano: 2011
Banca:
UPENET/IAUPE
Órgão:
Prefeitura de Olinda - PE
Prova:
UPENET/IAUPE - 2011 - Prefeitura de Olinda - PE - Auditor - Fiscal da Fazenda Municipal |
Q480014
Contabilidade Geral
De acordo com NBC T 19.8, um ativo pode ser considerado intangível, quando apresentar os seguintes requisitos básicos :
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445843
Contabilidade Geral
Em janeiro de X0, a editora Contábil vendeu 20 assinaturas anuais da revista Eu amo Contabilidade por R$ 120,00 cada. As revistas serão entregues a partir de 01 de fevereiro de X0. Considerando que o recebimento será em 6 parcelas iguais e mensais a serem recebidas de janeiro a junho de X0 e que a revista é quinzenal, determine o valor da receita apurada em janeiro de X0 pela editora Contábil.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445842
Contabilidade Geral
As alternativas abaixo apresentam casos em que uma empresa controladora pode deixar de apresentar as demonstrações contábeis consolidadas, À EXCEÇÃO DE UMA. Assinale-a.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445841
Contabilidade Geral
A Cia. ABC comprou em 01/0/.X1 um imóvel no valor de R$ 900.000, sendo que foram atribuídos 50% do valor para a construção e 50% para o terreno. A vida útil estimada do edifício foi de 40 anos, com um valor residual de R$ 50.000. Em 31/12/X2, o imóvel foi vendido por R$ 860.000. Qual foi o resultado gerado na alienação desse ativo?
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445840
Contabilidade Geral
A Cia. MM apresentava o seguinte Balanço Patrimonial em
31/12/2009:
ATIVO
Disponibilidades 67.000
Clientes 45.000
Estoques 30.000
Aluguel antecipado 20.000
Móveis 80.000
Computadores 20.000
Total 262.000
PASSIVO e PATRIMONIO LIQUIDO Fornecedores 112.000
Capital Social 150.000
Total 262.000
As seguintes operações ocorreram em 2010:
1. Reconhecimento de Receitas Operacionais à vista, no valor de R$ 500.000.
2. Despesa de depreciação dos móveis, no valor de R$ 10.000.
3. Venda dos computadores por R$ 30.000. Metade do valor foi recebida à vista, e o restante será recebido em janeiro de 2011.
4. O saldo de clientes foi integralmente recebido.
5. Compra de estoque por R$ 30.000 à vista.
6. Compra de um terreno por R$ 40.000 à vista.
7. O aluguel foi inteiramente apropriado.
8. Pagamento de dividendos no valor de R$ 5.000.
Assinale o valor do caixa consumido pela atividade de Investimento da empresa.

 Conheça nossos planos