Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


No conjunto completo das Demonstrações Contábeis, de acordo com o Pronunciamento Técnico CPC 26 - Apresentação das Demonstrações Contábeis, está a Demonstração do Resultado Abrangente.
Assinale a opção que indica o item que deve ser evidenciado na Demonstração como “Outros Resultados Abrangentes”.
Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
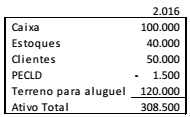
Na data, o estoque era composto por 100 unidades do produto P, sendo que cada unidade era vendida por R$ 450. Além disso, o terreno era avaliado ao valor justo, enquanto seu custo era de R$ 100.000.
Na elaboração do balanço patrimonial da Cia X, em 31/12/2017, verificou-se que
• a conta-caixa não havia considerado uma receita à vista em 2016 no valor de R$ 25.000;
• o produto P estava sendo vendido por R$ 380;
• a previsão para as perdas estimadas em créditos de liquidação duvidosa era de 5%;
• o valor justo do terreno era de R$ 130.000;
• o terreno passou a ser avaliado ao custo.
Assinale a opção que indica o valor do ativo total em 31/12/2017,
em comparação ao de 31/12/2016, de acordo com o
Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro.
A Cia Beta apresentava os seguintes saldos em seu balanço patrimonial de 31/12/2015: Caixa: R$ 200.000 e Capital Social: R$ 200.000.
Em 01/01/2016 a sociedade empresária comprou um veículo por R$ 40.000 à vista. A vida útil estimada é de dez anos e a sociedade empresária não considerava valor residual. A depreciação do veículo para fins fiscais é de cinco anos.
Ainda no ano de 2016, ela auferiu receitas de serviços no valor de R$ 100.000. Os custos dos serviços prestados foram de R$ 120.000. A sociedade empresária apresentava fortes perspectivas de lucros nos anos seguintes.
No ano de 2017, ela auferiu Receitas de Serviços no valor de R$ 150.000. Já os custos dos serviços prestados foram de R$ 130.000.
Em 31/12/2017, o imposto sobre a renda corrente e o imposto sobre a renda diferido da sociedade empresária, de acordo com o Pronunciamento Técnico CPC 32, Tributos sobre o Lucro, considerando a alíquota de imposto sobre a renda e a contribuição social fixa de 34%, são, respectivamente,
Na última versão do Pronunciamento Técnico CPC00 - Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, a característica “essência sobre a forma” foi formalmente retirada da condição de componente separado da representação fidedigna.
Assinale a opção que indica o motivo porque a “essência sobre a forma” foi retirada.
A tabela a seguir apresenta informações, com valores em reais, extraídas da contabilidade do exercício de 20XX de uma empresa.
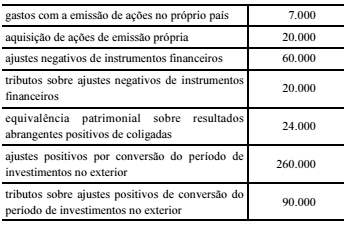
De acordo com os dados da tabela, e considerando que, no
exercício de 20XX, a referida empresa apurou lucro líquido de
R$ 120.000, então o valor, em reais, apurado pela empresa a título
de outros resultados abrangentes no período foi de
A seguir, a tabela I apresenta, em reais, as variações entre os dois últimos exercícios, verificadas por uma empresa em suas demonstrações contábeis; e a tabela II apresenta, em reais, a composição da demonstração dos lucros ou prejuízos acumulados do exercício mais recente da referida empresa.
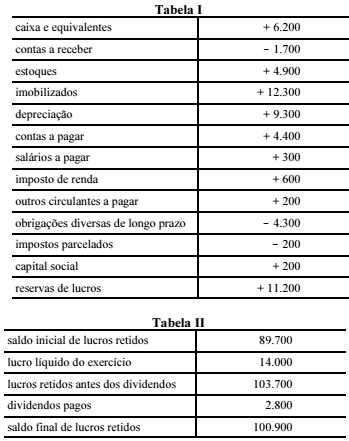
Conforme os dados das tabelas I e II, o total, em reais, das fontes de
caixa a ser considerado para o exercício mais recente foi de
Determinada entidade governamental apresentou as seguintes despesas em um determinado período:
Assinale a alternativa que classifica corretamente as contas apresentadas.
Analise o texto abaixo e assinale a opção CORRETA:
Evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
O texto refere-se a:
A divisão do patrimônio líquido apresenta as seguintes contas:
I. Capital social.
II. Reservas de capital e reservas de lucros.
III. Ações em tesouraria.
IV. Prejuízos acumulados.
V. Dividendos obrigatórios a distribuir.
Marque a opção que apresenta as afirmativas CORRETAS.
Conforme previsto no art. 12 da Resolução 803/96 (Código de Ética do Profissional da Contabilidade), a transgressão de preceito constitui INFRAÇÃO ÉTICA, sendo aplicadas as seguintes penalidades:
I) Advertência reservada
II) Advertência pública
III) Censura reservada
IV) Censura pública
São penalidades previstas no art.12 do Código de Ética do Profissional da Contabilidade SOMENTE:
De acordo com a Resolução 803/96 (Código de Ética do Profissional da Contabilidade), analise as seguintes proposições:
I) Auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita.
II) Guardar sigilo sobre o que souber em razão do exercício profissional lícito, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei, ou quando solicitado por autoridades competentes, entre estas os Conselhos Regionais de Contabilidade.
III) Inteirar-se de todas as circunstâncias, antes de emitir opinião sobre qualquer caso.
IV) Aconselhar o cliente ou o empregador contra disposições expressas em lei ou contra os Princípios de Contabilidade e as Normas Brasileiras de Contabilidade editadas pelo Conselho Federal de Contabilidade.
Com base nas proposições apresentadas, classifique como VEDADO ou DEVER do profissional contador, conforme estabelece o Código de Ética:
Sobre o patrimônio, analise as assertivas e identifique com V as verdadeiras e com F as falsas.
( ) Os elementos que compõem o patrimônio são: ativo, passivo e patrimônio líquido.
( ) O patrimônio líquido é o valor residual dos passivos da entidade depois de deduzidos todos seus ativos.
( ) O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público.
A alternativa que contém a sequência correta, de cima para baixo, é
A conta Bancos, nos registros contábeis, constava com o saldo de R$ 6.500,00 e o extrato continha o saldo de R$ 7.600,00. Sabe-se que o banco devolveu, por insuficiência de fundos, um cheque de R$ 800,00 que foi depositado. Por outro lado, constatou-se que o banco tenha efetuado a cobrança de um título de R$ 700,00 que lhe havia sido encaminhado. Verificou-se, ainda, que o banco não havia registrado, até o momento, cheques emitidos no valor de R$ 1.200,00.
Nessa situação hipotética, o saldo bancário ajustado será de
Assinale a alternativa que apresenta a equação fundamental do patrimônio que se coaduna com a teoria do proprietário.
Mediante a aplicação correta do método das partidas dobradas, o balancete só deixará de “bater” se

 Conheça nossos planos