Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.325 questões

Q898161 Contabilidade Geral
São exemplos de formalidades intrínsecas do Livro Diário, EXCETO:
Alternativas
Q898160 Contabilidade Geral
Conforme o disposto no art. 183, da Lei nº 6.404/76, no balanço, os elementos do ativo serão avaliados de acordo com certos critérios. No que diz respeito a tais critérios, é INCORRETO afirmar:
Alternativas
Q898159 Contabilidade Geral
Os gastos com alimentação dos empregados são classificados na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898158 Contabilidade Geral
Nos termos previstos no art. 177, da Lei nº 6.404/76, a escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e societária e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência. Assim sendo, é INCORRETO afirmar:
Alternativas
Q898157 Contabilidade Geral
Um lançamento contábil de segunda fórmula significa:
Alternativas
Q898155 Contabilidade Geral
Algumas atividades de investimento e de financiamento não afetam diretamente os fluxos de caixa, embora alterem a estrutura de capital e de ativos de uma empresa. Entre estas atividades estão, EXCETO:
Alternativas
Q898154 Contabilidade Geral
Nos termos do § 5º, do art. 176, da Lei nº 6.404/76, as notas explicativas devem, dentre outros, indicar, EXCETO:
Alternativas
Q898150 Contabilidade Geral
São considerados ativos intangíveis:
Alternativas
Q898149 Contabilidade Geral
Os serviços prestados por fornecedores são classificados na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898148 Contabilidade Geral
Nos termos da estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro, os elementos diretamente relacionados com a mensuração da posição patrimonial e financeira são os ativos, os passivos e o patrimônio líquido. Estes são definidos como segue:
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade. II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos. III. Patrimônio líquido é o interesse total nos ativos monetários da entidade depois de deduzidos todos os seus passivos e demais custos.
Estão CORRETAS as afirmativas:
Alternativas
Q898143 Contabilidade Geral
As comissões bancárias são classificadas na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q898142 Contabilidade Geral

Do balanço patrimonial de uma sociedade empresária, foram extraídas as seguintes informações:


Imagem associada para resolução da questão

Considerando-se os dados acima, assinale a opção que contém o valor do Ativo Total da citada sociedade.
Alternativas
Q898141 Contabilidade Geral
As demonstrações contábeis são elaboradas e apresentadas para usuários externos em geral, tendo em vista suas finalidades distintas e necessidades diversas. Portanto, as informações contábeis devem ser úteis para os seus usuários. A característica qualitativa de melhoria das demonstrações contábeis, que ajuda a assegurar aos usuários que a informação representa fidedignamente o fenômeno econômico que se propõe representar, denomina-se:
Alternativas
Q898139 Contabilidade Geral
O processo técnico de correção de um registro contábil realizado com erro na escrituração das entidades é denominado retificação de lançamento. São formas de retificação de lançamento, EXCETO:
Alternativas
Q898138 Contabilidade Geral
O ganho com juros sobre o capital próprio recebido de participações societárias é classificado na Demonstração do Valor Adicionado - DVA como:
Alternativas
Q897971 Contabilidade Geral
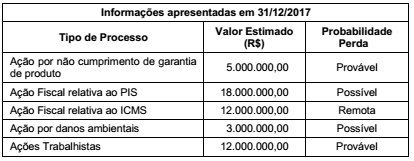
A empresa Novos Problemas S.A. nunca teve problemas com ações de qualquer natureza, mas no ano de 2017 se deparou com alguns processos movidos contra ela. Até o dia 31/12/2017 não ocorreu nenhuma audiência ou julgamento para qualquer dos processos. A assessoria jurídica apresentou para a diretoria da empresa, em 31/12/2017, as informações constantes da tabela a seguir, onde constam a avaliação feita quanto à possibilidade de perda dos diversos processos e os valores prováveis que poderão ser desembolsados pela empresa:

Imagem associada para resolução da questão

Sabendo que os valores estimados para as ações são confiáveis e as probabilidades de perda foram avaliadas com critérios adequados, o valor total que deveria ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2017 da empresa Novos Problemas S.A. é, em reais,
Alternativas
Q897970 Contabilidade Geral
A Cia. de Águas Marítimas adquiriu um estoque de mercadorias para revenda no valor de R$ 500.000,00. A compra foi realizada no dia 30/12/2017, o prazo para pagamento concedido pelo fornecedor foi de 300 dias e sabe-se que o preço das mercadorias seria R$ 453.000,00 se a compra fosse efetuada à vista. A Cia. de Águas Marítimas pagou, adicionalmente, R$ 7.000,00 referente a frete e seguro para retirada das mercadorias junto ao fornecedor. A Cia. possui um estudo estatístico confiável e auditado por empresa independente e avalia, por este modelo, que as perdas de estoque, em função do seu processo de armazenagem e distribuição, representa 2% do valor total de cada compra. Com base nestas informações, os valores líquidos reconhecidos pela Cia. de Águas Marítimas nas demonstrações contábeis de 2017 foram:
Alternativas
Q897969 Contabilidade Geral

O saldo da conta Provisões evidenciado no Balanço Patrimonial de uma empresa, em 31/12/2016, era composto dos seguintes valores:
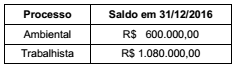

Imagem associada para resolução da questão


Em 31/12/2017 a empresa obteve as seguintes informações sobre os diversos processos a que está respondendo:
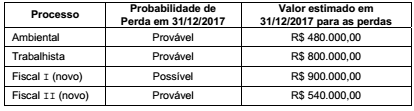

Imagem associada para resolução da questão


Na Demonstração do Resultado de 2017, o efeito total que a empresa reconheceu, em função das provisões necessárias, foi

Alternativas
Q897968 Contabilidade Geral

No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:


− Vendas à vista no valor de R$ 10.000.000,00

− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.

− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.


Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:

Alternativas
Q897967 Contabilidade Geral

A empresa Não Compro Nada S.A. realizou um contrato de arrendamento mercantil financeiro para a aquisição de um caminhão. O contrato será pago em 36 parcelas mensais de R$ 16.067,50 e uma parcela adicional no valor de R$ 50.000,00 que deverá ser paga juntamente com a 24ª parcela mensal. As demais informações sobre o contrato são as seguintes:


− Data do contrato: 01/12/2016

− Taxa implícita de juros do contrato: 1,2% ao mês

− Valor presente das parcelas em 01/12/2016: R$ 500.000,00

− Valor justo do caminhão em 01/12/2016: R$ 550.000,00

− Vida útil do caminhão para a empresa: 7 anos

− Valor residual esperado de venda do caminhão: R$ 164.000,00


O valor total das despesas que afetaram o resultado de dezembro de 2016, decorrentes do contrato de arrendamento mercantil financeiro citado foi, em reais, 

Alternativas
Respostas
20341: A
20342: B
20343: A
20344: B
20345: C
20346: C
20347: B
20348: D
20349: A
20350: B
20351: C
20352: D
20353: D
20354: B
20355: D
20356: D
20357: B
20358: B
20359: A
20360: C