Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.325 questões


A loja Tudo em Fixadores – Comércio de Materiais para Construção Ltda., enquadrada no lucro presumido, estabelecida na cidade de Itajaí (SC), adquiriu para revenda um lote de parafusos de origem nacional por R$ 50.000,00, mais IPI de R$ 5.000,00, diretamente de fabricante (não enquadrado no Simples Nacional), situado na cidade de Joinville – SC. Considere que tais mercadorias estão sujeitas à substituição tributária, com retenção antecipada do ICMS, que a Margem de Valor Agregado (MVA) é de 50%, que a alíquota interna da mercadoria em SC é de 17% e que não há outros valores envolvidos, tampouco isenção ou redução de base de cálculo nas operações.
Na venda feita à loja Tudo em Fixadores, o valor do ICMS retido antecipadamente por substituição tributária pelo fabricante de Joinville (SC) foi de:
Outros resultados abrangentes compreendem itens de receita e despesa (incluindo ajustes de reclassificação), que não são reconhecidos na demonstração do resultado.
Os componentes dos outros resultados abrangentes não incluem:
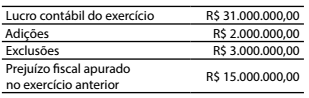
Então, o imposto de renda e a contribuição social devidos são, respectivamente, de:
Companhia de distribuição de energia elétrica de determinado estado da federação é proprietária de postes de rede elétrica entre dois municípios vizinhos. Fez a locação dos postes para uma empresa de telefonia instalar cabos para comunicação.
Nesse caso, é correto afirmar:
Uma empresa comercial tributada pelo lucro presumido apurou as seguintes receitas mensais com a venda de mercadorias:
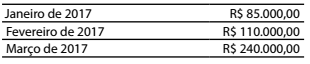
Então, a contribuição social e o total da COFINS no
regime cumulativo apurados no período são, respectivamente,
de:
Uma empresa tributada pelo lucro presumido apurou em um trimestre do ano-calendário as seguintes receitas:
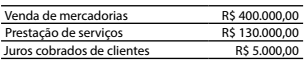
Então, o imposto de renda a pagar no período foi de:
Lucro Líquido do Exercício antes do imposto de renda R$ 525.000,00 Adições (Parte A do LALUR) R$ 306.000,00 Exclusões (Parte A do LALUR) R$ 360.000,00 Prejuízo de Exercícios Anteriores (Parte B do LALUR) R$ 145.220,00
Considerando a alíquota de compensação máxima de prejuízos fiscais, o valor da base de cálculo do imposto de renda devido pela Companhia “XXX” é de

 Conheça nossos planos