Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.961 questões


em X0: R$ 100.000;
em X1: R$ 120.000; em X2: R$ 200.000; e em X3: R$ 80.000. Ainda, a construtora incorre em despesas gerais de R$ 180.000 ao ano. Em 01/01/X0 foram vendidos três apartamentos por R$ 800.000 cada, à vista.
Assinale a opção que indica o lucro bruto relacionado à venda destes três apartamentos, reconhecido na Demonstração do Resultado do Exercício da construtora em 31/12/X2, considerando que os valores reais foram iguais aos estimados.
Assinale a opção que indica os lançamentos contábeis realizados pela sociedade empresária na data em que os móveis foram adquiridos.
Após o reconhecimento inicial, a instituição de ensino escolheu mensurar o prédio pelo método do valor justo, com acréscimo reconhecido anualmente na Demonstração do Resultado. Na data, este era de R$600.000.
Em 31/12/X1, a instituição decidiu que iria utilizar o prédio em seus negócios, passando a contabiliza-lo como ativo imobilizado. Na data, o valor justo do prédio era de R$700.000.
Assinale a opção que indica o valor contábil do prédio no balanço patrimonial da instituição de ensino, em 31/12/X1.
Quando um item não é individualmente material, ele deve ser
Assinale a opção que indica a receita de vendas contabilizada, em janeiro de 2022, pela Cia. X e pela Cia. Y, respectivamente.
Assinale a opção que indica quando as reservas de capital podem ser utilizadas.
De acordo com a NBC TG 07 (R2) – Subvenção e Assistência Governamentais, assinale a opção que indica o tratamento contábil da subvenção nas demonstrações contábeis da sociedade empresária.
Uma entidade emitiu debêntures no valor de R$ 100.000. No processo, a entidade incorreu nos seguintes gastos, exclusivamente vinculados ao lançamento destas debêntures:
De acordo com a NBC TG 08 – Custos de Transação e Prêmios na
Emissão de Títulos e Valores Mobiliários, assinale a opção que
indica a mensuração e apresentação das debêntures no balanço
patrimonial da entidade, na data do registro inicial da captação.
A Cia. A tinha participação de 100% na Cia. B. A Cia. B tinha ativos e passivos com terceiros. Em X1, a Cia. A incorpora a Cia. B.
Assinale a opção que indica o(s) elemento(s) do balanço patrimonial no(s) qual(ais) não deverá haver alteração após a incorporação.
A moeda funcional da Cia. ABC é o real, enquanto foi definido que a investida norte-americana terá como moeda funcional o dólar.
Para o início das operações da investida no exterior, a Cia. ABC enviou ativos equivalentes a 5.000 dólares, assim constituídos:
•Estoques, vendidos a prazo, com vencimento em 30 dias: 500 dólares
•Empréstimo, cuja intenção efetiva era a transformação em capital social em até 90 dias: 1000 dólares
•Integralização de capital social: 3500 dólares
De acordo com a característica do tratamento da variação
cambial e a NBC TG 02 (R3) - Efeitos das Mudanças nas Taxas de
Câmbio e Conversão de Demonstrações Contábeis, assinale a
opção que indica a apresentação de cada elemento,
respectivamente, nas Demonstrações Contábeis Individuais da
Cia. ABC.
Uma sociedade empresária tinha 80% de participação na Cia. X. Em 30/12/X0, a sociedade empresária apresentava o seguinte balanço patrimonial:
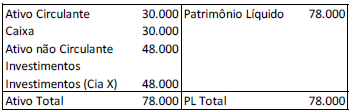
No ano de X0, a Cia. X auferiu lucro de R$ 10.000 e distribuiu dividendos no total de R$ 2.000.
Assinale a opção que indica o saldo da conta “Investimentos” no
balanço patrimonial da sociedade empresária em 31/12/X0, após
a apuração do lucro e o reconhecimento dos dividendos pela Cia
X.
Uma entidade apresentava o seguinte balanço patrimonial em 31/12/X0:
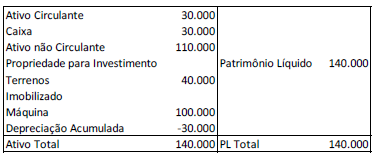
Na data, a máquina era depreciada de acordo com o método da linha reta.
No ano de X1, a entidade passou a reconhecer os terrenos a valor justo, que era de R$60.000. Ainda, a entidade passou a depreciar a máquina de acordo com o método dos benefícios gerados.
De acordo com a NBC TG 23 (R2) - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro, assinale a opção que indica a
classificação das mudanças do reconhecimento do terreno e do
método de depreciação, respectivamente.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X1:
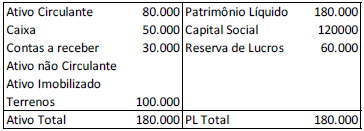
O montante contabilizado como “contas a receber” diz respeito à venda de um ativo imobilizado e tinha previsão de recebimento em fevereiro de X2.
No ano de X2, o montante foi recebido, no entanto, a sociedade empresária não baixou este ativo, tendo aumentado a conta Caixa.
Ao auditar as demonstrações contábeis da sociedade empresária,
em 31/12/X2, e as demonstrações comparativas relativas a
31/12/X1, os auditores concluíram que
I. templos de qualquer culto;
II. associações militares;
III. Itaipu Binacional;
IV. instituições de caráter filantrópico, recreativo, cultural, científico e às associações civis, a que se refere o art. 15 da Lei nº 9.532, de 1997;
V. clubes de futebol.
Estão corretos os itens
https://www.crcdf.org.br/portal/wp-content/uploads/2021/06/NBCPG01-NOVOCODIGO-DE-ETICA-2019.pdf
Nesse contexto, analise as assertivas:
I.Guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II.Aplicar as salvaguardas previstas pela profissão, pela legislação, por regulamento ou por organização empregadora toda vez que identificar ou for alertado da existência de ameaças mencionadas nas normas de exercício da profissão contábil, observando o seguinte: tomar medidas razoáveis para evitar ou minimizar conflito de interesses, e quando não puder eliminar ou minimizar a nível aceitável o conflito de interesses, adotar medidas de modo a não perder a independência profissional.
III.Abster-se de expressar argumentos ou dar conhecimento de sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu trabalho no âmbito técnico e limitando-se ao seu alcance, e abster-se de interpretações tendenciosas sobre a matéria que constitui objeto do trabalho, mantendo a independência profissional.
IV.Zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo, abstendo-se de emitir qualquer opinião em trabalho de outro contador, sem que tenha sido contratado para tal.
Marque as assertivas que estão coerentes com os " Deveres do Contador".
Sempre que um equipamento ou material permanente for enviado ao departamento que o requisitou, deverá ter o referente termo de responsabilidade emitido pelo setor de patrimônio, com uma via arquivada na seção de patrimônio da unidade e a outra entregue ao signatário.
São razões para a emissão obrigatória desse documento, exceto:
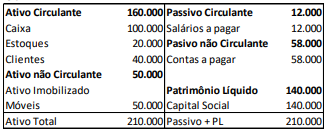
Cia X:
Cia y:
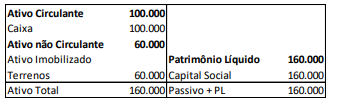
Em janeiro de X1, as Cias X e Y fazem uma fusão, constituindo a Cia Z. Na data, o valor de mercado do terreno era de R$80.000. Assinale a opção que indica a porcentagem da Cia Z que pertence ao sócio da Cia X após a fusão.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:
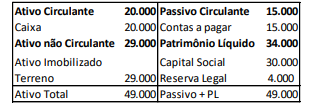
No ano de X1 a sociedade empresária reconheceu os seguintes eventos:
• Receita líquida de vendas: R$80.000;
• Custo das mercadorias vendidas: R$20.000;
• Despesas operacionais: R$10.000;
• Receita financeira: R$15.000;
• Imposto de renda e contribuição social sobre o lucro: 20% do lucro antes do imposto de renda e contribuição social.
Além disso, de acordo com o estatuto da sociedade empresária, ela deve distribuir dividendos mínimos obrigatórios de 25% do lucro líquido ajustado. Todas as receitas são tributáveis e as despesas dedutíveis.
Assinale a opção que indica o valor dos dividendos distribuídos pela sociedade empresária em 31/12/X1.

 Conheça nossos planos