Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.336 questões


Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339846
Contabilidade Geral
O patrimônio de uma empresa é formado pelo
conjunto de bens, direitos e obrigações que ela possui
em determinado momento. Na contabilidade, esse
patrimônio é organizado em três grandes grupos:
Ativo, Passivo e Patrimônio Líquido. No fechamento
anual, a empresa Gama apresentou os seguintes
valores:
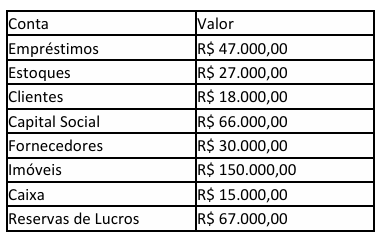
Com base na classificação patrimonial, assinale a alternativa correta:
Com base na classificação patrimonial, assinale a alternativa correta:
Ano: 2026
Banca:
IVIN
Órgão:
Câmara de Araguatins - TO
Prova:
IVIN - 2026 - Câmara de Araguatins - TO - Auxiliar de Contabilidade |
Q4339845
Contabilidade Geral
A Equação Fundamental Patrimonial representa
a relação existente entre os bens e direitos da
empresa, suas obrigações com terceiros e os recursos
próprios investidos no negócio. Ela permite
compreender como o patrimônio da entidade está
estruturado e demonstra que todos os recursos
aplicados na empresa possuem uma origem. A
empresa Alfa fechou seu balanço patrimonial com os
seguintes valores:
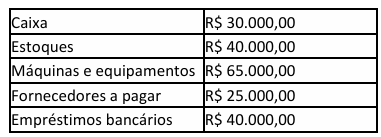
Com base na equação patrimonial, qual é o valor correto do Patrimônio Líquido da empresa?
Com base na equação patrimonial, qual é o valor correto do Patrimônio Líquido da empresa?
Ano: 2026
Banca:
SELECON
Órgão:
Prefeitura de Araçás - BA
Prova:
SELECON - 2026 - Prefeitura de Araçás - BA - Assistente Administrativo - Contabilidade e Finanças |
Q4337043
Contabilidade Geral
Na estrutura do Plano de Contas Aplicado ao Setor Público
(PCASP), a conta que registra os direitos que possuem como
objeto bens incorpóreos destinados à manutenção da entidade ou
exercidos com essa finalidade é denominada:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334365
Contabilidade Geral
Julgue as assertivas com (V) para Verdadeiro ou
(F) para Falso, com base no Art. 178 da Lei nº
6.404/1976, que trata da estrutura do Balanço
Patrimonial:
() No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
() No balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
() No passivo, as contas serão classificadas nos seguintes grupos: passivo circulante, passivo não circulante e patrimônio líquido.
A sequência correta, de cima para baixo, é:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334364
Contabilidade Geral
O Art. 187, inciso II, da Lei nº 6.404/1976
estabelece a estrutura da Demonstração do
Resultado do Exercício. A diferença entre a
receita líquida das vendas e serviços e o custo
das mercadorias e serviços vendidos é
denominada:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Contabilidade Pública |
Q4330751
Contabilidade Geral
Nos termos do art. 176 da Lei nº 6.404/1976. ao
fim de cada exercício social a diretoria fará
elaborar, com base na escrituração mercantil da
companhia, demonstrações financeiras que
exprimam com clareza a situação do patrimônio
e as mutações ocorridas no exercício. Assinale
a alternativa que apresenta uma das
demonstrações financeiras expressamente
previstas nesse artigo:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Contabilidade Pública |
Q4330732
Contabilidade Geral
A redução do valor de elementos do ativo
decorrente do desgaste pelo uso, da ação da
natureza ou da obsolescência, aplicável a bens
tangíveis do ativo imobilizado, é denominada:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329634
Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido tem como objetivo apresentar, de forma detalhada, as alterações
ocorridas no patrimônio líquido de uma empresa durante determinado período, permitindo transparência, controle financeiro e suporte à tomada de decisões. Nesse contexto, trata-se de uma transação que NÃO impacta no valor total do patrimônio líquido:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Contador |
Q4329633
Contabilidade Geral
Considere, hipoteticamente, que, em uma combinação de negócios, a empresa Alfa adquiriu 100% da empresa Beta por
R$ 5 milhões. O patrimônio líquido contábil da empresa Beta é de R$ 3 milhões. O laudo de avaliação a valor justo na data
da aquisição identificou que os imóveis da empresa Beta registrados por R$ 2 milhões (valor contábil) valem R$ 3 milhões,
mensurados ao valor justo. Com base nas informações fornecidas, assinale, a seguir, o lançamento correto de ajuste de avaliação patrimonial na subsidiária.
Q4328008
Contabilidade Geral
Abaixo estão listados os investimentos societários da Ômega S.A. em 31/12/2025:
● Investimento societário na Alfa S.A., composto de 400 ações ordinárias. A Alfa S.A. possui 500 ações ordinárias e 500 ações preferenciais em seu capital social.
● Investimento societário na Beta S.A., composto de 400 ações ordinárias e 800 ações preferenciais. A Beta S.A. possui 1.000 ações ordinárias e 1.000 ações preferenciais em seu capital social.
● Investimento societário na Gama S.A., composto de 200 ações ordinárias e 350 ações preferenciais. A Gama S.A. possui 600 ações ordinárias e 400 ações preferenciais em seu capital social.
● Investimento societário na Delta S.A., composto de 100 ações ordinárias. A Delta S.A. possui 500 ações ordinárias em seu capital social.
Sabe-se que as empresas investidas não são joint ventures nem são mantidas para venda pela Ômega S.A. Para classificar suas empresas investidas como controlada ou coligada, a Ômega S.A. observa exclusivamente seus percentuais de participação societária no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base nessas informações, assinale a alternativa correta.
Q4328007
Contabilidade Geral
Em junho de 2025, a Companhia Tau concluiu a negociação para aquisição da totalidade das cotas de capital social da
Lambda Ltda. A data formal de aquisição foi definida como 31/07/2025, e o acordo entre as partes previu um pagamento
à vista de $ 10.000, contraprestação em duas parcelas de $ 5.000 com vencimento em 360 e 720 dias, e ações emitidas
do capital social da Companhia Tau, no valor de $ 30.000, em favor dos antigos cotistas da Lambda Ltda. Em 31/07/2025,
o patrimônio líquido da Lambda Ltda. era $ 15.000. Foi contratada uma empresa especializada de consultoria, que fez
uma varredura completa dos ativos e passivos da Lambda Ltda. e a posterior mensuração dos valores justos desses
ativos e passivos. O laudo emitido, com data de 30/09/2025, apontou que o valor justo bruto dos ativos líquidos da
Lambda Ltda. era $ 25.000. O efeito tributário diferido sobre as mais valias é calculado com base em alíquota conjunta
do IRPJ/CSLL de 30%. Com base nessas informações e considerando as diretrizes da Norma Brasileira de
Contabilidade NBC TG 15 (R4) – Combinação de Negócios, assinale a alternativa correta.
Q4328006
Contabilidade Geral
A Norma Brasileira de Contabilidade NBC TG 51 – Apresentação e Divulgação nas Demonstrações Contábeis foi
emitida em fevereiro de 2026, substituindo a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, trazendo,
entre outras, mudanças na forma de elaboração das demonstrações contábeis. Com base nessas informações,
assinale a alternativa correta.
Q4328005
Contabilidade Geral
Em 02/01/2021, uma máquina adquirida pela Beta Ltda. entrou em uso operacional. Essa máquina teve um custo de
aquisição de $ 1.500 e vida útil contábil estipulada de 10 anos, sem valor residual. Ao final de 2025, ao elaborar suas
demonstrações contábeis, a Beta Ltda. ficou preocupada com a possibilidade de essa máquina ter se desvalorizado,
em função de queda na demanda de seus produtos no mercado. Para tanto, a Beta Ltda. contratou uma empresa de
consultoria para fazer o teste de recuperabilidade de valor dessa máquina, nos termos do disposto na Norma Brasileira
de Contabilidade NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos. No laudo técnico emitido pela empresa
de consultoria, o valor presente dos fluxos futuros de caixa esperados pelo uso dessa máquina é de $ 1.000. Já o valor
justo líquido das despesas estimadas de venda da máquina é de $ 600. Com base nessas informações, assinale a
alternativa correta.
Q4328004
Contabilidade Geral
Considerando as disposições da Norma Brasileira de Contabilidade NBC TG 09 (R1), assinale a alternativa correta em
relação à Demonstração do Valor Adicionado (DVA).
Q4328003
Contabilidade Geral
Durante 2025, ocorreram as seguintes operações com impactos contábeis no caixa da Cia. Alfa:
● Pagamento de fornecedores: $ 2.000
● Aumento do capital social no valor de $ 8.000, sendo $ 6.000 em dinheiro e $ 2.000 por meio de incorporação de reservas de capital
● Recebimento de clientes: $ 4.000
● Aquisição de ativos imobilizados no valor de $ 3.000, sendo que 60% já foi pago
● Aquisição de investimento societário na Cia. XYZ, pago à vista, no valor de $ 1.200
● Obtenção de empréstimo junto ao Banco Jota, no valor de $ 4.000
● Pagamento de despesas gerais: $ 1.000
● Amortização de empréstimos: $ 1.200
● Resgate de investimentos em títulos e valores mobiliários: $ 1.000
Considerando as transações acima e as determinações da Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta.
Q4328002
Contabilidade Geral
Em 31/12/2025, uma empresa apresentou os seguintes saldos em suas contas patrimoniais:
● Caixa e equivalentes de caixa: $ 100
● Capital social: $ 3.000
● Contas a pagar: $ 300
● Contas a receber: $ 400
● Financiamentos a pagar: $ 1.200
● Imobilizados: $ 500
● Intangíveis de vida útil indefinida: $ 1.000
● Investimentos societários em controladas: $ 3.000
● Reservas de capital e de lucros: $ 500
Quais são os valores do Ativo e do Passivo, respectivamente, a ser evidenciados no Balanço Patrimonial em 31/12/2025?
Q4328001
Contabilidade Geral
Uma determinada empresa adquiriu mercadorias para o seu estoque, a prazo de 120 dias, no valor de $ 150, com
tributos recuperáveis de $ 30 e ajuste a valor presente de fornecedores a pagar de $ 10. Assinale a alternativa que
apresenta a contabilização correta dessa operação.
Ano: 2026
Banca:
FUMARC
Órgão:
CREA-MG
Prova:
FUMARC - 2026 - CREA-MG - Profissional de Nível Superior – Contabilidade |
Q4323048
Contabilidade Geral
No que se refere ao mecanismo de débito e crédito, é CORRETO afirmar que
as contas do
Ano: 2026
Banca:
FUMARC
Órgão:
CREA-MG
Prova:
FUMARC - 2026 - CREA-MG - Profissional de Nível Superior – Contabilidade |
Q4323045
Contabilidade Geral
É conta patrimonial aquela que indica
Ano: 2026
Banca:
FUMARC
Órgão:
CREA-MG
Prova:
FUMARC - 2026 - CREA-MG - Profissional de Nível Superior – Contabilidade |
Q4323040
Contabilidade Geral
A Cia CREA, apresentou a seguinte posição patrimonial:
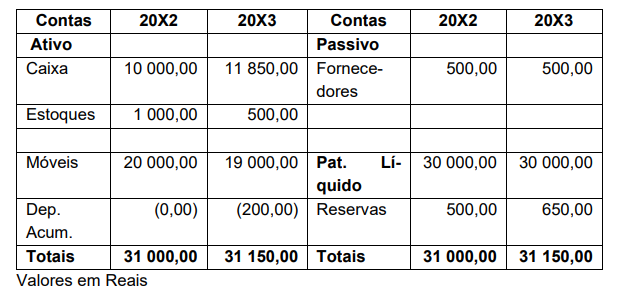 Com base exclusivamente nas informações acima, pode-se afirmar que a variação ocorrida no Capital Circulante Líquido da Cia CREA corresponde a

 Conheça nossos planos