Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


Q4080997
Contabilidade Geral
O CPC 09 demonstração do valor adicionado representa um dos elementos componentes do balanço
social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período. No encerramento do exercício social de 31/12/2021 a Empresa Alegria S/A – Capital
Aberto - apurou os saldos conforme apresentado na
tabela a seguir.
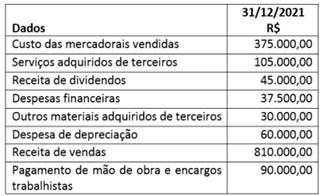
Qual o montante do valor adicionado a distribuir da Empresa Alegria S/A – Capital Aberto?
Qual o montante do valor adicionado a distribuir da Empresa Alegria S/A – Capital Aberto?
Q4080996
Contabilidade Geral
O CPC 03 (R2) demonstrações dos fluxos de caixa traz
informações sobre o fluxo de caixa de uma entidade
que são úteis para proporcionar aos usuários das demonstrações contábeis uma base para avaliar a capacidade da entidade.
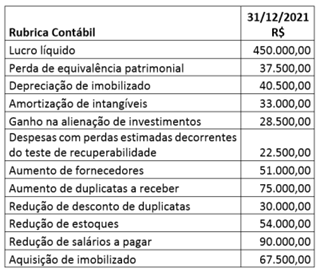
Tendo como base os dados do quadro, extraídos da Empresa Sorriso S/A, em 31/12/2021, qual o total da atividade operacional da demonstração dos fluxos de caixa avaliadas pelo método indireto?
Tendo como base os dados do quadro, extraídos da Empresa Sorriso S/A, em 31/12/2021, qual o total da atividade operacional da demonstração dos fluxos de caixa avaliadas pelo método indireto?
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080313
Contabilidade Geral
Balanço Patrimonial é a demonstração que tem por
objetivo expressar os elementos financeiros e
patrimoniais de uma entidade, através da
apresentação ordenada de suas aplicações de
recursos (Ativo) e das origens desses recursos
(Passivo). No Balanço Patrimonial, os elementos
serão agrupados de modo a facilitar o
conhecimento e a análise da situação financeira da
entidade. (...) No Ativo, as contas serão dispostas em ordem decrescente do grau de liquidez, em
grupos, excetuando-se entre eles:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080312
Contabilidade Geral
Se a Contabilidade é uma ciência, quer dizer que
ela tem um objeto de estudo, um objeto próprio - o
patrimônio.
Com base na informação enunciada, marque o que NÃO faz parte da composição do "patrimônio".
Com base na informação enunciada, marque o que NÃO faz parte da composição do "patrimônio".
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080310
Contabilidade Geral
Contabilidade é a ciência que tem por objetivo o
estudo das variações quantitativas e qualitativas
ocorridas no patrimônio (conjunto de bens, direitos
e obrigações) das entidades (qualquer pessoa física
ou jurídica que possui um patrimônio). A
Contabilidade abrange um conjunto de técnicas
para controlar o patrimônio das organizações
mediante a aplicação do seu grupo de princípios,
técnicas, normas e procedimentos próprios,
medindo, interpretando e informando aos donos das
empresas ______________.
Marque a expressão que completa coerentemente o enunciado:
Marque a expressão que completa coerentemente o enunciado:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080308
Contabilidade Geral
Contas de compensação constituem sistema
próprio para controle e registro dos fatos relevantes
que resultam em assunção de direitos e obrigações
da entidade cujos efeitos materializar-se-ão no
futuro e que possam se traduzir em modificações
no patrimônio da entidade.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Sobre "Contas de compensação", marque a alternativa CORRETA.
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080306
Contabilidade Geral
Os "Princípios contábeis geralmente aceitos"
surgiram da necessidade de se apresentar uma
linguagem comum para se preparar e interpretar
apropriadamente os relatórios contábeis.
(MARION, José Carlos. Contabilidade Empresarial. Atlas. São Paulo. p. 39.)
Analise cuidadosamente o que se enuncia a seguir:
"Em conformidade com este princípio (por meio deste princípio), a contabilidade assume que a empresa se manterá operando indefinidamente, sem que haja um prazo para encerramento de suas atividades, tendo, como consequência, o critério de avaliação dos ativos pelos valores de aquisição. Caso a empresa tivesse um prazo determinado para encerrar suas operações, isso não faria sentido, deveríamos estar interessados no valor de realização dos ativos da empresa e liquidação dos passivos. Portanto, tal princípio assume caráter de norteador do critério de avaliação de ativos e passivos e sua representação nas demonstrações contábeis".
Os elementos contidos no enunciado identificam corretamente as características do Princípio:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080303
Contabilidade Geral
A escrituração contábil é a primeira e mais
importante das técnicas contábeis, visto que
somente a partir dela é que se desenvolvem as
demais técnicas de demonstração, análise e
auditoria, sua finalidade é a de fornecer a pessoas
interessadas informações sobre um patrimônio
determinado.
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
(CONSELHO FEDERAL DE CONTABILIDADE. Princípios Fundamentais e Normas Brasileiras de Contabilidade. Brasília: Editora CFC)
Marque a alternativa INCORRETA:
Ano: 2022
Banca:
AMEOSC
Órgão:
Prefeitura de São José do Cedro - SC
Prova:
AMEOSC - 2022 - Prefeitura de São José do Cedro - SC - Contador Geral |
Q4080302
Contabilidade Geral
Em conformidade com o Código de Ética
Profissional de Contabilidade, tem-se como parte
dos Deveres do Contador: "Exercer a profissão com
zelo, diligência, honestidade e capacidade técnica,
observando as Normas Brasileiras de Contabilidade
e a legislação vigente, resguardando o interesse
público, os interesses de seus clientes ou
empregadores, sem prejuízo da dignidade e
independência profissionais, e recusar sua
indicação em trabalho quando reconheça não se
achar capacitado para a especialização requerida".
(...)
https://www.crcdf.org.br/portal/wp-content/uploads/2021/06/NBCPG01-NOVOCODIGO-DE-ETICA-2019.pdf
Nesse contexto, analise as assertivas:
I.Guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II.Aplicar as salvaguardas previstas pela profissão, pela legislação, por regulamento ou por organização empregadora toda vez que identificar ou for alertado da existência de ameaças mencionadas nas normas de exercício da profissão contábil, observando o seguinte: tomar medidas razoáveis para evitar ou minimizar conflito de interesses, e quando não puder eliminar ou minimizar a nível aceitável o conflito de interesses, adotar medidas de modo a não perder a independência profissional.
III.Abster-se de expressar argumentos ou dar conhecimento de sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu trabalho no âmbito técnico e limitando-se ao seu alcance, e abster-se de interpretações tendenciosas sobre a matéria que constitui objeto do trabalho, mantendo a independência profissional.
IV.Zelar pela sua competência exclusiva na orientação técnica dos serviços a seu cargo, abstendo-se de emitir qualquer opinião em trabalho de outro contador, sem que tenha sido contratado para tal.
Marque as assertivas que estão coerentes com os " Deveres do Contador".
Q4079066
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
As averiguações de responsabilidades delineadas,
limites de alçadas, segregação de funções, registros
contábeis e acesso a espaço físico são procedimentos
de controle interno organizacional. Sobre o controle
interno organizacional é correto afirmar que deve-se
Q4079065
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
Informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir.
( ) A NBC PP 01 (R1) se aplica aos técnicos de contabilidade que exercem a função pericial.
( ) A indicação ou a contratação de assistente técnico ocorre quando a parte ou a contratante desejar ser assistida por contador, ou comprovar algo que dependa de conhecimento técnico-científico, razão pela qual o profissional só deve aceitar o encargo se reconhecer estar capacitado com conhecimento, discernimento e independência para a realização do trabalho.
( ) Caso o perito não possa exercer suas atividades com isenção, é fator determinante que ele se declare impedido, após nomeado ou indicado, quando ocorrerem as situações previstas nesta Norma.
( ) Quando nomeado, o perito deve dirigir petição, quando julgar pertinente, justificando a escusa ou o motivo do impedimento.
( ) O perito deve comprovar sua habilitação por intermédio de Certidão de Regularidade Profissional emitida pelos Conselhos Regionais de Contabilidade ou do Cadastro Nacional de Peritos Contábeis do CFC. O perito pode anexá-la no primeiro ato de sua manifestação e na apresentação do laudo ou parecer.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
Q4079063
Contabilidade Geral
Texto associado
A QUESTÕES DEVE SER RESOLVIDAS COM BASE NA NORMA BRASILEIRA DE CONTABILIDADE – NBC PP 01 (R1) QUE DISPÕE SOBRE
O PERITO CONTÁBIL.
No momento em que o perito aceita o encargo para
a execução das perícias contábeis judiciais e extrajudiciais, inclusive arbitral, deve conhecer EXCETO as
responsabilidades
Q4079054
Contabilidade Geral
De acordo com a Lei nº 6.404/76 e suas alterações,
constituem-se reservas de lucros, EXCETO, reserva
Q4079053
Contabilidade Geral
No encerramento do exercício social de 31/12/2021
a Empresa Felicidade S/A apurou um lucro líquido do exercício, antes das destinações, no valor de
R$100.000,00, e constituiu as seguintes reservas,
conforme tabela a seguir.
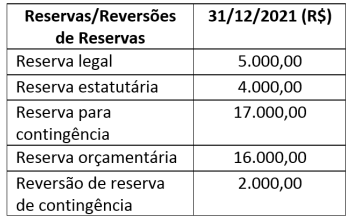
Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Sabe-se que o estatuto social da Empresa Felicidade S/A define o percentual de 50% para pagamento de dividendo obrigatório. De acordo com o artigo 202, inciso I, da Lei 6.404/76, qual o valor, em reais, do dividendo obrigatório para o exercício findo em 31/12/2021?
Q4079052
Contabilidade Geral
A Empresa Felicidade S/A adquiriu uma máquina,
para pronta utilização em sua unidade fabril, por
R$270.000,00 e estipulou-se um valor residual de
R$20.000,00. Sabe-se que a vida útil da máquina é de
750.000 horas, com uma produção anual de 75.000,
na qual cada unidade consome três horas para ficar
pronta.
Qual o valor anual da depreciação acumulada dessa máquina, em reais, calculado pelo método de horas de trabalho?
Qual o valor anual da depreciação acumulada dessa máquina, em reais, calculado pelo método de horas de trabalho?
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078516
Contabilidade Geral
Sobre a Estrutura Conceitual da Contabilidade, assinale a
afirmativa INCORRETA.
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078515
Contabilidade Geral
Texto associado
As informações a seguir contextualizam a questão.
Leia-as atentamente.
A empresa comercial Alpha, em determinado exercício, realizou
as seguintes duas únicas operações:
a) Compra de mercadorias para revenda no valor de R$ 90.000,00,
com ICMS embutido de R$ 16.200,00;
b) Venda de toda mercadoria por R$ 120.000,00, com ICMS
embutido de R$ 21.600,00.
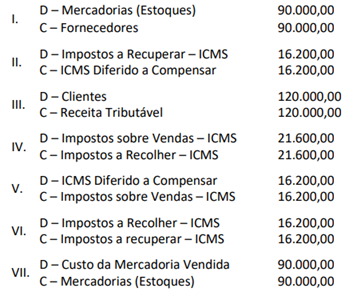
Em observância ao adequado critério de contabilização, os
seguintes lançamentos contábeis foram efetuados:
Considerando, única e exclusivamente, as informações disponibilizadas anteriormente, a Demonstração do Resultado do
Exercício revelará uma Receita de Vendas (Receita contábil) de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078514
Contabilidade Geral
Texto associado
As informações a seguir contextualizam a questão.
Leia-as atentamente.
A empresa comercial Alpha, em determinado exercício, realizou
as seguintes duas únicas operações:
a) Compra de mercadorias para revenda no valor de R$ 90.000,00,
com ICMS embutido de R$ 16.200,00;
b) Venda de toda mercadoria por R$ 120.000,00, com ICMS
embutido de R$ 21.600,00.
Em observância ao adequado critério de contabilização, os
seguintes lançamentos contábeis foram efetuados:
O Lucro Bruto da empresa Apha, com as duas operações foi
de:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078513
Contabilidade Geral
Parte dos recursos financeiros utilizados pelos municípios
brasileiros para implantação das políticas públicas é oriunda de convênios e contratos de repasse celebrados com
a União. É vedada a celebração de convênios e contratos
de repasse, EXCETO:
Ano: 2022
Banca:
Instituto Consulplan
Órgão:
IPASEM - NH
Prova:
Instituto Consulplan - 2022 - IPASEM - NH - Contador |
Q4078512
Contabilidade Geral
Determinada sociedade empresária disponibilizou as seguintes informações:
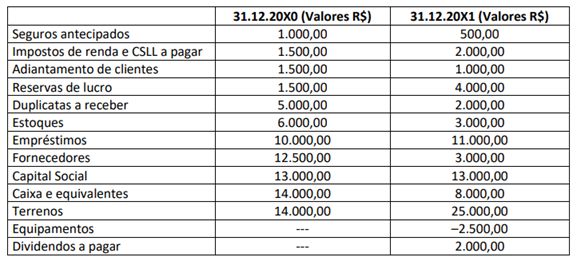
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:
Considerando, única e exclusivamente, os dados disponibilizados, os Balanços Patrimoniais do ano de 20X0 para 20X1, evidenciaram uma variação no valor total do Ativo de:

 Conheça nossos planos