Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.480 questões


I. Abster-se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe.
II. Aceitar o desempenho de cargo de dirigente nas entidades de classe.
III. Informar aos órgãos competentes sobre irregularidades comprovadamente ocorridas na administração de entidade da classe contábil.
IV. Zelar pelo cumprimento do Código de Ética, pelo prestígio da classe, pela dignidade profissional e pelo aperfeiçoamento de suas instituições.
São consideradas obrigações do profissional contábil as condutas descritas apenas em:
I.Assinatura. II.Categoria profissional. III.Número de registro no CRC respectivo. IV.Certidão negativa de processos criminais em causas ligadas a área.
A Luz da Resolução CFC nº 560 de 1983, que vem estabelecer as prerrogativas profissionais de contadores e de técnicos em contabilidade, é CORRETO afirmar que os demonstrativos contábeis deverão ser elaborados por contabilistas, que, das assertivas dispostas, deverão apor:
(_) O pedido de restituição, o pedido de ressarcimento ou o pedido de reembolso e a declaração de compensação poderão ser retificados pelo sujeito passivo somente se estiverem pendentes de decisão administrativa à data do envio do documento retificador.
(_) É passível de recurso de ofício da decisão que considerar procedente manifestação de inconformidade em processos relativos à restituição, ressarcimento, reembolso ou compensação.
(_) O Auditor-Fiscal da Receita Federal do Brasil competente para decidir sobre a restituição, o ressarcimento, o reembolso e a compensação poderá condicionar o reconhecimento do direito creditório à apresentação de documentos comprobatórios do referido direito, inclusive arquivos magnéticos e à verificação da exatidão das informações prestadas, mediante exame da escrituração contábil e fiscal do interessado.
(_) O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil, segundo o Pronunciamento Técnico Contábil.
(_) Se o valor justo do ativo exceder o seu valor contábil, a depreciação não deve ser reconhecida.
(_) O valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
I. Dar destaque para as áreas de atividade que a entidade considera mais relevantes para a compreensão do seu desempenho financeiro e da posição financeira, como agrupar informações sobre determinadas atividades operacionais está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
II. Agrupar informações sobre contas mensuradas de forma semelhante, como os ativos mensurados ao valor justo está incluído como exemplo de ordenação ou agrupamento sistemático das notas explicativas.
III. Seguir a ordem das contas das demonstrações do resultado e de outros resultados abrangentes e do balanço patrimonial estão incluídos como exemplos de ordenação ou agrupamento sistemático das notas explicativas.
Está(ão) CORRETO(S):
(_) As informações fornecidas mensurando o ativo ou o passivo ao custo histórico podem ser relevantes para os usuários das demonstrações contábeis, pois o custo histórico utiliza informações derivadas, pelo menos em parte, do preço da transação ou outro evento que deu origem ao ativo ou passivo.
(_) Se o ativo que não seja ativo financeiro é mensurado ao custo histórico, o consumo ou venda do ativo, ou de parte do ativo, dá origem a uma despesa mensurada ao custo histórico do ativo, ou de parte do ativo, consumido ou vendido.
(_) A despesa resultante da venda de ativo deve ser reconhecida antes que a contraprestação por essa venda seja reconhecida como receita. A diferença entre a receita e a despesa é o lucro bruto.
I. Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros. Inclui também o valor adicionado recebido em transferência.
II. Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.
III. Em sua primeira parte, deve apresentar de forma detalhada a riqueza criada pela entidade. A segunda parte da DVA deve apresentar de forma detalhada como a riqueza obtida pela entidade foi distribuída.
Está(ão) CORRETO(S):
I. Revelar negociação confidenciada pelo cliente ou empregador para acordo ou transação que, comprovadamente, tenha tido conhecimento; ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade.
II. Renunciar à liberdade profissional, não devendo evitar quaisquer restrições ou imposições que possam prejudicar a eficácia e a correção de seu trabalho.
III. Publicar ou distribuir, em seu nome, trabalho científico ou técnico do qual não tenha participado.
Estão CORRETOS:
I. O reembolso consiste no pagamento do valor das ações para retirá-las definitivamente de circulação, com redução ou não do capital social, mantido o mesmo capital, será atribuído, quando for o caso, novo valor nominal às ações remanescentes.
II. As ações integralmente amortizadas poderão ser substituídas por ações de fruição, com as restrições fixadas pelo estatuto ou pela assembleia-geral que deliberar a amortização; em qualquer caso, ocorrendo liquidação da companhia, as ações amortizadas só concorrerão ao acervo líquido depois de assegurado às ações não a amortizadas valor igual ao da amortização, corrigido monetariamente.
III. O valor de reembolso poderá ser pago à conta de lucros ou reservas, exceto a legal, e nesse caso as ações reembolsadas ficarão em tesouraria.
Está(ão) CORRETO(S):
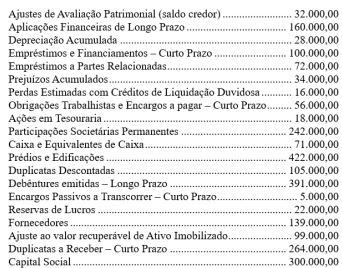
Informações para resolução da Questão.
Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.
Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.

 Conheça nossos planos