Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083741
Contabilidade Geral
Considerando um Plano de Contas padrão, assinale a alternativa que representa uma conta-contábil
patrimonial NÃO classificada no Ativo de uma entidade:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Americana - SP
Prova:
Avança SP - 2023 - Prefeitura de Americana - SP - Contador |
Q2083740
Contabilidade Geral
Ao montante de recursos que financiam as
atividades de uma entidade, e que não
pertencem aos sócios-proprietários, é dada a
denominação de:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
SEGER-ES
Prova:
Instituto Consulplan - 2023 - SEGER-ES - Analista do Executivo - Ciências Contábeis |
Q2083569
Contabilidade Geral
Sobre o Relatório de Gestão Fiscal, assinale a afirmativa
INCORRETA.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
SEGER-ES
Prova:
Instituto Consulplan - 2023 - SEGER-ES - Analista do Executivo - Ciências Contábeis |
Q2083568
Contabilidade Geral
“____________________ é (são) a soma de todas as vendas de
produtos ou da prestação de serviços, à vista ou a prazo,
durante todo o período. _____________________ contêm as
receitas provenientes das vendas de produtos ou da prestação
de serviços, oriundos da atividade operacional da empresa
após as deduções sobre as vendas.” Assinale a alternativa que
completa correta e sequencialmente a afirmativa anterior.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
SEGER-ES
Prova:
Instituto Consulplan - 2023 - SEGER-ES - Analista do Executivo - Ciências Contábeis |
Q2083566
Contabilidade Geral
No Balanço Patrimonial, as contas são classificadas segundo os
elementos do patrimônio que registram, e agrupadas de modo
a facilitar o conhecimento e a análise da situação financeira da
companhia. Considerando o disposto na Lei nº 6.404/1976 sobre os grupos de contas do Balanço Patrimonial, assinale a
alternativa correta.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
SEGER-ES
Prova:
Instituto Consulplan - 2023 - SEGER-ES - Analista do Executivo - Ciências Contábeis |
Q2083565
Contabilidade Geral
O Patrimônio, sob o enfoque contábil, corresponde ao conjunto de bens, direitos e obrigações. Em relação aos elementos
que compõem o Patrimônio, assinale a afirmativa INCORRETA.
Ano: 2023
Banca:
IADES
Órgão:
SEAGRI-DF
Prova:
IADES - 2023 - SEAGRI-DF - Analista de Desenvolvimento e Fiscalização Agropecuária - Contador |
Q2082818
Contabilidade Geral
Determinada agência de turismo realiza excursões com
ônibus que podem levar até 40 passageiros em cada viagem.
O pacote individual de cinco dias custa $ 1.000 por turista.
Os gastos fixos para cada excursão são de $ 12.000, e cada
cliente propicia uma margem de contribuição de $ 400. Uma
viagem com todos os assentos ocupados representa para a
empresa um lucro de
Ano: 2023
Banca:
IADES
Órgão:
SEAGRI-DF
Prova:
IADES - 2023 - SEAGRI-DF - Analista de Desenvolvimento e Fiscalização Agropecuária - Contador |
Q2082808
Contabilidade Geral
A demonstração do resultado (DRE) do exercício evidencia,
em determinado período, o resultado econômico da entidade
contábil e deve ser apresentada de forma vertical e dedutiva.
A DRE está prevista na legislação das sociedades anônimas e
também nas Normas Brasileiras de Contabilidade (NBC).
Segundo a NBC TG 26 (R5), a demonstração do resultado
deve discriminar um item que não é explicitamente exigido
na formatação sugerida pela Lei nº 6.404. Assinale a
alternativa que indica esse item.
Ano: 2023
Banca:
IADES
Órgão:
SEAGRI-DF
Prova:
IADES - 2023 - SEAGRI-DF - Analista de Desenvolvimento e Fiscalização Agropecuária - Contador |
Q2082806
Contabilidade Geral
Determinada sociedade empresarial vendeu, para
recebimento em 30 dias, $ 400.000 em mercadorias,
compradas do fornecedor à vista por $ 300.000. Segundo os
princípios contábeis, no mês em que foi realizada a
transação, ocorreu
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081150
Contabilidade Geral
Os dados presentes nas tabelas a seguir foram extraídos das demonstrações contábeis de determinada sociedade.
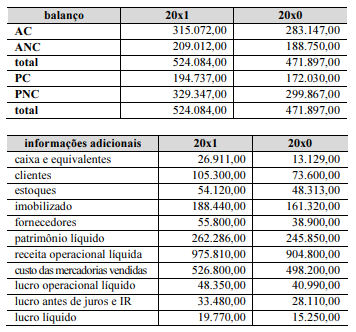
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
Cresceu a presença dos capitais próprios no financiamento do giro da empresa.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081149
Contabilidade Geral
Os dados presentes nas tabelas a seguir foram extraídos
das demonstrações contábeis de determinada sociedade.
Considerando o conjunto de dados apresentado, que AC corresponde a ativo circulante, que ANC corresponde a ativo não circulante, que PC corresponde a passivo circulante, que PNC corresponde a passivo não circulante e que o patrimônio líquido integra o PNC, julgue o item a seguir.
A liquidez seca melhorou no período.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081145
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081144
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
A informação do mercado principal, ou mais vantajoso, em que determinado ativo é negociado, se balcão, bolsa ou outro tipo, é irrelevante para fins de mensuração do valor justo desse ativo.
A informação do mercado principal, ou mais vantajoso, em que determinado ativo é negociado, se balcão, bolsa ou outro tipo, é irrelevante para fins de mensuração do valor justo desse ativo.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081143
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais ativos, julgue o item subsequente.
Para o cálculo do valor presente de itens do ativo realizável não circulante, a taxa de desconto a ser aplicada deve ser apurada antes dos efeitos tributários.
Para o cálculo do valor presente de itens do ativo realizável não circulante, a taxa de desconto a ser aplicada deve ser apurada antes dos efeitos tributários.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081142
Contabilidade Geral
No que se refere ao tratamento contábil de itens patrimoniais
ativos, julgue o item subsequente.
O custo para registro em estoque do produto colhido de ativos biológicos em uma empresa agrícola deve corresponder ao seu valor justo deduzido das despesas de venda.
O custo para registro em estoque do produto colhido de ativos biológicos em uma empresa agrícola deve corresponder ao seu valor justo deduzido das despesas de venda.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081141
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081140
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
É inadmissível a apresentação das notas explicativas de forma assistemática, uma vez que se deve primar pela compreensibilidade e comparabilidade das demonstrações contábeis.
É inadmissível a apresentação das notas explicativas de forma assistemática, uma vez que se deve primar pela compreensibilidade e comparabilidade das demonstrações contábeis.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081139
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Coluna própria na demonstração das mutações do patrimônio líquido poderá conter a demonstração do resultado abrangente, a qual também deverá ser apresentada em demonstrativo próprio.
Coluna própria na demonstração das mutações do patrimônio líquido poderá conter a demonstração do resultado abrangente, a qual também deverá ser apresentada em demonstrativo próprio.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081138
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Na demonstração do valor adicionado (DVA), o valor adicionado líquido produzido pela entidade não incorpora o resultado de equivalência patrimonial.
Na demonstração do valor adicionado (DVA), o valor adicionado líquido produzido pela entidade não incorpora o resultado de equivalência patrimonial.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
POLC-AL
Prova:
CESPE / CEBRASPE - 2023 - PO-AL - Perito Criminal - Especialidade: Ciências Contábeis/Ciências Econômicas/Administração de Empresas |
Q2081137
Contabilidade Geral
No que se refere à elaboração de demonstrações contábeis pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Havendo saldo a evidenciar, devem ser apresentados, no balanço patrimonial, contas de caixa e equivalentes de caixa, ativos financeiros e obrigações associadas a ativos à disposição para venda.
Havendo saldo a evidenciar, devem ser apresentados, no balanço patrimonial, contas de caixa e equivalentes de caixa, ativos financeiros e obrigações associadas a ativos à disposição para venda.

 Conheça nossos planos