Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066848
Contabilidade Geral
Um ativo intangível estava registrado, no Balanço Patrimonial de 31/12/2023 de uma empresa, pelo saldo contábil de R$ 864.000,
composto dos seguintes valores expressos em reais:
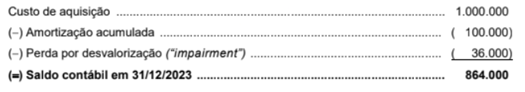
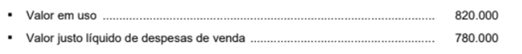
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
Na Demonstração do Resultado de 2024, a empresa deveria
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
Na Demonstração do Resultado de 2024, a empresa deveria
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066847
Contabilidade Geral
Uma empresa, fabricante de um produto com características específicas, tem um ciclo operacional de 20 meses. Durante o mês
de dezembro de 2024, realizou os registros referentes aos seguintes eventos:
I. Compra de matéria-prima destinada à produção.
II. Compra de equipamento industrial que será utilizado na produção.
III. Aquisição do direito de uso de determinada marca por um período de 8 anos.
IV. Venda, a prazo, de produtos para recebimento em fevereiro de 2026.
Ao divulgar o Balanço Patrimonial de 31/12/2024, os ativos decorrentes das transações I, II, III e IV foram classificados, respectivamente, como:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066846
Contabilidade Geral
A empresa Problemas Jurídicos S.A. responde a diversos processos judiciais. Os valores provisionados no balanço patrimonial
de 31/12/2023 e a análise efetuada para a elaboração do balanço patrimonial de 31/12/2024 são apresentadas na tabela a seguir, com os valores expressos em reais.
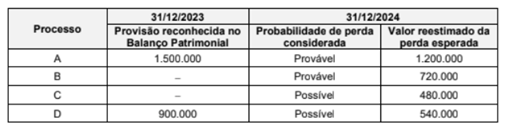
O impacto reconhecido no resultado de 2024 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2024, decorrentes exclusivamente dos processos citados, foram, respectivamente, com os valores expressos em reais:
O impacto reconhecido no resultado de 2024 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2024, decorrentes exclusivamente dos processos citados, foram, respectivamente, com os valores expressos em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066845
Contabilidade Geral
O Patrimônio Líquido da empresa Perfumes Cheirosos S.A. totalizava R$ 14.400.000 em 31/12/2024, composto pelas seguintes
contas, com os valores expressos em reais:
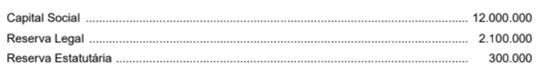
No ano de 2025, a empresa apurou o lucro líquido de R$ 2.400.000, cuja destinação foi a seguinte:
• Reserva Legal: constituída de acordo com o que estabelece a Lei nº 6.404/1976.
• Reserva Estatutária: 10% do lucro líquido após a dedução do valor da Reserva Legal.
• Dividendo obrigatório: 25% do lucro líquido após a dedução do valor da Reserva Legal.
• Reserva para Expansão: saldo remanescente.
O valor total do Patrimônio Líquido da Perfumes Cheirosos S.A., no Balanço Patrimonial de 31/12/2025, era, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066844
Contabilidade Geral
Um equipamento industrial foi adquirido por R$ 2.550.000, à vista, no dia 30/11/2022. O equipamento começou a ser utilizado no
dia 02/01/2023, a empresa definiu sua vida útil em 20 anos e o valor residual estimado para venda no final do prazo de vida útil
foi R$ 150.000. No final do ano de 2023, a empresa redefiniu a vida útil remanescente para 15 anos e o novo valor residual estimado no final deste prazo remanescente foi R$ 180.000. Sea empresa adota o método das cotas constantes para cálculo da
despesa de depreciação e não houve necessidade de redução ao valor recuperável, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2025 foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066843
Contabilidade Geral
No dia 23/10/2023, a empresa Comprando e Vendendo S.A. adquiriu mercadorias para revenda e pagou os seguintes valores:
• R$ 1.010.250 para o fornecedor das mercadorias.
• R$ 30.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos, os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 138.000
• Tributos não recuperáveis no valor total de R$ 96.000
Em 10/12/2023, a empresa vendeu 80% das mercadorias pelo valor R$ 2.700.000, mas concedeu um desconto comercial de 10% em função da quantidade adquirida pelo comprador. Os impostos sobre a venda são de 10% sobre o valor líquido da venda, a empresa pagou para seus vendedores o valor de R$ 48.600 a título de comissão e R$ 42.000 para a transportadora que fez a entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Comprando e Vendendo S.A., especificamente em relação à compra e venda das mercadorias citadas, foi, em reais,
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Rolador - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Rolador - RS - Controlador Interno |
Q4065156
Contabilidade Geral
Uma entidade reconheceu, em sua escrituração contábil, um lançamento no valor de R$ 350.000,00, debitando uma conta do Ativo Imobilizado e creditando uma conta do Patrimônio Líquido. De acordo com as normas contábeis e o Método das Partidas Dobradas, tal registro indica que a entidade:
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Rolador - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Rolador - RS - Controlador Interno |
Q4065152
Contabilidade Geral
Com base na Estrutura Conceitual da Contabilidade, analise as assertivas abaixo e julgue-as em Verdadeiras (V) ou Falsas (F):
( ) Os relatórios financeiros de propósito geral têm por objetivo evidenciar o valor econômico da entidade que reporta.
( ) A informação financeira é considerada útil quando possui capacidade de influenciar decisões, seja por seu valor preditivo, confirmatório ou ambos.
( ) A comparabilidade das informações financeiras é aprimorada quando eventos ou fenômenos distintos são apresentados de forma similar.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065094
Contabilidade Geral
Sobre a elaboração do fluxo de caixa, assinale a alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065093
Contabilidade Geral
Uma empresa apresentou as seguintes informações sobre movimentações na conta
caixa no período:
• Saldo inicial de caixa: R$ 8.000.
• Recebimento de clientes: R$ 40.000.
• Pagamento a fornecedores: R$ 20.000.
• Pagamento de despesas operacionais: R$ 10.000.
Com base nesses dados, qual é o saldo final de caixa?
• Saldo inicial de caixa: R$ 8.000.
• Recebimento de clientes: R$ 40.000.
• Pagamento a fornecedores: R$ 20.000.
• Pagamento de despesas operacionais: R$ 10.000.
Com base nesses dados, qual é o saldo final de caixa?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065088
Contabilidade Geral
Uma empresa elaborou seu orçamento mensal com as seguintes informações:
• Receita prevista de vendas: R$ 100.000.
• Custos variáveis: 40% da receita.
• Despesas fixas: R$ 30.000.
• Despesas financeiras: R$ 5.000.
Com base nesses dados, qual é o resultado operacional previsto?
• Receita prevista de vendas: R$ 100.000.
• Custos variáveis: 40% da receita.
• Despesas fixas: R$ 30.000.
• Despesas financeiras: R$ 5.000.
Com base nesses dados, qual é o resultado operacional previsto?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065085
Contabilidade Geral
Uma empresa, ao final do exercício, reconheceu uma provisão de despesas no valor
de R$ 8.000, referente a serviços já prestados, mas ainda não faturados nem pagos. Qual é o
lançamento contábil correto para o reconhecimento dessa provisão?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065083
Contabilidade Geral
Uma empresa apresenta os seguintes saldos:
• Ativo Circulante: R$ 40.000.
• Ativo Não Circulante: R$ 60.000.
• Passivo Circulante: R$ 30.000.
• Passivo Não Circulante: R$ 20.000.
Com base nessas informações, qual é o valor do patrimônio líquido?
• Ativo Circulante: R$ 40.000.
• Ativo Não Circulante: R$ 60.000.
• Passivo Circulante: R$ 30.000.
• Passivo Não Circulante: R$ 20.000.
Com base nessas informações, qual é o valor do patrimônio líquido?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065082
Contabilidade Geral
Uma empresa vendeu mercadorias no valor de R$ 10.000, sendo que recebeu
R$ 4.000 à vista e o restante a prazo. Considerando o regime de competência, qual é o valor da
receita a ser reconhecida no momento da venda?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065079
Contabilidade Geral
Uma empresa apresenta os seguintes dados em 31 de março:
• Saldo do extrato bancário: R$ 12.000.
• Cheques emitidos e não compensados: R$ 2.000.
• Depósitos em trânsito: R$ 1.500.
Considerando apenas os ajustes necessários para conciliar o saldo bancário ao saldo contábil, qual será o saldo ajustado?
• Saldo do extrato bancário: R$ 12.000.
• Cheques emitidos e não compensados: R$ 2.000.
• Depósitos em trânsito: R$ 1.500.
Considerando apenas os ajustes necessários para conciliar o saldo bancário ao saldo contábil, qual será o saldo ajustado?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Tesoureiro |
Q4065078
Contabilidade Geral
A conciliação bancária tem como principal objetivo:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2026 - Prefeitura de Florianópolis - SC - Contador - Edital nº 25 |
Q4063843
Contabilidade Geral
De acordo com o Código de Ética Profissional do
Contador (CEPC), a transgressão do CEPC constitui
infração ética, sancionada, segundo a gravidade, com
a aplicação de uma das seguintes penalidades:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2026 - Prefeitura de Florianópolis - SC - Contador - Edital nº 25 |
Q4063837
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, os direitos
que tenham por objeto bens corpóreos destinados
à manutenção das atividades da companhia ou da
empresa ou exercidos com essa finalidade, inclusive
os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens,
devem ser classificados:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2026 - Prefeitura de Florianópolis - SC - Contador - Edital nº 25 |
Q4063816
Contabilidade Geral
No ano de 2023, a companhia Jurerê adquiriu 40%
das ações de um de seus concorrentes, a companhia
Campeche, por R$ 5.000.000. Na data da aquisição, o
patrimônio líquido da companhia Campeche era de
R$ 8.000.000. O investimento com a aquisição das
ações da companhia Campeche é relevante para a companhia Jurerê. Com a aquisição, a companhia Jurerê
indicou diretores e passou a ter influência significativa
sobre a companhia Campeche. Durante o ano de 2025,
a companhia Campeche apurou um Lucro Líquido de
R$ 1.000.000 e distribuiu R$ 400.000 de dividendos.
Considerando que no ano de 2025 não houve operações entre as duas companhias, em relação ao investimento na companhia Campeche, a companhia Jurerê reconheceu uma receita de:
Considerando que no ano de 2025 não houve operações entre as duas companhias, em relação ao investimento na companhia Campeche, a companhia Jurerê reconheceu uma receita de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2026 - Prefeitura de Florianópolis - SC - Contador - Edital nº 25 |
Q4063807
Contabilidade Geral
Texto associado
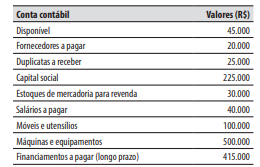
Caso 1
A companhia Sambaqui tem como sua principal atividade o comércio de uma única mercadoria (picolé
de leite). Sobre as suas operações de compra e venda
de mercadorias, há a incidência de um único tributo
(ICMS), não cumulativo, com alíquota de 10%.
Em 31/12/2025, a companhia Sambaqui tinha os
seguintes valores de saldos em suas contas contábeis:
Considere as seguintes informações:
ICMS: Imposto sobre a Circulação de Mercadorias e sobre prestações de Serviços de
transporte interestadual e intermunicipal e de
comunicação.
Em 31/12/2025, o saldo da conta contábil “Estoques de mercadoria para revenda”,
no valor de R$ 30.000, era relativo a 5.000
unidades.
A companhia Sambaqui avalia seu estoque
de mercadoria para revenda pelo método do
custo médio ponderado.
A apuração e pagamento do valor do ICMS
devido (a pagar), referente às operações de
compra e venda de mercadorias, é realizado
mensalmente, no dia 10 do mês seguinte à
realização das operações.
No decorrer de janeiro de 2026, ocorreram somente
as seguintes operações, que foram corretamente
registradas:
1. Compra de 10.000 unidades de picolés de
leite, pelo valor total de R$ 70.000, sendo 50%
pago à vista e 50% no prazo de 30 dias. No
valor total de R$ 70.000 está incluso o valor do
ICMS de R$ 7.000.
2. Venda à vista de 8.000 unidades de picolés de
leite, pelo valor total de R$ 80.000 (no qual
está incluso o valor do ICMS de R$ 8.000).
3. Recebimento referente a vendas realizadas
no ano de 2025, no valor de R$ 10.000 (que
estava registrado na conta contábil “Duplicatas a receber”).
4. Pagamento referente a compras efetuadas no
ano de 2025, no valor de R$ 5.000 (que estava
registrado na conta contábil “Fornecedores a
pagar”).
O valor do lucro bruto decorrente das operações
realizadas no decorrer de janeiro de 2026 foi de:

 Conheça nossos planos