Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Suprimento de Bens e Serviços - Biocombustível |
Q187094
Contabilidade Geral
Uma empresa tributada com base no lucro real adquiriu, em abril do corrente ano, mercadorias para revenda com o seguinte destaque na nota fiscal: ICMS destacado, R$ 125.400,00/ Valor total da Nota Fiscal, R$ 660.000,00. Sabendo-se que a empresa é exclusivamente comercial, os créditos referentes ao PIS e ao COFINS dessa operação, em reais, respectivamente, são:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Suprimento de Bens e Serviços - Biocombustível |
Q187093
Contabilidade Geral
Uma empresa apresenta um estoque inicial, em 01/04/2010, de 100 unidades adquiridas a R$ 1,50 a unidade. Em abril de 2010, ocorreram as movimentações a seguir.
1a ) Compra de 100 unidades a R$ 1,80 cada.
2a ) Compra de 100 unidades a R$ 2,00 cada.
3a ) Venda de 250 unidades a R$ 5,00 cada.
Pelo método PEPS / FIFO, o estoque final, em 30/04/2010, em reais, foi
1a ) Compra de 100 unidades a R$ 1,80 cada.
2a ) Compra de 100 unidades a R$ 2,00 cada.
3a ) Venda de 250 unidades a R$ 5,00 cada.
Pelo método PEPS / FIFO, o estoque final, em 30/04/2010, em reais, foi
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Suprimento de Bens e Serviços - Biocombustível |
Q187092
Contabilidade Geral
A empresa BR S.A. trabalha com um único produto e realizou, na ordem abaixo, as operações a seguir.
1a ) Compra de 10 unidades a R$ 20,00 cada e com destaque de 19% de ICMS.
2a ) Compra de 20 unidades a R$ 30,00 cada e com destaque de 19% de ICMS.
3a ) Venda de 15 unidades a R$ 50,00 cada e com destaque de 19% de ICMS.
Tendo em vista que essa empresa adota o método Média Móvel, o Custo das Mercadorias Vendidas relativo à 3a operação, em reais, é
1a ) Compra de 10 unidades a R$ 20,00 cada e com destaque de 19% de ICMS.
2a ) Compra de 20 unidades a R$ 30,00 cada e com destaque de 19% de ICMS.
3a ) Venda de 15 unidades a R$ 50,00 cada e com destaque de 19% de ICMS.
Tendo em vista que essa empresa adota o método Média Móvel, o Custo das Mercadorias Vendidas relativo à 3a operação, em reais, é
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Comercialização Logística Júnior - Biocombustível |
Q186992
Contabilidade Geral
A empresa Projeto S.A. apresentou os seguintes saldos e movimentações em janeiro de 2010:
Compra de mercadoria para revenda: R$ 200.000,00
Receita de vendas: R$ 350.000,00
Estoque inicial: R$ 10.000,00
Estoque final: R$ 15.000,00
Com base nessas informações, conclui-se que, ao final do mês de janeiro, o custo da mercadoria vendida, em reais, foi de
Compra de mercadoria para revenda: R$ 200.000,00
Receita de vendas: R$ 350.000,00
Estoque inicial: R$ 10.000,00
Estoque final: R$ 15.000,00
Com base nessas informações, conclui-se que, ao final do mês de janeiro, o custo da mercadoria vendida, em reais, foi de
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Comercialização Logística Júnior - Biocombustível |
Q186991
Contabilidade Geral
Uma empresa recebeu a importância líquida de R$ 20.000,00, referente à quitação de um título em que concedeu um desconto de 20% ao cliente. Com base nessa informação, o lançamento contábil gerado foi
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146739
Contabilidade Geral
Texto associado
Companhia Liderança S/A
Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).

Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):

Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).
Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):
Verifica-se que após elaborar o balanço patrimonial de 31/01/2010, com base nas operações realizadas em janeiro/2010, o Passivo Circulante somou
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146737
Contabilidade Geral
Texto associado
Companhia Liderança S/A
Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).
Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):
Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).
Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):
Verifica-se que após as operações realizadas em janeiro, o Balanço Patrimonial foi levantado novamente em 31/01/2010, com os seguintes saldos nas contas a seguir. Indique a opção correta.
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146735
Contabilidade Geral
Texto associado
Companhia Liderança S/A
Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).
Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):
Balanço Patrimonial da Companhia Liderança S/A levantado em
31 de dezembro de 2009 (em R$).
Considerando os dados fornecidos no Balanço Patrimonial de
31/12/2009, observe também as transações realizadas pela
Companhia Liderança S/A durante o mês de janeiro de 2010
(Quadro n.1):
Verifica-se que após elaborar o Balanço Patrimonial de 31/01/2010, com base nas operações realizadas em janeiro/2010, o Ativo Circulante somou
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146729
Contabilidade Geral
Dadas as afirmações em relação à Demonstração dos Fluxos de Caixa e a Demonstração do Valor Adicionado,
I. De acordo com a Lei nº 11.638 de 2007, a demonstração dos fluxos de caixa segrega suas informações em, no mínimo, 3 (três) fluxos: a) das operações; b) dos financiamentos; e c) dos investimentos.
II. A demonstração do valor adicionado detalha o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza totalmente distribuída.
III. Os fluxos de caixa das atividades operacionais geralmente são apresentados de três maneiras, através do método direto, utilizando o método indireto ou aplicando um método misto que inicialmente é direto e ao finalizar acrescenta-se o lucro líquido.
IV. Ao elaborar a demonstração dos fluxos de caixa pelo método direto, verifica-se o lucro líquido proveniente da Demonstração de Resultados e reconcilia para o caixa líquido das operações.
V. As empresas poderão optar entre fazer a demonstração de lucros ou prejuízos acumulados isoladamente ou fazê-la juntamente com as demais contas do patrimônio líquido. Escolhendo a segunda opção, deverá elaborar a demonstração das mutações do patrimônio líquido, que contém a demonstração de lucros ou prejuízos acumulados.
assinale a opção que indica os itens corretos.
I. De acordo com a Lei nº 11.638 de 2007, a demonstração dos fluxos de caixa segrega suas informações em, no mínimo, 3 (três) fluxos: a) das operações; b) dos financiamentos; e c) dos investimentos.
II. A demonstração do valor adicionado detalha o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza totalmente distribuída.
III. Os fluxos de caixa das atividades operacionais geralmente são apresentados de três maneiras, através do método direto, utilizando o método indireto ou aplicando um método misto que inicialmente é direto e ao finalizar acrescenta-se o lucro líquido.
IV. Ao elaborar a demonstração dos fluxos de caixa pelo método direto, verifica-se o lucro líquido proveniente da Demonstração de Resultados e reconcilia para o caixa líquido das operações.
V. As empresas poderão optar entre fazer a demonstração de lucros ou prejuízos acumulados isoladamente ou fazê-la juntamente com as demais contas do patrimônio líquido. Escolhendo a segunda opção, deverá elaborar a demonstração das mutações do patrimônio líquido, que contém a demonstração de lucros ou prejuízos acumulados.
assinale a opção que indica os itens corretos.
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146727
Contabilidade Geral
Dadas as seguintes afirmativas,
I. O objeto da contabilidade é a entidade que possui um patrimônio.
II. O principal objetivo da contabilidade é informar a seus usuários os fatos e seus reflexos na situação patrimonial.
III. Os economistas encarregados de análise globais ou setoriais de nossa economia interessam-se pelos dados contábeis das diversas unidades microeconômicas, os quais, convenientemente agregados e tratados estatisticamente, podem fornecer bases adequadas para as análises econômicas.
verifica-se que
I. O objeto da contabilidade é a entidade que possui um patrimônio.
II. O principal objetivo da contabilidade é informar a seus usuários os fatos e seus reflexos na situação patrimonial.
III. Os economistas encarregados de análise globais ou setoriais de nossa economia interessam-se pelos dados contábeis das diversas unidades microeconômicas, os quais, convenientemente agregados e tratados estatisticamente, podem fornecer bases adequadas para as análises econômicas.
verifica-se que
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146725
Contabilidade Geral
Relacione os números das operações (1ª coluna) com as denominações dos fatos contábeis ao lado (2ª coluna), em seguida enumere a sequência correspondente.
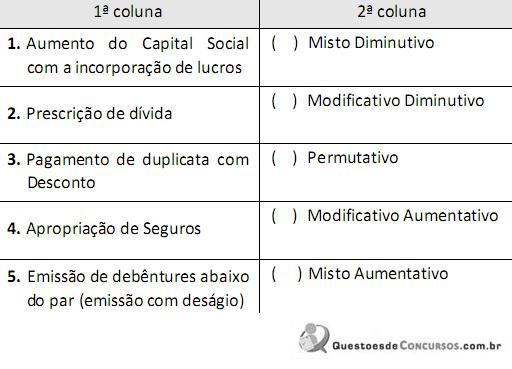
A sequência correta, de cima para baixo, está na opção
A sequência correta, de cima para baixo, está na opção
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146723
Contabilidade Geral
Dadas as seguintes afirmativas,
I. Os empresários têm o dever de manter a escrituração dos negócios de que participam.
II. Foi entre os séculos XII e XIII, na península itálica, que começou a se desenvolver o sistema de “partidas dobradas”, em que cada operação é lançada duas vezes, a crédito de uma pessoa e a débito de outra, dando início à construção de um saber específico, crescentemente complexo, que é a contabilidade.
III. A primeira lei a tornar obrigatória a escrituração mercantil foi a ordenança sobre o câmbio, editada em 1239, no reinado de Francisco I, em França.
IV. O primeiro livro obrigatório, referido em legislação de direito comercial, que se deve mencionar é o Diário. O Código Comercial, em 1850, já o obrigava a todos os comerciantes, juntamente com outro livro – o Copiador de Cartas.
V. Nos dias atuais, se o empresário é microempresário ou empresário de pequeno porte não optante pelo Simples Nacional, ele está obrigado a escriturar o livro Caixa.
verifica-se que
I. Os empresários têm o dever de manter a escrituração dos negócios de que participam.
II. Foi entre os séculos XII e XIII, na península itálica, que começou a se desenvolver o sistema de “partidas dobradas”, em que cada operação é lançada duas vezes, a crédito de uma pessoa e a débito de outra, dando início à construção de um saber específico, crescentemente complexo, que é a contabilidade.
III. A primeira lei a tornar obrigatória a escrituração mercantil foi a ordenança sobre o câmbio, editada em 1239, no reinado de Francisco I, em França.
IV. O primeiro livro obrigatório, referido em legislação de direito comercial, que se deve mencionar é o Diário. O Código Comercial, em 1850, já o obrigava a todos os comerciantes, juntamente com outro livro – o Copiador de Cartas.
V. Nos dias atuais, se o empresário é microempresário ou empresário de pequeno porte não optante pelo Simples Nacional, ele está obrigado a escriturar o livro Caixa.
verifica-se que
Q121779
Contabilidade Geral
A contabilidade de uma organização deve registrar todas as movimentações no patrimônio de uma empresa. O termo Patrimônio significa, a princípio, o conjunto de bens pertencentes a uma pessoa ou a uma empresa. Assinale a alternativa correta em relação ao tema.
Q121777
Contabilidade Geral
O que são ativos de alta liquidez?
Q120634
Contabilidade Geral
Segundo a Lei nº 6.404, de 15 de dezembro de 1976 e alterações, é correto afirmar que
Q120633
Contabilidade Geral
Quanto à Demonstração do Resultado do Exercício, de acordo com a Lei n° 6.404, de 15 de dezembro de 1976 e alterações, é correto afirmar que constituem despesas operacionais:
Q120628
Contabilidade Geral
Segundo os autores José Luiz dos Santos e Paulo Schmidt, na obra Contabilidade Societária, a depreciação obtida por meio da divisão do valor a ser depreciado pelo tempo de vida útil do bem, é calculada através do método
Q120627
Contabilidade Geral
De acordo com a Lei nº 6.404, de 15 de dezembro de 1976 e atualizações, a reserva que é constituída pela organização, através de segregação de parcela do lucro líquido, com finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado, é a reserva
Q120626
Contabilidade Geral
Classificam-se como despesas antecipadas, de acordo com a Lei nº 6.404, de 15 de dezembro de 1976 e atualizações,
Q120421
Contabilidade Geral
No final do exercício, o balancete de uma determinada empresa apresentava as seguintes contas com seus respectivos saldos:
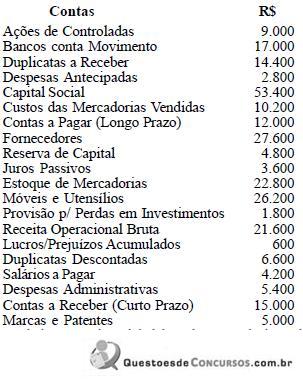
O balanço patrimonial elaborado em 31 de dezembro indicava a existência de:
O balanço patrimonial elaborado em 31 de dezembro indicava a existência de:

 Conheça nossos planos