Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88821
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
Os créditos e débitos de financiamento são o resultado das operações normais das entidades, mesmo quando não envolvem instituições financeiras.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88820
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
O conceito da chamada entidade em marcha, originado do pressuposto de que toda entidade deve concretizar seus objetivos sem término delimitado, decorre do princípio contábil da oportunidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88819
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
O registro do aumento de determinada conta do lado esquerdo do razonete não significa que a conta deva estar posicionada no lado esquerdo no balanço patrimonial.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88818
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
O exercício social das empresas regidas pela Lei das Sociedades Anônimas deve ter a duração de um ano, ainda que seu intervalo não coincida com o ano civil, ressalvados os casos em que a entidade esteja em seu primeiro ano de operação ou tenha acabado de sofrer alteração estatutária.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88257
Contabilidade Geral
A Empresa Capitão Ltda. elaborou o seguinte demonstrativo de pagamento salarial, referente ao mês de setembro de 2010:
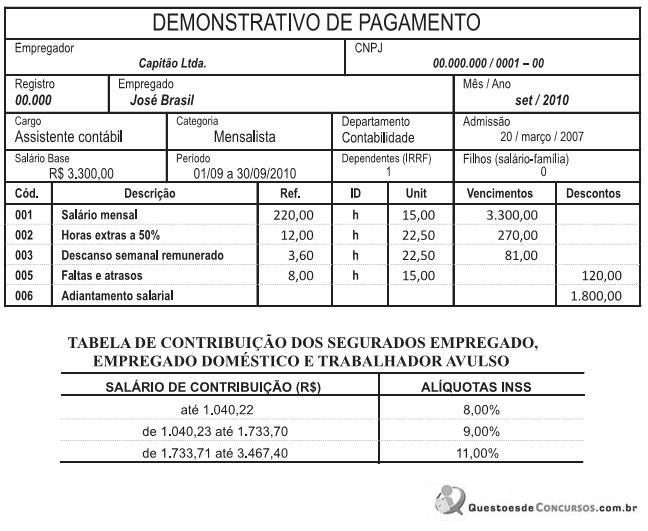
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88256
Contabilidade Geral
O Decreto nº 6.022, de 22 de janeiro de 2007, instituiu o Sistema Público de Escrituração Digital (Sped).
O Sped contábil é a substituição da escrituração em papel pela Escrituração Contábil Digital (ECD). Trata-se da obrigação de transmitir em versão digital os seguintes livros:
• livro Diário e seus auxiliares, se houver;
• livro-Razão e seus auxiliares, se houver;
• livro Balancetes Diários, Balanços e fichas de lançamento comprobatórias dos assentamentos neles transcritos.
O plano de Contas Referencial comentado do SPED Contábil, anexo às tabelas mantidas pela Receita Federal, estabelece que as contas Recursos Minerais registram os direitos de exploração de jazidas de minério, de pedras preciosas e similares, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. Tais contas de Recursos Minerais, no Plano de Contas Referencial, são classificados no Ativo Não Circulante como
O Sped contábil é a substituição da escrituração em papel pela Escrituração Contábil Digital (ECD). Trata-se da obrigação de transmitir em versão digital os seguintes livros:
• livro Diário e seus auxiliares, se houver;
• livro-Razão e seus auxiliares, se houver;
• livro Balancetes Diários, Balanços e fichas de lançamento comprobatórias dos assentamentos neles transcritos.
O plano de Contas Referencial comentado do SPED Contábil, anexo às tabelas mantidas pela Receita Federal, estabelece que as contas Recursos Minerais registram os direitos de exploração de jazidas de minério, de pedras preciosas e similares, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens. Tais contas de Recursos Minerais, no Plano de Contas Referencial, são classificados no Ativo Não Circulante como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88253
Contabilidade Geral
A Comercial Lua e Meia Ltda., tributada pelo lucro presumido, apresentou as seguintes informações ocorridas em suas atividades comerciais normais, em abril de 2010, em reais:
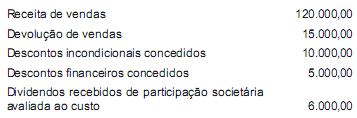
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Adotando-se exclusivamente as informações recebidas e considerando-se as determinações fiscais em vigor, o valor da COFINS devido em abril/2010, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88252
Contabilidade Geral
A Empresa Credita Ltda., prestadora de serviços de assessoria creditícia, tributada pelo lucro arbitrado, apresentou a seguinte relação dos serviços prestados a seus clientes, em maio/2010, recebidos em dinheiro, no próprio dia do serviço
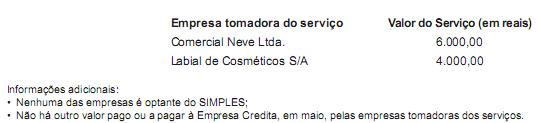
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
O valor total da COFINS retido na fonte, nos pagamentos efetuados à Empresa Credita no mês de maio/2010, em reais, pelas empresas tomadoras dos serviços, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88250
Contabilidade Geral
A Empresa Valdemar Ltda., prestadora de serviços de assessoria e administração de contas a pagar e a receber, tributada pelo lucro presumido, apresentou a seguinte relação dos serviços prestados a seus clientes, em abril/2010, recebidos em dinheiro, no próprio dia do serviço:
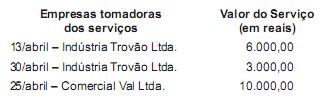
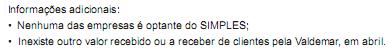
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
O valor total do PIS retido na fonte, nos pagamentos efetuados à Empresa Valdemar no mês de abril/2010, pelas empresas tomadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88247
Contabilidade Geral
A Comercial Bastos Ltda., localizada na capital de São Paulo, onde o ICMS interno é 18%, vendeu mercadorias, a prazo, por R$ 100.000,00, para um consumidor final, não contribuinte do ICMS, localizado na Bahia, onde o ICMS interno é 17%. Considerando-se as informações recebidas e as determinações da legislação do ICMS sobre a incidência desse imposto nas operações interestaduais, o valor do ICMS, devido pela Comercial Bastos, nessa operação, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88246
Contabilidade Geral
A Agreste, uma Fundação Federal, efetuou os seguintes pagamentos no mês de agosto/2010, referentes ao próprio mês de agosto:
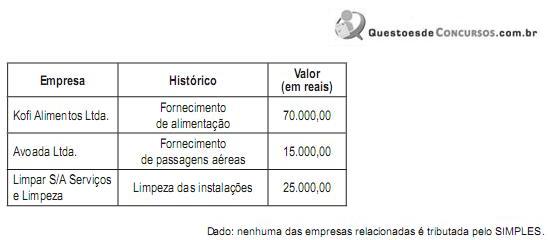
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de
Considerando-se as informações recebidas e as determinações fiscais referentes à retenção de tributos e contribuições por órgãos públicos federais, o valor total de imposto de renda retido pela Agreste, nos pagamentos realizados em agosto/2010, em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88245
Contabilidade Geral
A Empresa Septal S/A, em janeiro de 2010, pagou a seus acionistas o valor de R$ 125.400,00, a título de Juros Sobre o Capital Próprio, informando, ainda, que
• os juros foram devidamente calculados de acordo com todas as determinações da legislação sobre a matéria, em vigor na data do pagamento;
• a composição do quadro de acionistas era de:
- 90% pessoas físicas, e
- 10% pessoas jurídicas;
• o pagamento era feito pelo regime de caixa;
• todos os registros contábeis pertinentes foram devidamente efetuados.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação do Imposto de Renda no que tange ao Imposto de Renda Retido na Fonte (IRRF), o valor do IRRF retido pela Septal, em reais, no pagamento dos Juros Sobre o Capital Próprio, é de
• os juros foram devidamente calculados de acordo com todas as determinações da legislação sobre a matéria, em vigor na data do pagamento;
• a composição do quadro de acionistas era de:
- 90% pessoas físicas, e
- 10% pessoas jurídicas;
• o pagamento era feito pelo regime de caixa;
• todos os registros contábeis pertinentes foram devidamente efetuados.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação do Imposto de Renda no que tange ao Imposto de Renda Retido na Fonte (IRRF), o valor do IRRF retido pela Septal, em reais, no pagamento dos Juros Sobre o Capital Próprio, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88242
Contabilidade Geral
No que se refere ao orçamento, analise os conceitos que se seguem.
I - Os orçamentos comunicam os planos de administração a toda organização.
II - Os orçamentos conduzem os administradores a refletir sobre o futuro e planejá-lo.
III - O processo de elaboração de orçamento proporciona um instrumento de alocação de recursos às partes da organi- zação nas quais podem ser usados mais eficazmente.
IV - O processo de elaboração de orçamentos ajuda a identificar possíveis pontos de estrangulamento antes de ocorre- rem.
V - Os orçamentos coordenam as atividades da organização inteira, integrando os planos de suas várias partes.
Caracterizam-se como vantagens da elaboração de um orçamento os conceitos apresentados em
I - Os orçamentos comunicam os planos de administração a toda organização.
II - Os orçamentos conduzem os administradores a refletir sobre o futuro e planejá-lo.
III - O processo de elaboração de orçamento proporciona um instrumento de alocação de recursos às partes da organi- zação nas quais podem ser usados mais eficazmente.
IV - O processo de elaboração de orçamentos ajuda a identificar possíveis pontos de estrangulamento antes de ocorre- rem.
V - Os orçamentos coordenam as atividades da organização inteira, integrando os planos de suas várias partes.
Caracterizam-se como vantagens da elaboração de um orçamento os conceitos apresentados em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88241
Contabilidade Geral
O orçamento geral é um resumo dos planos de uma empresa, no qual são fixadas metas específicas de atividades de venda, produção, distribuição e financiamento, e que, regra geral, culmina na elaboração das seguintes peças:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88240
Contabilidade Geral
Uma organização desejou agregar à sua produção e à sua imagem o conceito de lucro ambiental, que está relacionado à
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88239
Contabilidade Geral
A legislação fiscal em vigor permite a dedutibilidade da remuneração do capital próprio (juros sobre o capital próprio) desde que
• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e
• o valor apurado seja limitado ao maior valor entre
• o valor da remuneração sobre o capital próprio seja limitado à aplicação pro rata dia da TJLP (Taxa de Juros de Longo Prazo) sobre o montante do Patrimônio Líquido subtraído do saldo da Reserva de reavaliação, salvo se esta tiver sido adicionada às bases de cálculo do Imposto de Renda (IR) e da Contribuição Social (CS), do saldo de Ajustes de Avaliação Patrimonial e do saldo da conta de ganhos/perdas na conversão relativo a investimento no exterior; e
• o valor apurado seja limitado ao maior valor entre
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88238
Contabilidade Geral
O artigo 189 da Lei nº 6.404/76, consolidada até 2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda. Já no parágrafo único, informa a ordem obrigatória em que o prejuízo do exercício deva ser absorvido. Essa ordem é estabelecida da seguinte forma:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88237
Contabilidade Geral
Quando se deseja registrar o valor excedente entre o preço de subscrição e o valor nominal das ações, que os acionistas pagam à Companhia, tal valor deve ser registrado em conta de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88236
Contabilidade Geral
A Companhia Pacífica S/A adquiriu 100% das ações da Companhia Atlântica S/A, entregando aos acionistas da Atlântica o valor correspondente às suas ações em ações da Companhia Pacífica S/A.
Nesse caso, na Companhia Atlântica S/A, conforme a le- gislação vigente, o registro contábil
Nesse caso, na Companhia Atlântica S/A, conforme a le- gislação vigente, o registro contábil
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior |
Q88235
Contabilidade Geral
Segundo o CPC 06, a diferença entre arrendamento mercantil financeiro e operacional é que, enquanto o arrendamento mercantil financeiro transfere de forma substancial os riscos e benefícios inerentes à propriedade, o arrendamento mercantil operacional

 Conheça nossos planos