Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111327
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Quando uma obrigação presente ou possível provavelmente não exija sacrifício de ativos, o reconhecimento de qualquer provisão é inexigível. Entretanto, exige-se a divulgação como passivo contingente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111326
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111325
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Caso a empresa utilize o método da soma dos dígitos para depreciação do bem, será registrado um lucro superior a R$ 10.000,00 na alienação.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111324
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Será registrado um prejuízo na alienação, caso a empresa utilize o método da linha reta para depreciação desse bem.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111323
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de resultados do exercício, segundo previsão da Lei n. o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111322
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de fluxo de caixa pelo método indireto, a transação produzirá impacto em atividades de investimento, por se tratar de alienação de um imobilizado, mas não provocará impacto em atividades operacionais, visto que a alienação de imobilizado é atividade não operacional.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111227
Contabilidade Geral
De acordo com as novas Normas Brasileiras de Contabilidade, convergidas para o IFRS, devem ser classificados na Demonstração de Resultado como outros resultados abrangentes
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111226
Contabilidade Geral
O processo de convergência das Normas Brasileiras de Contabilidade às Normas Internacionais de Contabilidade (IFRS) foi iniciado com a edição da Lei no 11.638/2007 e complementado com a edição da Lei no 11.941/2009 e de diversos pronunciamentos técnicos do CPC (Comitê de Pronunciamentos Contábeis). Uma das modificações introduzidas nesse processo de convergência que influiu na estrutura do balanço patrimonial foi a
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111223
Contabilidade Geral
A Cia. Amazonas adquiriu um equipamento para suas instalações industriais, que foi colocado em funcionamento no mês seguinte ao de sua aquisição. Exatamente 48 meses após o mês da compra, o valor contábil do equipamento era de R$ 46.200,00. A companhia depreciou o equipamento pelo método de linha reta durante esse período, supondo sua vida útil em 10 anos e estimando um valor residual de R$ 15.000,00. O custo de aquisição do equipamento foi, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111222
Contabilidade Geral
É uma conta de resultado:
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111221
Contabilidade Geral
Podem ser classificados no Ativo Intangível da companhia os gastos referentes às
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111220
Contabilidade Geral
A Cia. Comercial Estrela da Manhã mantém controle permanente de estoques. A companhia, em ordem cronológica, fez as seguintes aquisições e vendas de uma determinada mercadoria no primeiro mês de exercício de suas atividades (no custo unitário dos estoques, já estão deduzidos os impostos recuperáveis e os abatimentos e descontos incondicionais obtidos):
- compra de 100 unidades a R$ 20,00 cada uma;
- compra de 150 unidades a R$ 22,00 cada uma;
- venda de 200 unidades a R$ 50,00 cada uma;
- compra de 150 unidades a R$ 24,00 cada uma;
- venda de 60 unidades a R$ 52,00 cada uma.
A companhia utiliza o método PEPS para a avaliação de seus estoques. No final do mês, o valor do estoque final dessa mercadoria equivale a, em R$,
- compra de 100 unidades a R$ 20,00 cada uma;
- compra de 150 unidades a R$ 22,00 cada uma;
- venda de 200 unidades a R$ 50,00 cada uma;
- compra de 150 unidades a R$ 24,00 cada uma;
- venda de 60 unidades a R$ 52,00 cada uma.
A companhia utiliza o método PEPS para a avaliação de seus estoques. No final do mês, o valor do estoque final dessa mercadoria equivale a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111219
Contabilidade Geral
O patrimônio líquido de uma entidade com fins lucrativos é modificado quantitativamente quando
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111218
Contabilidade Geral
A Cia. Comercial Girassol iniciou suas atividades com capital totalmente integralizado pelos sócios no valor de R$ 850.000,00 em numerário. Adquiriu móveis e utensílios para seu escritório, a prazo, no valor de R$ 170.000,00. Comprou mercadorias à vista por R$ 480.000,00, tendo vendido metade desse lote por R$ 310.000,00, a prazo. Supondo-se inexistentes os impostos sobre vendas e o pagamento de despesas administrativas no montante de R$ 90.000,00, no final dessas atividades, o valor de seu patrimônio líquido
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q105747
Contabilidade Geral
Texto associado
Considerando as normas vigentes no Brasil relativas à contabilidade
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
A provisão constituída pela EFPC para cobrir possíveis perdas de investimentos considerados de difícil realização deve ser contabilizada em conta patrimonial passiva, tendo como contrapartida uma conta redutora do respectivo grupo de investimentos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q105742
Contabilidade Geral
Texto associado
Considerando as normas vigentes no Brasil relativas à contabilidade
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
No intuito de assegurar maior transparência e precisão na divulgação de informações contábeis, as EFPCs são fiscalizadas e devem observar as normas contábeis editadas pelo Ministério da Fazenda, por intermédio do Conselho Nacional de Seguros Privados e da Superintendência de Seguros Privados (SUSEP).
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105566
Contabilidade Geral
Os princípios fundamentais de Contabilidade em vigor não permitem que as empresas apresentem demonstrações contábeis avaliadas com base no critério de custeio direto ou variável.
O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)
O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105557
Contabilidade Geral
Até 20 de agosto de 2010, uma empresa possuía os seguintes saldos em relação às suas operações:
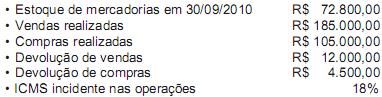
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105556
Contabilidade Geral
A Comercial Farol Ltda. apresentou, em julho de 2010, os seguintes dados:
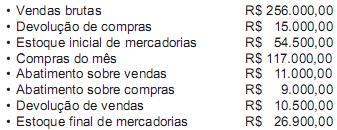
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105554
Contabilidade Geral
A substituição dos seguintes livros fiscais:
• Registro de Entradas;
• Registro de Saídas;
• Registro de Apuração de ICMS e de IPI; e
• Registro de Inventário e outro,
é o objetivo da(o)
• Registro de Entradas;
• Registro de Saídas;
• Registro de Apuração de ICMS e de IPI; e
• Registro de Inventário e outro,
é o objetivo da(o)

 Conheça nossos planos