Questões de Concurso Sobre contabilidade geral

Foram encontradas 37.336 questões

Q4250364 Contabilidade Geral

Julgue o item a seguir, que trata de efeitos inflacionários no patrimônio das empresas.


As entidades cujo valor dos ativos monetários supere o valor dos passivos monetários estão sujeitas à perda de poder aquisitivo em períodos de inflação.

Alternativas
Q4250363 Contabilidade Geral

Julgue o item a seguir, que trata de efeitos inflacionários no patrimônio das empresas.


Os itens não monetários que sejam avaliados em valores correntes na data de encerramento das demonstrações contábeis devem ser atualizados monetariamente se a moeda funcional da entidade que os reporta for de economia hiperinflacionária.

Alternativas
Q4250342 Contabilidade Geral

Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.


Na demonstração dos fluxos de caixa, as movimentações de caixa do período devem ser segregadas em, no máximo, três fluxos: o das operações; o dos financiamentos; e o dos investimentos. 

Alternativas
Q4250341 Contabilidade Geral

Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.


No grupo patrimônio líquido do balanço patrimonial de encerramento do exercício social encontram-se as contas de capital social, reservas de capital, reservas de lucros e lucros ou prejuízos acumulados.

Alternativas
Q4250340 Contabilidade Geral

Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.


Ajustes de exercícios anteriores gerados pelos efeitos de mudanças de critério contábil, ou da retificação de erro imputável a exercício anterior, desde que não atribuíveis a fatos subsequentes, devem ser evidenciados na demonstração de lucro e prejuízos acumulados.

Alternativas
Q4250339 Contabilidade Geral

Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.


A demonstração do resultado do exercício é um demonstrativo dedutivo que, a partir da receita bruta de vendas, considera os custos, despesas, encargos e perdas que contribuíram para a formação do resultado do exercício social.

Alternativas
Q4250332 Contabilidade Geral

No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir. 


A Lei n.º 6.404/1976 dispõe sobre o funcionamento da contabilidade no Brasil para todas as empresas de médio e grande porte nacionais.

Alternativas
Q4250331 Contabilidade Geral

No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir. 


Partes beneficiárias são títulos, de classe ou série única, emitidos por uma companhia, sem valor nominal e estranhos a seu capital social.

Alternativas
Q4250330 Contabilidade Geral

No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir. 


Para fins de constituição do capital social, as entidades podem incorporar quaisquer tipos de bens avaliáveis em espécie. 

Alternativas
Q4249207 Contabilidade Geral
No exercício de suas atribuições, o contador da Câmara Municipal teve acesso a informações protegidas por sigilo profissional e foi intimado a fornecê-las a terceiro sem autorização legal. À luz do Código de Ética Profissional do Contador, das NBC PG e da responsabilidade do contador público, assinale a alternativa CORRETA.
Alternativas
Q4248550 Contabilidade Geral

No que se refere à composição do patrimônio público, julgue o item seguinte.


Para que um item seja classificado como um passivo, basta que ele seja uma obrigação presente, fruto das iniciativas da entidade no passado.
Alternativas
Q4247793 Contabilidade Geral
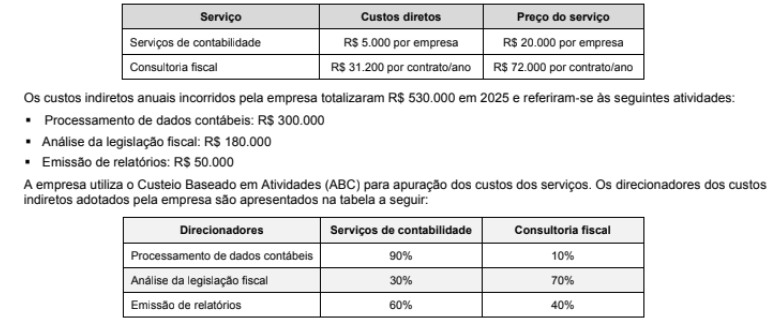
Uma empresa de assessoria administrativa oferece dois tipos de serviços aos seus clientes: servicos de contabilidade e consultoria fiscal. Os custos diretos e o preço cobrado para cada tipo de serviço são os seguintes: 


No ano de 2025, a empresa atendeu 10 clientes para serviços de contabilidade e concretizou 20 contratos para consultoria fiscal.
O lucro bruto apurado pela empresa em 2025, exclusivamente para o serviço de consultoria fiscal foi, em reais:
Alternativas
Q4247787 Contabilidade Geral
O valor do Patrimônio Líquido contabilizado da empresa Secundária S.A., em 31/12/2024, era R$ 70.000.000. Nessa mesma data, o valor justo líquido dos seus ativos e passivos identificáveis foi apurado em R$ 90.000.000, sendo que a diferença entre esse valor e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo contabilizado e o valor justo de um ativo que não era depreciado. A empresa Principal S.A. adquiriu, em 31/12/2024, sessenta por cento (60%) das ações da empresa Secundária S.A. pelo valor de R$ 70.000.000 e passou a deter seu controle. 


Os seguintes eventos afetaram o Patrimônio Líquido da empresa Secundária S.A. no ano de 2025 (valores em reais):


• Lucro líquido apurado pela empresa em 2025.......................10.000.000
• Dividendos distribuídos e pagos em 2025............................... 5.000.000
• Ajuste ao valor justo de instrumentos financeiros avaliados por meio de outros resultatados abrangentes (valor positivo) ............................... 1.200.000
O valor positivo do Resultado de Equivalência Patrimonial evidenciado em 2025 pela empresa Principal S.A., na sua Demonstração do Resultado individual foi, em reais:
Alternativas
Q4247786 Contabilidade Geral
O valor do Patrimônio Líquido contabilizado da empresa Secundária S.A., em 31/12/2024, era R$ 70.000.000. Nessa mesma data, o valor justo líquido dos seus ativos e passivos identificáveis foi apurado em R$ 90.000.000, sendo que a diferença entre esse valor e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo contabilizado e o valor justo de um ativo que não era depreciado. A empresa Principal S.A. adquiriu, em 31/12/2024, sessenta por cento (60%) das ações da empresa Secundária S.A. pelo valor de R$ 70.000.000 e passou a deter seu controle. 


Os seguintes eventos afetaram o Patrimônio Líquido da empresa Secundária S.A. no ano de 2025 (valores em reais):


• Lucro líquido apurado pela empresa em 2025.......................10.000.000
• Dividendos distribuídos e pagos em 2025............................... 5.000.000
• Ajuste ao valor justo de instrumentos financeiros avaliados por meio de outros resultatados abrangentes (valor positivo) ............................... 1.200.000
A empresa Principal S.A. evidenciou na conta Investimentos do ativo, no Balanço Patrimonial individual:
Alternativas
Q4247785 Contabilidade Geral
Uma máquina foi arrendada pela empresa Só Uso Alugado S.A. em 31/12/2024 para uso na sua atividade. A vida útil estimada para a máquina foi 10 anos e não terá valor de revenda no final da vida útil. A taxa implícita do contrato era 4% a.a. e a empresa pagaria 5 prestações anuais, iguais e consecutivas de R$ 1.684.704, com a primeira parcela vencendo em 31/12/2025. Na data de início do contrato o valor justo da máquina era R$ 7.800.000 e o valor presente das prestações do contrato era R$ 7.500.000. Sabendo que a empresa pretende ficar com a máquina no final do prazo do contrato de arrendamento, é correto afirmar que a empresa Só Uso Alugado S.A. reconheceu
Alternativas
Q4247784 Contabilidade Geral
Um empréstimo para compra de equipamentos industriais foi obtido por uma empresa com as seguintes características:

Data da obtenção do empréstimo........................ 31/12/2024 Prazo total do contrato................................. 7 anos Valor bruto do empréstimo................................. R$ 30.000.000,00 Taxa de juros compostos contratada........................ 10% ao ano Forma de pagamento.......................................... 7 parcelas anuais de mesmo valor Valor das parcelas anuais..........................................  R$ 6.162.164,99 Valor dos custos de transação incorridos................................. R$ 962.669,15

Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
Alternativas
Q4247783 Contabilidade Geral
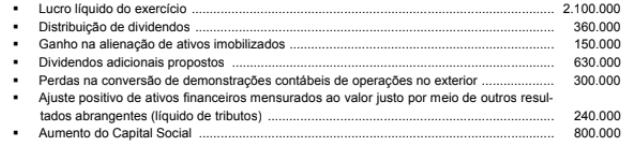
No final do ano de 2024 foram obtidas as seguintes informações sobre eventos contabilizados por uma empresa, com os valores expressos em reais:


Imagem associada para resolução da questão


O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Alternativas
Q4247782 Contabilidade Geral
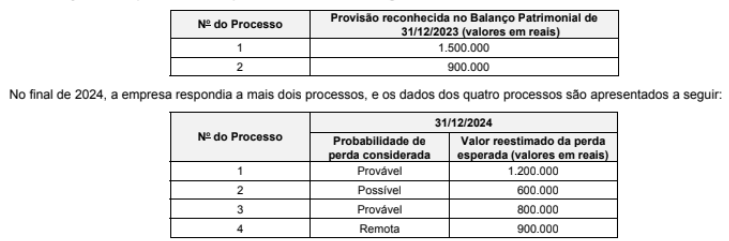
Uma empresa estava respondendo a dois processos judiciais que foram evidenciados no Balanço Patrimonial de 31/12/2023. as informações correspondentes são apresentadas na tabela a seguir:

Imagem associada para resolução da questão


Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Alternativas
Q4247781 Contabilidade Geral
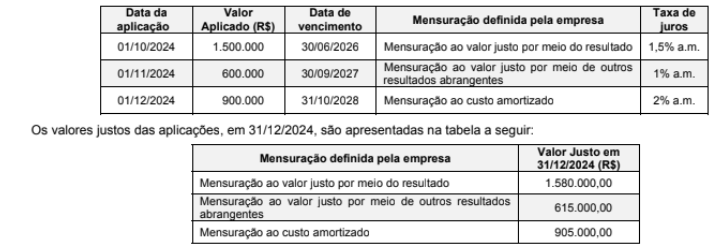
No ano de 2024, uma empresa realizou as aplicações financeiras nas condições apresentadas na tabela a seguir:


Imagem associada para resolução da questão


O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações apresentadas foi, em reais:
Alternativas
Q4247780 Contabilidade Geral
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:

•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.


Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,

Alternativas
Respostas
301: C
302: E
303: E
304: E
305: C
306: C
307: E
308: C
309: C
310: C
311: E
312: A
313: B
314: C
315: A
316: E
317: D
318: B
319: A
320: E