Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200027
Contabilidade Geral
O Imposto sobre Serviços de Qualquer Natureza (ISS) é da competência dos Municípios nos termos das determinações da Constituição Federal/88, em vigor.
Entretanto, apesar dessa atribuição constitucional de competência, o ISS é regido, a partir de 2003, pela Lei Complementar nº 116/2003, sendo dela, também, a determinação da alíquota máxima permitida para a cobrança desse imposto, que a fixou para jogos e diversão pública, no percentual de
Entretanto, apesar dessa atribuição constitucional de competência, o ISS é regido, a partir de 2003, pela Lei Complementar nº 116/2003, sendo dela, também, a determinação da alíquota máxima permitida para a cobrança desse imposto, que a fixou para jogos e diversão pública, no percentual de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200026
Contabilidade Geral
Admita que uma empresa tenha recebido de uma prefeitura a doação de um terreno no valor de R$ 1.000.000,00, condicionando essa doação à construção, no terreno, de uma unidade fabril, e contratação de empregados, dos quais 70% devem ser moradores do local.
Qual é o registro contábil desta operação feito pela empresa, desconsiderando o reflexo de incidência tributária em decorrência do regime tributário de transição (RTT)?
Qual é o registro contábil desta operação feito pela empresa, desconsiderando o reflexo de incidência tributária em decorrência do regime tributário de transição (RTT)?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200025
Contabilidade Geral
A Lei no 8.212 de 24 de junho de 1991 que dispõe sobre a organização da Seguridade Social e institui o seu Plano de Custeio, estabelece no art. 10, que a Seguridade Social será financiada por toda a sociedade, de forma direta ou indireta, nos termos do art. 195 da Constituição. O art. 11 estabelece as receitas orçamentárias, incluindo no item II as receitas das contribuições sociais, das empresas, incidentes sobre a remuneração paga ou creditada aos segurados a seu serviço. Tais contribuições conhecidas na prática como encargos sociais sobre a folha de pagamento, contemplam além da Contribuição ao INSS, os Seguros de Acidentes de Trabalho, os encargos de terceiros também denominado de grupo “S”, formado pelo Salário Educação; SESI, SESC ou SEST; SENAI, SENAC ou SENAT; SEBRAE; INCRA e o FGTS.
O percentual de contribuição para este grupo “S”, incidente sobre a folha de pagamento, suportado pelas empresas comerciais, industriais e de prestação de serviços, é
O percentual de contribuição para este grupo “S”, incidente sobre a folha de pagamento, suportado pelas empresas comerciais, industriais e de prestação de serviços, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200023
Contabilidade Geral

Considerando somente as operações apresentadas, as informações recebidas e as determinações tributárias em vigor, o PIS a ser pago pela Comercial X, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200022
Contabilidade Geral
Considerando somente as operações apresentadas, as informações recebidas e as determinações tributárias em vigor, a COFINS a ser paga pela Comercial X, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200021
Contabilidade Geral
A Cide-Combustíveis, no caso da comercialização, no mercado interno, dos produtos por ela abrangidos, deve ser paga a partir da ocorrência do seu fato gerador até o último dia útil da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200020
Contabilidade Geral
O Fundo de Participação dos Estados (FPE) deve ser direcionado aos estados na proporção inversa da arrecadação de recursos próprios.
O aludido fundo corresponde a
O aludido fundo corresponde a
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200019
Contabilidade Geral
A Comercial Alegria, do Espírito Santo, comprou mercadorias a prazo da Comercial Festa, do Rio de Janeiro, por R$ 200.000,00 conforme Nota Fiscal da operação realizada. Nenhuma das empresas está enquadrada no SIMPLES e as alíquotas internas de ICMS são: Espírito Santo 17% e Rio de Janeiro 19%.
Considerando as determinações constitucionais referentes ao ICMS, o valor do estoque registrado pela Comercial Alegria, relativo a esta operação exclusivamente, em reais, é
Considerando as determinações constitucionais referentes ao ICMS, o valor do estoque registrado pela Comercial Alegria, relativo a esta operação exclusivamente, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200018
Contabilidade Geral
A Comercial Roer contratou duas outras empresas para a realização dos serviços profissionais listados na tabela abaixo.
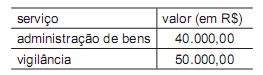
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Considerando exclusivamente a retenção do Imposto de Renda na Fonte, nos termos da legislação fiscal em vigor, o valor líquido total a ser pago pela Comercial Roer a estas empresas prestadoras dos serviços, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200017
Contabilidade Geral
Em jan/2009 a companhia X, tributada pelo lucro real, com prejuízo fiscal de R$ 1.000,00, incorporou a companhia Z, tributada pelo lucro real, com prejuízo fiscal de R$ 800,00.
Sabe-se que:
• os prejuízos fiscais foram adequadamente registrados na parte “B” do LALUR;
• no exercício findo de 2009, a companhia X apurou R$ 6.000,00 de lucro ajustado no LALUR.
Qual é o valor, em reais, da compensação de prejuízos fiscais permitido à companhia X, em 2009, nos termos da legislação fiscal vigente?
Sabe-se que:
• os prejuízos fiscais foram adequadamente registrados na parte “B” do LALUR;
• no exercício findo de 2009, a companhia X apurou R$ 6.000,00 de lucro ajustado no LALUR.
Qual é o valor, em reais, da compensação de prejuízos fiscais permitido à companhia X, em 2009, nos termos da legislação fiscal vigente?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200013
Contabilidade Geral
O orçamento geral tem sua culminância com a elaboração dos
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200012
Contabilidade Geral
O artigo 189 da Lei nº 6.404/1976 com as alterações das Leis nos 11.638/2007 e 11.941/2009, determina que do resultado do exercício serão deduzidos, antes de qualquer participação, o(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200010
Contabilidade Geral
Empresários, executivos e dirigentes de empresas, em decorrência da alta carga tributária brasileira, podem, ao abrigo da lei, criar, extinguir, agrupar e desmembrar as sociedades, com o objetivo principal de reduzirem o pesado ônus dessa carga de impostos e contribuições, especificamente do imposto de renda e contribuição social sobre o lucro.
Esse leque de procedimentos, no âmbito societário, indica uma
Esse leque de procedimentos, no âmbito societário, indica uma
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200009
Contabilidade Geral
A controladora Z vendeu mercadorias que lhe custaram R$ 100.000,00 à controlada H. A venda foi feita a prazo por R$ 125.000,00. No mesmo dia, a controlada H vendeu a prazo para terceiros e por R$ 63.000,00, 40% dessas mesmas mercadorias.
Considere exclusivamente as informações acima, sem a incidência de qualquer tipo de imposto, e a boa técnica da consolidação das demonstrações contábeis.
Qual é o valor do estoque a ser eliminado, a crédito, na consolidação das demonstrações?
Considere exclusivamente as informações acima, sem a incidência de qualquer tipo de imposto, e a boa técnica da consolidação das demonstrações contábeis.
Qual é o valor do estoque a ser eliminado, a crédito, na consolidação das demonstrações?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200008
Contabilidade Geral
Nos termos estabelecidos pelo CPC 06 (R1), aprovado pela Deliberação CVM nº 645 de 2/dezembro/2010, o arrendamento mercantil financeiro deve ser reconhecido inicialmente no balanço patrimonial do arrendatário, em contas contábeis específicas, como ativos e passivos, por quantias em valores iguais ao
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200007
Contabilidade Geral
Um ativo não circulante, classificado como mantido para a venda, nos dizeres do CPC 31 item 15, deve ser mensurado pelo
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200006
Contabilidade Geral
Admita que uma sociedade anônima informasse o seguinte:
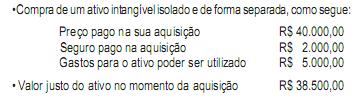
Considerando exclusivamente as informações acima, tal ativo intangível deve ser mensurado inicialmente pelo valor, em reais, de
Considerando exclusivamente as informações acima, tal ativo intangível deve ser mensurado inicialmente pelo valor, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200005
Contabilidade Geral
Uma empresa comercial apresentou as seguintes informações relativas a um bem material classificado no Balanço Patrimonial no Ativo Não Circulante Imobilizado:
Custo reconhecido do ativo 6.000,00
Depreciação Acumulada 1.500,00
Valor Residual 800,00
Considerando-se exclusivamente as informações recebidas, o valor depreciável deste ativo imobilizado, em reais, é
Custo reconhecido do ativo 6.000,00
Depreciação Acumulada 1.500,00
Valor Residual 800,00
Considerando-se exclusivamente as informações recebidas, o valor depreciável deste ativo imobilizado, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200004
Contabilidade Geral
Os itens monetários classificados no Ativo, decorrentes de operações prefixadas, com taxas de juros explícitas, devem ser expressos a valor presente nas demonstrações contábeis.
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
No cálculo deste valor presente deve ser utilizada a taxa de juros vigente na data da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200003
Contabilidade Geral
Evento subsequente é a situação favorável ou desfavorável que ocorre entre a data final do período a que se referem as demonstrações contábeis da empresa e a data da

 Conheça nossos planos