Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272321
Contabilidade Geral
Texto associado

Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Considerando essa situação hipotética bem como as informações e
os métodos de avaliação de estoque admitidos pelos
pronunciamentos do Comitê de Pronunciamento Contábil (CPC),
julgue os itens que se seguem.
Se a avaliação do estoque foi feita pelo método da média ponderada, o estoque da ração canina X, ao final de novembro de 2011, era inferior a R$ 500,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
FUB
Prova:
CESPE - 2011 - FUB - Técnico de Tecnologia da Informação - Básicos |
Q268895
Contabilidade Geral
Texto associado

Considerando a tabela acima, referente aos índices de incidência e
descontos do imposto de renda de pessoa física (IRPF) brasileiro,
para os meses dos anos de 2009 e 2010, julgue os itens seguintes.
Considerando a tabela acima, referente aos índices de incidência e
descontos do imposto de renda de pessoa física (IRPF) brasileiro,
para os meses dos anos de 2009 e 2010, julgue os itens seguintes.
Se um indivíduo teve, em determinado mês de 2009, renda líquida de R$ 2.500,00, então, nesse mês, o seu salário líquido foi inferior a R$ 2.350,00.
Q250870
Contabilidade Geral
Texto associado
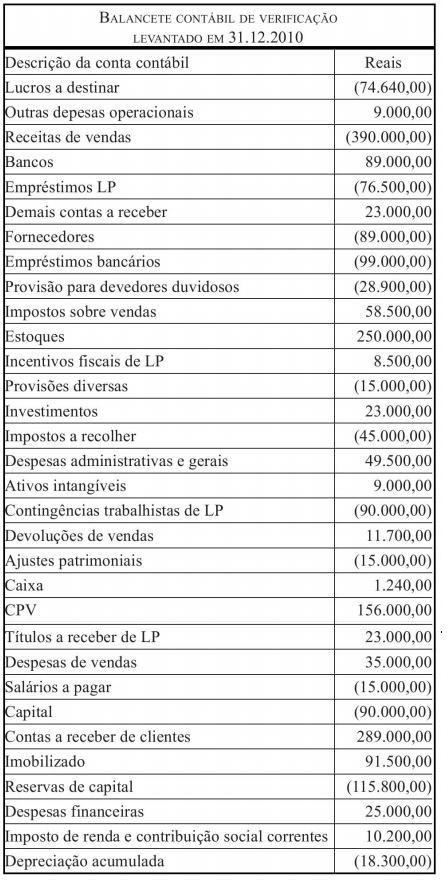
Baseado no balancete de verificação descrito a seguir e utilizando-se dos conceitos teóricos de análises das demonstrações contábeis, responda à questão.
O percentual da margem líquida do resultado da empresa é de
Q250867
Contabilidade Geral
Um passivo fiscal diferido deve ser reconhecido para todas as diferenças temporárias tributáveis, exceto o passivo fiscal diferido que advenha de
Q250866
Contabilidade Geral
O balanço patrimonial tem por finalidade apresentar a posição financeira e patrimonial de uma empresa em uma determinada data, representando, portanto, uma posição estática. No balanço, as contas serão classificadas segundo os elementos do patrimônio que as registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da empresa.
Nesse sentido, o ativo
Nesse sentido, o ativo
Q250865
Contabilidade Geral
De acordo com a estrutura conceitual básica da contabilidade, instituída pelo Comite de Pronunciamentos Contábeis e corroborada pelo Conselho Federal de Contabilidade, que foi determinada após o advento da Lei n.° 11.638/07, bem como com a decisão pela convergência da Contabilidade brasileira às Normas Internacionais de Contabilidade emitidas pelo "IASB", pode-se afirmar que as principais características qualitativas das demonstrações contábeis são
Q250864
Contabilidade Geral
De acordo com as Normas Brasileiras de Contabilidade e pronunciamentos técnicos, ativos imobilizados são ativos tangíveis que
Q250863
Contabilidade Geral
Em decorrência da assinatura de um contrato de prestação de serviços, está estipulado em cláusula contratual o pagamento, pela Contratante à Contratada, do equivalente a 40% do valor total do contrato, com a emissão da nota fiscal suportando esse valor e sem incidência de impostos. Diante disso, e considerando que os serviços não foram iniciados, a empresa contratada deverá escriturar na contabilidade a seguinte rubrica contábil em contrapartida da disponibilidade:
Q250862
Contabilidade Geral
A escrituração contábil no Brasil, conforme determina o Conselho Federal de Contabilidade, é Sustentada pela NBC ITG 200, que por sua vez determina que a Entidade deve manter um sistema de escrituração uniforme dos seus atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico, e a escrituração será executada
I. em idioma e moeda corrente nacionais;
II. quanto ao item I, se o capital social da entidade possuir participação estrangeira superior a 50%, o idioma e a moeda corrente deverão obedecer às normas do país de origem;
III. em forma contábil;
IV. em ordem cronológica de dia, mês e ano;
V. com espaços em branco, sem entrelinhas, borrões, rasuras, emendas ou transportes para as margens;
VI. com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos e a prática de atos administrativos.
Estão corretas apenas
I. em idioma e moeda corrente nacionais;
II. quanto ao item I, se o capital social da entidade possuir participação estrangeira superior a 50%, o idioma e a moeda corrente deverão obedecer às normas do país de origem;
III. em forma contábil;
IV. em ordem cronológica de dia, mês e ano;
V. com espaços em branco, sem entrelinhas, borrões, rasuras, emendas ou transportes para as margens;
VI. com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos e a prática de atos administrativos.
Estão corretas apenas
Q250861
Contabilidade Geral
O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, a um conjunto de pessoas, a uma sociedade ou a uma instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Esse axioma nos leva ao entendimento de que o Patrimônio pertence à Entidade,mas a reciproca não é verdadeira. A soma ou agregação contábil de Patrimônio não resulta em nova Entidade, mas
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRF - 3ª REGIÃO
Prova:
CESPE - 2011 - TRF - 3ª REGIÃO - Juiz Federal |
Q249739
Contabilidade Geral
Uma das características do mundo globalizado é a adoção de normas internacionais em diversos setores da sociedade. Na área da contabilidade, por exemplo, houve, nos últimos anos, alterações significativas introduzidas pela Lei das Sociedades por Ações. No que se refere à classificação dos componentes patrimoniais, assinale a opção correta com base nas normas legais atualmente aplicáveis.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244739
Contabilidade Geral
Texto associado
Com base na legislação vigente, julgue os itens a seguir, a respeito
das retenções na fonte de INSS e ISS.
das retenções na fonte de INSS e ISS.
Por ter tratamento diferenciado no recolhimento dos tributos, a empresa optante pelo SIMPLES está isenta da retenção previdenciária.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244738
Contabilidade Geral
Texto associado
Com base na legislação vigente, julgue os itens a seguir, a respeito
das retenções na fonte de INSS e ISS.
das retenções na fonte de INSS e ISS.
A base de cálculo para fins de retenção do ISS considera o preço do serviço (receita bruta), sem nenhuma dedução, excetuados os descontos ou abatimentos concedidos independentemente de qualquer condição.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244737
Contabilidade Geral
Texto associado
Com base na legislação vigente, julgue os itens a seguir, a respeito
das retenções na fonte de INSS e ISS.
das retenções na fonte de INSS e ISS.
A retenção previdenciária será dispensada quando o valor correspondente a 11% dos serviços contidos em cada nota fiscal, fatura ou recibo de prestação de serviços for inferior ao limite mínimo estabelecido pelo INSS ou quando a contratada não possuir empregados e o serviço for prestado pessoalmente pelo titular ou sócio e seu faturamento do mês anterior for igual ou inferior a duas vezes o limite máximo do salário de contribuição, cumulativamente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244736
Contabilidade Geral
Texto associado
Com base na legislação vigente, julgue os itens a seguir, a respeito
das retenções na fonte de INSS e ISS.
das retenções na fonte de INSS e ISS.
O contribuinte do ISS é qualquer pessoa definida como empresa, profissional autônomo ou prestador de serviços em relação de emprego, desde que preste serviço incluído na lista expedida pela lei ordinária municipal e lei complementar.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244735
Contabilidade Geral
Texto associado
De acordo com a legislação vigente, julgue os itens de 30 a 34,
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
A base de cálculo para fins de retenção de CSLL, PIS/PASEP e COFINS é o valor bruto do serviço prestado, sem qualquer dedução.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244734
Contabilidade Geral
Texto associado
De acordo com a legislação vigente, julgue os itens de 30 a 34,
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
O fato gerador das contribuições é a data do pagamento dos serviços prestados; entretanto, as retenções alcançam também os pagamentos antecipados relativos a aquisições de bens ou prestação de serviços para entrega futura.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244733
Contabilidade Geral
Texto associado
De acordo com a legislação vigente, julgue os itens de 30 a 34,
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
A responsabilidade referente à retenção e ao recolhimento das contribuições é da fonte receptora, ou seja, da pessoa jurídica prestadora de serviço.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244732
Contabilidade Geral
Texto associado
De acordo com a legislação vigente, julgue os itens de 30 a 34,
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
Conforme a legislação em vigor, as retenções na fonte de CSLL, PIS/PASEP e COFINS incidem sobre os pagamentos efetuados pelas pessoas jurídicas de direito privado a outras pessoas jurídicas de direito público ou privado e a pessoas físicas, pela prestação de serviços como manutenção e limpeza e serviços profissionais.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
SEBRAE-NACIONAL
Prova:
CESPE - 2011 - SEBRAE-NACIONAL - Analista Técnico - Ciências Contábeis |
Q244731
Contabilidade Geral
Texto associado
De acordo com a legislação vigente, julgue os itens de 30 a 34,
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS.
Quando enquadrado no SIMPLES NACIONAL, o beneficiário do rendimento deverá comunicar a situação de optante do SIMPLES, sob pena de sujeitar-se à retenção, à alíquota de 4,65%, das contribuições sobre o valor total da nota fiscal ou do documento fiscal.

 Conheça nossos planos