Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.533 questões


Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508240
Contabilidade Geral
São créditos nas contas de passivo:
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508239
Contabilidade Geral
A empresa Omega Ltda apresentou os seguintes saldos:
Seguros a pagar R$ 12.000,00 Bancos R$ 38.000,00 Despesas antecipadas R$ 40.000,00 Clientes R$ 15.000,00 Empréstimos R$ 15.000,00 Capital social R$ 35.000,00 Adiantamento de clientes R$ 15.000,00 Mercadorias R$ 15.000,00 Caixa R$ 45.000,00 Capital a integralizar R$ 10.000,00 Salários a pagar R$ 12.000,00
Considerando ainda as informações acima, qual o total passivo (sem o PL)?
Seguros a pagar R$ 12.000,00 Bancos R$ 38.000,00 Despesas antecipadas R$ 40.000,00 Clientes R$ 15.000,00 Empréstimos R$ 15.000,00 Capital social R$ 35.000,00 Adiantamento de clientes R$ 15.000,00 Mercadorias R$ 15.000,00 Caixa R$ 45.000,00 Capital a integralizar R$ 10.000,00 Salários a pagar R$ 12.000,00
Considerando ainda as informações acima, qual o total passivo (sem o PL)?
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508238
Contabilidade Geral
A empresa Omega Ltda apresentou os seguintes saldos:
Seguros a pagar R$ 12.000,00 Bancos R$ 38.000,00 Despesas antecipadas R$ 40.000,00 Clientes R$ 15.000,00 Empréstimos R$ 15.000,00 Capital social R$ 35.000,00 Adiantamento de clientes R$ 15.000,00 Mercadorias R$ 15.000,00 Caixa R$ 45.000,00 Capital a integralizar R$ 10.000,00 Salários a pagar R$ 12.000,00
Qual o total do ativo?
Seguros a pagar R$ 12.000,00 Bancos R$ 38.000,00 Despesas antecipadas R$ 40.000,00 Clientes R$ 15.000,00 Empréstimos R$ 15.000,00 Capital social R$ 35.000,00 Adiantamento de clientes R$ 15.000,00 Mercadorias R$ 15.000,00 Caixa R$ 45.000,00 Capital a integralizar R$ 10.000,00 Salários a pagar R$ 12.000,00
Qual o total do ativo?
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508237
Contabilidade Geral
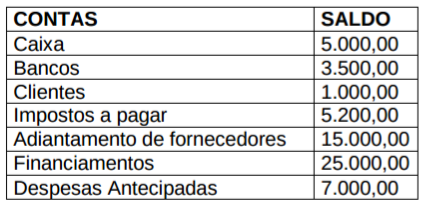
Seguindo o mesmo balanço, qual o total do capital de terceiros?
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508236
Contabilidade Geral
Utilizando o balanço acima, qual o total do capital próprio?
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508235
Contabilidade Geral
Uma empresa apresentou no final do exercício os seguintes saldos:
CONTAS SALDO
Caixa 5.000,00 Bancos 3.500,00 Clientes 1.000,00 Impostos a pagar 5.200,00 Adiantamento de fornecedores 15.000,00 Financiamentos 25.000,00 Despesas Antecipadas 7.000,00
Conforme os saldos apresentados, qual a situação líquida da empresa?
CONTAS SALDO
Caixa 5.000,00 Bancos 3.500,00 Clientes 1.000,00 Impostos a pagar 5.200,00 Adiantamento de fornecedores 15.000,00 Financiamentos 25.000,00 Despesas Antecipadas 7.000,00
Conforme os saldos apresentados, qual a situação líquida da empresa?
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508234
Contabilidade Geral
Assinale a alternativa que identifica corretamente a denominação dos bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de sua atividade.
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508232
Contabilidade Geral
Os recebimentos e pagamentos são reconhecidos unicamente quando se recebe ou se paga mediante dinheiro ou equivalente. A situação mencionada refere-se a:
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508231
Contabilidade Geral
Assinale a alternativa que identifica corretamente a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508230
Contabilidade Geral
A operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações, denomina-se:
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508229
Contabilidade Geral
Assinale a alternativa que identifica corretamente a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508228
Contabilidade Geral
Na compra de um automóvel em janeiro de 2011 no valor de R$ 15.000,00, levando em consideração que a depreciação se inicie no mês seguinte, qual será o saldo líquido deste automóvel no final do mês de maio de 2012. (Considere que a taxa de depreciação é de 20% ao ano.)
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508227
Contabilidade Geral
Trata-se de um recurso controlado pela entidade como resultado de eventos passados, e do qual se espera que benefícios econômicos futuros fluam para a entidade. Estamos falando sobre o/a:
Ano: 2012
Banca:
Makiyama
Órgão:
CPTM
Prova:
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q508226
Contabilidade Geral
O balanço de uma organização é:
Q508129
Contabilidade Geral
O orçamento de uma obra pode ser elaborado visando definir o custo e o valor dos bens e serviços prestados. A esse respeito, assinale a alternativa INCORRETA.
Q508123
Contabilidade Geral
No Balanço Patrimonial, os elementos do ativo imobilizado serão registrados pelo custo de aquisição, deduzido o saldo da respectiva conta de depreciação, amortização ou exaustão. Considerando a Lei N.º 4.506 de 30/11/1964 e suas alterações e o Decreto N.º 3.000 de 26/03/1999, analise as assertivas e assinale a alternativa que aponta a(s) corretas.
I. Não será admitida quota de depreciação referente a prédios ou construções não alugados nem utilizados pelo proprietário na produção dos seus rendimentos ou destinados à revenda.
II. Quando o registro do imobilizado for feito por conjunto de instalação ou equipamentos, sem especificação suficiente para permitir aplicar as diferentes taxas de depreciação de acordo com a natureza do bem, e o contribuinte não tiver elementos para justificar as taxas médias adotadas para o conjunto, será obrigado a utilizar as taxas aplicáveis aos bens de maior vida útil que integrem o conjunto.
III. A taxa anual de depreciação de bens adquiridos usados será fixada considerando o menor dos seguintes prazos: metade da vida útil admissível para o bem adquirido novo; ou, restante da vida útil, considerada esta em relação à primeira instalação para utilização do bem.
IV. Para fixação da taxa anual de amortização serão considerados: o número de anos restantes de existência do direito; o número de períodos de apuração em que deverão ser usufruídos os benefícios decorrentes das despesas registradas no ativo diferido.
V. A quota de exaustão não interfere na amortização de bens, custos ou despesas.
I. Não será admitida quota de depreciação referente a prédios ou construções não alugados nem utilizados pelo proprietário na produção dos seus rendimentos ou destinados à revenda.
II. Quando o registro do imobilizado for feito por conjunto de instalação ou equipamentos, sem especificação suficiente para permitir aplicar as diferentes taxas de depreciação de acordo com a natureza do bem, e o contribuinte não tiver elementos para justificar as taxas médias adotadas para o conjunto, será obrigado a utilizar as taxas aplicáveis aos bens de maior vida útil que integrem o conjunto.
III. A taxa anual de depreciação de bens adquiridos usados será fixada considerando o menor dos seguintes prazos: metade da vida útil admissível para o bem adquirido novo; ou, restante da vida útil, considerada esta em relação à primeira instalação para utilização do bem.
IV. Para fixação da taxa anual de amortização serão considerados: o número de anos restantes de existência do direito; o número de períodos de apuração em que deverão ser usufruídos os benefícios decorrentes das despesas registradas no ativo diferido.
V. A quota de exaustão não interfere na amortização de bens, custos ou despesas.
Q508120
Contabilidade Geral
Quanto às normas gerais do BNDES, assinale a alternativa INCORRETA.
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508031
Contabilidade Geral
No que tange aos conceitos de reconhecimento, mensuração e evidenciação de ativos intangíveis no âmbito das entidades do setor público, analise as afirmativas a seguir:
I. Um ativo intangível satisfaz o critério de identificação quando for separável e passível de negociação ou resultar de compromissos obrigatórios, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
II. Controlar um ativo significa, entre outras coisas, dizer que a entidade detém o poder de obter benefícios econômicos futuros ou serviços potenciais gerados pelo recurso, independentemente da propriedade legal.
III. O reconhecimento inicial de um ativo intangível pode ocorrer de três formas: aquisição separada, geração interna e aquisição por meio de transações sem contraprestação. Porém o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente não deve ser reconhecido como ativo.
IV. As fases de pesquisa e desenvolvimento de ativos intangíveis ensejam tratamentos contábeis diferenciados.
Estão corretas as afirmativas:
I. Um ativo intangível satisfaz o critério de identificação quando for separável e passível de negociação ou resultar de compromissos obrigatórios, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
II. Controlar um ativo significa, entre outras coisas, dizer que a entidade detém o poder de obter benefícios econômicos futuros ou serviços potenciais gerados pelo recurso, independentemente da propriedade legal.
III. O reconhecimento inicial de um ativo intangível pode ocorrer de três formas: aquisição separada, geração interna e aquisição por meio de transações sem contraprestação. Porém o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente não deve ser reconhecido como ativo.
IV. As fases de pesquisa e desenvolvimento de ativos intangíveis ensejam tratamentos contábeis diferenciados.
Estão corretas as afirmativas:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508026
Contabilidade Geral
A Cia. Destrócenes S.A. atua no ramo de transporte (terrestre e aéreo) de resíduos sólidos. Diariamente a empresa realiza a coleta da escórea em diversos locais do Brasil para transporte e depósito no aterro de Gramacho. Por atuar em uma atividade lucrativa, o Balanço Patrimonial da entidade acumula lucros constantemente, conforme demonstra o detalhamento do seu Patrimônio Líquido em base comparativa trimestral:
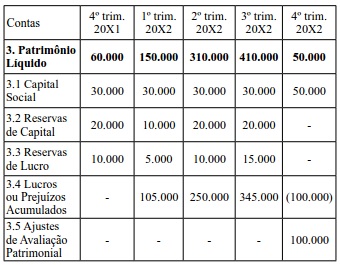
Entretanto, com o fechamento do aterro de Gramacho, a Cia. Destrócenes SA acumulou prejuízos no 4º trimestre de 20X2. Isso porque suas atividades operacionais foram suspensas naquele período até que consiga autorização para entregar os dejetos que coleta no novo aterro sanitário de Seropédica. Uma vala especial já está sendo preparada nesse local para receber o material (que é altamente nocivo à saúde) e no 1º trimestre de 20X3 as operações da Cia Destrócenes SA serão retomadas, recuperando sua capacidade de acumular lucros.
É possível levantar mais de uma hipótese para explicar a variação nas contas do Patrimônio Líquido da entidade ao longo dos trimestres sob análise. Identifique a alternativa na qual as afirmativas (I), (II) e (III) apresentam, cada qual, a única transação capaz de gerar o efeito explicado:
Entretanto, com o fechamento do aterro de Gramacho, a Cia. Destrócenes SA acumulou prejuízos no 4º trimestre de 20X2. Isso porque suas atividades operacionais foram suspensas naquele período até que consiga autorização para entregar os dejetos que coleta no novo aterro sanitário de Seropédica. Uma vala especial já está sendo preparada nesse local para receber o material (que é altamente nocivo à saúde) e no 1º trimestre de 20X3 as operações da Cia Destrócenes SA serão retomadas, recuperando sua capacidade de acumular lucros.
É possível levantar mais de uma hipótese para explicar a variação nas contas do Patrimônio Líquido da entidade ao longo dos trimestres sob análise. Identifique a alternativa na qual as afirmativas (I), (II) e (III) apresentam, cada qual, a única transação capaz de gerar o efeito explicado:
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Prova:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q508025
Contabilidade Geral
A Cia. Passarei Nessa apresentou as seguintes informações no mês de junho de X1:
• Produziu 1.000 itens e o valor das matérias primas utilizadas totalizaram R$ 22.000,00;
• Vendeu 850 unidades por um valor total R$ 85.000,00 e para todas as vendas foi emitida nota fiscal;
• Os gastos com o pessoal de produção foram de R$ 10.000,00;
• Os gastos com o pessoal de vendas foram de R$ 5.000,00;
• As vendas da Cia são na modalidade CIF, ou seja, são de responsabilidade da própria Cia, até que o cliente receba a mercadoria;
• Os gastos com fretes de venda foram de R$ 5.000,00; Os auditores, ao analisarem as informações do mês, constataram que 50 unidades vendidas ainda estavam sendo transportadas para os clientes.
Com base no exposto, o saldo do lucro bruto na Demonstração de Resultados do Exercício (DRE) corresponde a:
• Produziu 1.000 itens e o valor das matérias primas utilizadas totalizaram R$ 22.000,00;
• Vendeu 850 unidades por um valor total R$ 85.000,00 e para todas as vendas foi emitida nota fiscal;
• Os gastos com o pessoal de produção foram de R$ 10.000,00;
• Os gastos com o pessoal de vendas foram de R$ 5.000,00;
• As vendas da Cia são na modalidade CIF, ou seja, são de responsabilidade da própria Cia, até que o cliente receba a mercadoria;
• Os gastos com fretes de venda foram de R$ 5.000,00; Os auditores, ao analisarem as informações do mês, constataram que 50 unidades vendidas ainda estavam sendo transportadas para os clientes.
Com base no exposto, o saldo do lucro bruto na Demonstração de Resultados do Exercício (DRE) corresponde a:

 Conheça nossos planos