Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.528 questões


Q898931
Contabilidade Geral
Uma das teorias sobre os dividendos em empresas é a teoria residual, por meio da qual
Q898166
Contabilidade Geral
Um lançamento contábil de quarta fórmula significa:
Q898163
Contabilidade Geral
Conforme o disposto no art. 194, da Lei nº 6.404/76, o estatuto da companhia
poderá criar reservas desde que, para cada uma:
I. Indique, de modo preciso e completo, a sua finalidade. II. Estabeleça o limite mínimo da reserva. III. Fixe os critérios para determinar a parcela anual dos lucros líquidos que serão destinados à sua constituição.
Estão CORRETAS as afirmativas:
I. Indique, de modo preciso e completo, a sua finalidade. II. Estabeleça o limite mínimo da reserva. III. Fixe os critérios para determinar a parcela anual dos lucros líquidos que serão destinados à sua constituição.
Estão CORRETAS as afirmativas:
Q898161
Contabilidade Geral
São exemplos de formalidades intrínsecas do Livro Diário, EXCETO:
Q898160
Contabilidade Geral
Conforme o disposto no art. 183, da Lei nº 6.404/76, no balanço, os elementos do
ativo serão avaliados de acordo com certos critérios. No que diz respeito a tais
critérios, é INCORRETO afirmar:
Q898159
Contabilidade Geral
Os gastos com alimentação dos empregados são classificados na Demonstração
do Valor Adicionado - DVA como:
Q898158
Contabilidade Geral
Nos termos previstos no art. 177, da Lei nº 6.404/76, a escrituração da companhia
será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e societária e aos princípios de contabilidade geralmente aceitos,
devendo observar métodos ou critérios contábeis uniformes no tempo e registrar
as mutações patrimoniais segundo o regime de competência. Assim sendo, é INCORRETO
afirmar:
Q898157
Contabilidade Geral
Um lançamento contábil de segunda fórmula significa:
Q898155
Contabilidade Geral
Algumas atividades de investimento e de financiamento não afetam diretamente
os fluxos de caixa, embora alterem a estrutura de capital e de ativos de uma empresa.
Entre estas atividades estão, EXCETO:
Q898154
Contabilidade Geral
Nos termos do § 5º, do art. 176, da Lei nº 6.404/76, as notas explicativas devem,
dentre outros, indicar, EXCETO:
Q898150
Contabilidade Geral
São considerados ativos intangíveis:
Q898149
Contabilidade Geral
Os serviços prestados por fornecedores são classificados na Demonstração do
Valor Adicionado - DVA como:
Q898148
Contabilidade Geral
Nos termos da estrutura conceitual para elaboração e divulgação de relatório contábil-financeiro,
os elementos diretamente relacionados com a mensuração da posição
patrimonial e financeira são os ativos, os passivos e o patrimônio líquido.
Estes são definidos como segue:
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade. II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos. III. Patrimônio líquido é o interesse total nos ativos monetários da entidade depois de deduzidos todos os seus passivos e demais custos.
Estão CORRETAS as afirmativas:
I. Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade. II. Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos. III. Patrimônio líquido é o interesse total nos ativos monetários da entidade depois de deduzidos todos os seus passivos e demais custos.
Estão CORRETAS as afirmativas:
Q898143
Contabilidade Geral
As comissões bancárias são classificadas na Demonstração do Valor Adicionado
- DVA como:
Q898142
Contabilidade Geral
Do balanço patrimonial de uma sociedade empresária, foram extraídas as seguintes informações:

Q898141
Contabilidade Geral
As demonstrações contábeis são elaboradas e apresentadas para usuários externos
em geral, tendo em vista suas finalidades distintas e necessidades diversas.
Portanto, as informações contábeis devem ser úteis para os seus usuários. A característica
qualitativa de melhoria das demonstrações contábeis, que ajuda a assegurar
aos usuários que a informação representa fidedignamente o fenômeno
econômico que se propõe representar, denomina-se:
Q898139
Contabilidade Geral
O processo técnico de correção de um registro contábil realizado com erro na escrituração
das entidades é denominado retificação de lançamento.
São formas de retificação de lançamento, EXCETO:
Q898138
Contabilidade Geral
O ganho com juros sobre o capital próprio recebido de participações societárias é
classificado na Demonstração do Valor Adicionado - DVA como:
Ano: 2018
Banca:
FCC
Órgão:
SABESP
Prova:
FCC - 2018 - SABESP - Analista de Gestão - Contabilidade |
Q897971
Contabilidade Geral
A empresa Novos Problemas S.A. nunca teve problemas com ações de qualquer natureza, mas no ano de 2017 se deparou com
alguns processos movidos contra ela. Até o dia 31/12/2017 não ocorreu nenhuma audiência ou julgamento para qualquer dos
processos. A assessoria jurídica apresentou para a diretoria da empresa, em 31/12/2017, as informações constantes da tabela a
seguir, onde constam a avaliação feita quanto à possibilidade de perda dos diversos processos e os valores prováveis que
poderão ser desembolsados pela empresa:
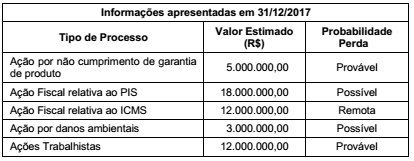
Sabendo que os valores estimados para as ações são confiáveis e as probabilidades de perda foram avaliadas com critérios adequados, o valor total que deveria ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2017 da empresa Novos Problemas S.A. é, em reais,
Sabendo que os valores estimados para as ações são confiáveis e as probabilidades de perda foram avaliadas com critérios adequados, o valor total que deveria ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2017 da empresa Novos Problemas S.A. é, em reais,
Ano: 2018
Banca:
FCC
Órgão:
SABESP
Prova:
FCC - 2018 - SABESP - Analista de Gestão - Contabilidade |
Q897970
Contabilidade Geral
A Cia. de Águas Marítimas adquiriu um estoque de mercadorias para revenda no valor de R$ 500.000,00. A compra foi realizada
no dia 30/12/2017, o prazo para pagamento concedido pelo fornecedor foi de 300 dias e sabe-se que o preço das mercadorias
seria R$ 453.000,00 se a compra fosse efetuada à vista. A Cia. de Águas Marítimas pagou, adicionalmente, R$ 7.000,00 referente
a frete e seguro para retirada das mercadorias junto ao fornecedor. A Cia. possui um estudo estatístico confiável e auditado
por empresa independente e avalia, por este modelo, que as perdas de estoque, em função do seu processo de armazenagem
e distribuição, representa 2% do valor total de cada compra. Com base nestas informações, os valores líquidos
reconhecidos pela Cia. de Águas Marítimas nas demonstrações contábeis de 2017 foram:

 Conheça nossos planos