Questões de Concurso
Sobre provisões, passivos contingentes e ativos contingentes em contabilidade geral
Foram encontradas 925 questões


Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552266
Contabilidade Geral
Julgue o item a seguir.
Os bens tangíveis, como máquinas, equipamentos e imóveis, fazem parte do patrimônio de uma empresa, enquanto os direitos representam valores a receber, como vendas a prazo. Já as obrigações são as dívidas e compromissos que a empresa possui, como empréstimos e salários a pagar.
Os bens tangíveis, como máquinas, equipamentos e imóveis, fazem parte do patrimônio de uma empresa, enquanto os direitos representam valores a receber, como vendas a prazo. Já as obrigações são as dívidas e compromissos que a empresa possui, como empréstimos e salários a pagar.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552263
Contabilidade Geral
Julgue o item a seguir.
O patrimônio líquido representa a diferença entre os bens e direitos de uma entidade e suas obrigações, sendo um indicador da saúde financeira e da capacidade de pagamento da empresa.
O patrimônio líquido representa a diferença entre os bens e direitos de uma entidade e suas obrigações, sendo um indicador da saúde financeira e da capacidade de pagamento da empresa.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552257
Contabilidade Geral
Julgue o item a seguir.
Os passivos contingentes, por sua natureza incerta, não são reconhecidos no balanço patrimonial ou na demonstração do resultado do exercício até que sejam confirmados como passivos efetivos.
Os passivos contingentes, por sua natureza incerta, não são reconhecidos no balanço patrimonial ou na demonstração do resultado do exercício até que sejam confirmados como passivos efetivos.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552252
Contabilidade Geral
Julgue o item a seguir.
A amortização de ativos intangíveis na contabilidade pública só é aplicada para ativos intangíveis adquiridos, não se aplicando aos desenvolvidos internamente pela entidade pública.
A amortização de ativos intangíveis na contabilidade pública só é aplicada para ativos intangíveis adquiridos, não se aplicando aos desenvolvidos internamente pela entidade pública.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552249
Contabilidade Geral
Julgue o item a seguir.
Na administração pública, os ativos imobilizados adquiridos por doação devem ser registrados pelo valor simbólico de um real, independentemente do valor justo do bem recebido.
Na administração pública, os ativos imobilizados adquiridos por doação devem ser registrados pelo valor simbólico de um real, independentemente do valor justo do bem recebido.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Verdejante - PE
Prova:
IGEDUC - 2024 - Câmara de Verdejante - PE - Assistente Legislativo Contábil |
Q2552228
Contabilidade Geral
Julgue o item a seguir.
O Regime Contábil adotado na contabilidade pública não influencia a forma como são elaborados os relatórios contábeis e demonstrações financeiras, sendo apenas uma questão técnica sem impacto na transparência e na gestão dos recursos públicos.
O Regime Contábil adotado na contabilidade pública não influencia a forma como são elaborados os relatórios contábeis e demonstrações financeiras, sendo apenas uma questão técnica sem impacto na transparência e na gestão dos recursos públicos.
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Câmara de Tabira - PE
Prova:
UPENET/IAUPE - 2024 - Câmara de Tabira - PE - Técnico em Controle Interno |
Q2542312
Contabilidade Geral
Sobre passivo contingente, é CORRETO afirmar que
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de São José do Egito - PE
Prova:
IGEDUC - 2024 - Câmara de São José do Egito - PE - Técnico em Contabilidade |
Q2539961
Contabilidade Geral
Julgue o item que se segue.
No reconhecimento inicial de um passivo, é essencial estimar com precisão o valor necessário para quitar a obrigação na data das demonstrações contábeis, considerando os riscos e incertezas envolvidos. Em situações em que o valor temporal do dinheiro é relevante, o passivo deve ser mensurado pelo seu valor presente, representando a quantia esperada para liquidar a obrigação no futuro, conforme especifica a NBC TSP 01.
No reconhecimento inicial de um passivo, é essencial estimar com precisão o valor necessário para quitar a obrigação na data das demonstrações contábeis, considerando os riscos e incertezas envolvidos. Em situações em que o valor temporal do dinheiro é relevante, o passivo deve ser mensurado pelo seu valor presente, representando a quantia esperada para liquidar a obrigação no futuro, conforme especifica a NBC TSP 01.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534568
Contabilidade Geral
Em 01/03/2024, uma consultoria de marketing recém constituída
tomou um empréstimo bancário de R$120.000 para iniciar as suas
operações. De acordo com o contrato, os juros mensais são de
R$6.000 ao ano. O principal e os juros deverão ser pagos em
01/03/2027.
Assinale a opção que indica o passivo da consultoria com o banco reconhecido no balanço patrimonial em 01/03/2024.
Assinale a opção que indica o passivo da consultoria com o banco reconhecido no balanço patrimonial em 01/03/2024.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534567
Contabilidade Geral
Em 02/01/2024, uma loja de produtos eletrônicos assinou um
contrato com um de seus clientes para o fornecimento de
produtos.
De acordo com o contrato, a loja entregou, no mesmo mês, produtos por R$200.000, para recebimento em 30/06/2024. No contrato há uma condição de retenção de 20% da fatura, que representa uma segurança e só será recebida após a aprovação completa dos bens, prevista para dois anos a partir da entrega.
Assinale a opção que indica o reconhecimento do fato no passivo do cliente.
De acordo com o contrato, a loja entregou, no mesmo mês, produtos por R$200.000, para recebimento em 30/06/2024. No contrato há uma condição de retenção de 20% da fatura, que representa uma segurança e só será recebida após a aprovação completa dos bens, prevista para dois anos a partir da entrega.
Assinale a opção que indica o reconhecimento do fato no passivo do cliente.
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de São Domingos do Cariri - PB
Prova:
CPCON - 2024 - Prefeitura de São Domingos do Cariri - PB - Fiscal de Tributos |
Q2533835
Contabilidade Geral
Sobre o passivo como um dos componentes do patrimônio assinale a alternativa CORRETA.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-AC
Prova:
CESPE / CEBRASPE - 2024 - SEFAZ-AC - Contador |
Q2517946
Contabilidade Geral
Uma entidade será levada a cessar a depreciação de um item do
ativo imobilizado que ainda não tenha sido baixado e que não
esteja totalmente depreciado quando
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515981
Contabilidade Geral
Uma empresa S.A. constrói uma fábrica de produtos químicos
com vida útil de 30 anos. As leis ambientais exigem que a
empresa desmonte a planta no final de sua vida útil, e a
estimativa a valor presente dessa remoção é de R$ 500 milhões.
A instalação e os testes da nova fábrica de produtos químicos da
empresa resultam na contaminação do solo da fábrica. A
empresa será obrigada a limpar a contaminação causada pela
instalação quando a fábrica for desmontada; para essa tarefa a
estimativa a valor presente é de R$ 350 milhões. Além disso,
haverá danos contínuos ao meio ambiente pelas emissões de
poluentes ao longo da vida operacional da fábrica durante a
produção dos estoques; a estimativa de recuperação dos danos a
valor presente é de R$ 250 milhões.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Q2515150
Contabilidade Geral
Julgue o item.
Uma provisão só deve ser reconhecida quando forem
atendidos três critérios: a existência de uma obrigação
futura; a razoável probabilidade de saída de recursos;
e a impossibilidade de realizar uma estimativa precisa.
Ano: 2024
Banca:
Ibest
Órgão:
CREFITO - 15ª Região (ES)
Prova:
Ibest - 2024 - CREFITO - 15ª Região (ES) - Analista Contábil |
Q2513690
Contabilidade Geral
Acerca dos ativos e passivos contingentes, é correto
afirmar que
Ano: 2024
Banca:
ISET
Órgão:
Prefeitura de Jeremoabo - BA
Prova:
IBRB - 2024 - Prefeitura de Jeremoabo - BA - Analista de Controle Interno |
Q2500832
Contabilidade Geral
Uma provisão só deve ser reconhecida quando forem
atendidos os três critérios:
I. A existência de uma obrigação não presente.
II. For improvável que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. Possibilidade de realizar uma estimativa confiável.
Julgue os itens e assinale a alternativa correta:
I. A existência de uma obrigação não presente.
II. For improvável que haverá uma saída de recursos (benefícios econômicos ou potencial de serviço).
III. Possibilidade de realizar uma estimativa confiável.
Julgue os itens e assinale a alternativa correta:
Ano: 2024
Banca:
Instituto Access
Órgão:
Banestes
Prova:
Instituto Access - 2024 - Banestes - Analista Econômico Financeiro - Gestão Contábil |
Q2494101
Contabilidade Geral
A mensuração adequada das obrigações é essencial para uma contabilidade precisa e transparente nas demonstrações financeiras de uma
empresa. A correta identificação e mensuração dos passivos contingentes são fundamentais para fornecer uma visão precisa stakeholders sobre
tais obrigações. Qual das seguintes afirmações descreve melhor um passivo contingente?
Ano: 2024
Banca:
FAU
Órgão:
Prefeitura de Prudentópolis - PR
Prova:
FAU - 2024 - Prefeitura de Prudentópolis - PR - Analista Contábil |
Q2460497
Contabilidade Geral
A contabilidade tem como finalidade
evidenciar as modificações ocorridas no
patrimônio das entidades, demostrando a
composição de seu patrimônio ao final de
cada período. Considere as seguintes
informações iniciais extraídas do sistema
patrimonial de contabilidade de um Ente
Público:
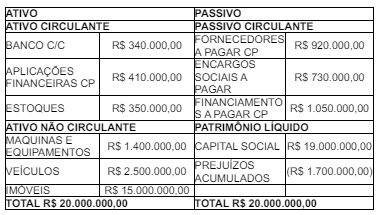
A seguir, considere as seguintes operações realizadas no último dia do mês de janeiro de 2024:
1 - Recebimento, na conta-corrente, de receitas com impostos: R$ 1.300.000,00. 2 - Pagamento, mediante transferência bancária, dos encargos sociais sobre as remunerações dos servidores referente mês anterior (já registrados na contabilidade): R$ 730.000,00. 3 - Pagamento de uma parcela do financiamento contraído anteriormente, através de débito em conta, sendo R$ 200.000,00 amortizado do valor do principal e R$ 20.000,00 de juros (ainda não registrados/apropriados). 4 - Apropriação (registro) do valor do aluguel referente janeiro de 2024 do prédio utilizado pelo Ente, no valor de R$ 30.000,00, a ser pago no dia 05/02/2024.
Após a realização dos referidos registros contábeis, é possível afirmar que:
A seguir, considere as seguintes operações realizadas no último dia do mês de janeiro de 2024:
1 - Recebimento, na conta-corrente, de receitas com impostos: R$ 1.300.000,00. 2 - Pagamento, mediante transferência bancária, dos encargos sociais sobre as remunerações dos servidores referente mês anterior (já registrados na contabilidade): R$ 730.000,00. 3 - Pagamento de uma parcela do financiamento contraído anteriormente, através de débito em conta, sendo R$ 200.000,00 amortizado do valor do principal e R$ 20.000,00 de juros (ainda não registrados/apropriados). 4 - Apropriação (registro) do valor do aluguel referente janeiro de 2024 do prédio utilizado pelo Ente, no valor de R$ 30.000,00, a ser pago no dia 05/02/2024.
Após a realização dos referidos registros contábeis, é possível afirmar que:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
APEX Brasil
Prova:
CESPE / CEBRASPE - 2024 - APEX Brasil - Analista - Processos Contábeis |
Q2450035
Contabilidade Geral
Uma companhia, ao reconhecer contabilmente uma provisão
passiva que somente será considerada para fins de apuração do
lucro real quando do seu efetivo desembolso, deve tratá-la como
uma
Q2448296
Contabilidade Geral
Obrigação presente, derivada de evento passado, cuja
extinção deva resultar na saída de recursos da entidade é
definida como:

 Conheça nossos planos