Questões de Concurso Sobre perdas estimadas com créditos de liquidação duvidosa - pecld em contabilidade geral

Foram encontradas 99 questões

Ano: 2022 Banca: FGV Órgão: MPE-SC Prova: FGV - 2022 - MPE-SC - Analista em Contabilidade |
Q1930187 Contabilidade Geral
Em 01/10/20X1, a Cia. Delta S/A realizou duas vendas de mercadorias: uma para o cliente ABC, no valor de R$ 25.000,00 com recebimento previsto para 60 dias e outra para o cliente XYZ, no valor de R$ 20.000,00 com recebimento de 50% à vista e o restante em 120 dias. Em 01/12/20X1, a Cia. Delta recebeu um comunicado do cliente ABC, informando que a empresa estava passando por problemas financeiros e que só conseguiria honrar a sua dívida em 05/02/20X2. Nesse mesmo dia, após uma reanálise do perfil de crédito do cliente XYZ, o setor de contas a receber da Cia. Delta identificou um grande aumento no endividamento desse cliente, o qual poderia levá-lo a não realizar o pagamento total da duplicata em aberto. Nesse cenário, em 31/12/20X1, a Cia. Delta reconheceu Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) no valor de R$ 28.000,00, considerando a situação financeira do cliente ABC e o possível não recebimento de 30% das duplicatas do cliente XYZ. Em 05/01/20X2, os clientes ABC e XYZ informaram o início do processo de encerramento de suas atividades comerciais. Já em 15/02/20X2, após várias tentativas judiciais de receber os valores devidos por esses clientes, a Cia. Delta considerou as duplicatas como incobráveis. Considerando os fatos descritos, é correto afirmar que os lançamentos contábeis realizados pela Cia. Delta a partir de dezembro/20X1 foram:
Alternativas
Ano: 2021 Banca: FCM Órgão: COREN-MG Prova: FCM - 2021 - COREN-MG - Contador |
Q1903185 Contabilidade Geral
É correto afirmar que uma determinada empresa, ao reconhecer perda estimada com crédito de liquidação duvidosa, 
Alternativas
Q1705545 Contabilidade Geral
No que tange ao Exercício Financeiro:
(__) - Os empenhos que sorvem a conta de créditos com vigência plurienal, que não tenham sido liquidados, só serão computados como Restos a Pagar no último ano de vigência do crédito; (__) - Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem reconhecidos na Dívida Ativa, nas respectivas rubricas orçamentárias; (__) - Consideram-se Restos a Pagar as despesas orçadas, mas não pagas até o dia 31 de dezembro; (__) - O exercício financeiro coincidirá com o ano civil; (__) - A Dívida Ativa da União será apurada e inscrita na Procuradoria da Fazenda Nacional.
Sabendo que (V) significa Verdadeiro e (F) significa Falso, a alternativa que representa a sequência correta é:
Alternativas
Q4391373 Contabilidade Geral
São valores retificadores da conta duplicatas a receber, do ativo circulante: 
Alternativas
Q964894 Contabilidade Geral
As duplicatas a receber são o resultado de crédito de uma empresa a seus clientes. A concessão de crédito a clientes por parte dos fornecedores faz parte do custo de se fazer negócio. As condições de crédito fazem parte do processo de concessão de crédito. Assinale a alternativa que corresponda aos itens que envolvem as “condições de crédito” em uma venda a prazo (duplicatas a receber).
Alternativas
Q1711169 Contabilidade Geral
A empresa ABC apresentava, em 31 de dezembro de 20x1, a seguinte composição patrimonial do seu ativo circulante:
Caixa – R$100.000,00 Créditos a Receber – R$200.000,00 Perdas estimadas com créditos de liquidação duvidosa – R$20.000,00
No exercício de 20x2, a empresa ABC não efetuou nenhuma venda a prazo e recebeu em espécie a totalidade dos seus créditos de curto prazo. Dessa forma, o tratamento contábil aplicável à conta de Perdas Estimadas com Créditos de Liquidação Duvidosa é:
Alternativas
Q935570 Contabilidade Geral

Uma empresa apresentava o seguinte Balanço Patrimonial em 31/12/2016:
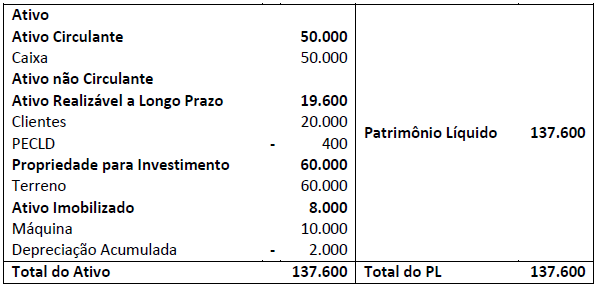

Imagem associada para resolução da questão

Na data, o terreno era avaliado ao custo, sendo que seu valor justo era de R$ 80.000,00. Além disso, a máquina tinha sido comprada em 02/01/2016 e era depreciada pelo método dos benefícios gerados. A empresa tinha a intenção de utilizar a máquina por quatro anos e depois doá-la. Na elaboração do balanço patrimonial da empresa em 31/12/2017, verificou-se que a previsão para as Perdas Estimadas em Créditos de Liquidação Duvidosa (PECLD) era de 4%. Além disso, os contadores da empresa julgaram que a informação contábil se aproximaria mais da realidade, caso os terrenos fossem avaliados ao valor justo e a máquina depreciada pelo método da linha reta. O valor justo do terreno na data era de R$ 85.000,00.
Assinale, a seguir, os valores do ativo total em 31/12/2017 em comparação ao de 31/12/2016, de acordo com o NBC TG 23 (R2) – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro.
Alternativas
Q910976 Contabilidade Geral
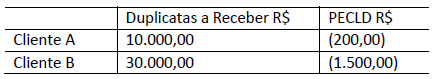
Os seguintes saldos em Duplicatas a Receber e Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) constavam no Ativo Circulante do Balanço Patrimonial de uma Sociedade Anônima.
Imagem associada para resolução da questão

Sabe-se que, após esgotadas diversas tentativas de cobrança sem sucesso, inclusive utilizando-se de meios judiciais, o departamento jurídico informou ao departamento contábil que havia evidências significativas e objetivas de que o Cliente B não pagaria a dívida de R$ 30.000,00. Considerando-se somente as informações apresentadas, e que os relatórios contábil-financeiros devem representar fidedignamente a realidade econômica da entidade, assinale o valor da perda incorrida com o Cliente B que a Sociedade Anônima deveria reconhecer no resultado do exercício.
Alternativas
Q900224 Contabilidade Geral

Uma companhia varejista, em decorrência de seu ramo de atividade, mantém uma elevada carteira de clientes e, em função das incertezas contábeis, adota a estimativa da inadimplência para os créditos de liquidação duvidosa. Em 2017, essa companhia, ao fazer a análise da inadimplência da carteira de clientes, mudou a sua estimativa para os créditos de liquidação duvidosa.


Nesse caso específico da mudança de estimativa para créditos de liquidação duvidosa, considerando a NBC TG 23 (R2) - Políticas Contábeis, Mudança de Estimativa e Retificação de Erros, a companhia deverá reconhecer a mudança da estimativa no resultado do(s) exercício(s)

Alternativas
Q884857 Contabilidade Geral

A Comercial Q informou que, analisada a situação da carteira de Duplicatas a Receber e sua experiência de inadimplência, realizou as provisões consideradas necessárias, resultando no saldo da conta Perdas Estimadas em Créditos de Liquidação Duvidosa (Ativo), no Balanço de 31/dez/2016, de R$ 150.000,00.


Informou, ainda, que, em 2/fev/2017, uma Duplicata a Receber de R$200.000,00, depois de esgotadas todas as tentativas necessárias e indispensáveis para o seu recebimento, foi considerada incobrável.


Em decorrência, em 2/fev/2017, a Comercial Q fez o registro contábil da baixa dessa duplicata considerada incobrável, como segue:

Alternativas
Q845222 Contabilidade Geral
A empresa Só Luxo S.A. possuía R$ 100.000,00 na conta de Clientes e uma estimativa de perda com créditos de liquidação duvidosa (EPCLD) no valor de R$ 10.000,00 no Balanço Patrimonial de 31/12/2016. Em março de 2017, o cliente A, que devia R$ 9.000,00, se tornou incobrável. Ao registrar este evento na contabilidade, a empresa Só Luxo S.A.
Alternativas
Ano: 2017 Banca: FCC Órgão: DPE-RS Prova: FCC - 2017 - DPE-RS - Analista - Contabilidade |
Q840752 Contabilidade Geral

A Cia. Só Encrencas possuía alguns processos judiciais em andamento, cujas informações em 31/12/2015 e 31/12/2016 são apresentadas abaixo.
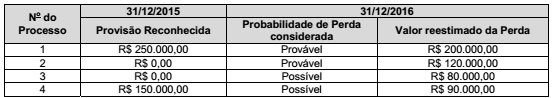

Imagem associada para resolução da questão

O impacto reconhecido no resultado de 2016 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2016 foram, respectivamente,
Alternativas
Q824900 Contabilidade Geral

A respeito de escrituração e contabilização de operações contábeis, julgue o item.

Suponha-se que uma empresa tenha dado baixa em um crédito considerado como incobrável. Se, no mesmo exercício, o cliente houver pago essa dívida, a empresa deverá lançar a recuperação da seguinte maneira:

D – Caixa

C – Provisão para créditos de liquidação duvidosa.

Alternativas
Q789745 Contabilidade Geral

Certa entidade revisou os cálculos das perdas com créditos de liquidação duvidosa ao final de um determinado exercício com base em novas informações disponíveis e confiáveis.

De acordo com as definições do CPC 23, essa revisão constitui uma:

Alternativas
Q784106 Contabilidade Geral
Em 31/12/2015, a empresa ATP S.A. possuía R$ 520.000,00 em duplicatas a receber de clientes e saldo na conta Estimativa de Perdas com Créditos de Liquidação Duvidosa (EPCLD) no valor de R$ 20.800,00. Em fevereiro de 2016, o cliente Ônix, que devia R$ 22.000,00, se tornou incobrável. Ao registrar este evento na contabilidade, a empresa ATP S.A.
Alternativas
Ano: 2016 Banca: IF-PI Órgão: IF-PI Prova: IFPI - 2016 - IF-PI - Professor - Contabilidade |
Q765511 Contabilidade Geral
O estoque de uma grande empresa geralmente apresenta valores significativos. Em relação à valoração do estoque, assinale a alternativa CORRETA:
Alternativas
Q732311 Contabilidade Geral
Em 31/12/20x1, o saldo na conta “estimativas para crédito de liquidação duvidosa-ECLD” era de R$1.500,00, o que correspondia a 1,5% do montante existente na conta Clientes. Considerando que a empresa vendeu R$ 150.000,00 à prazo no ano de x2 e também recebeu duplicatas no valor de R$170.000,00. Qual seria o lançamento na conta “estimativas para crédito de liquidação duvidosa-ECLD” para o ano de x2, considerando que a empresa adotou o mesmo percentual de 1,5% para as perdas?
Alternativas
Q650937 Contabilidade Geral
Com referência às perdas estimadas em crédito de liquidação duvidosa, assinale a opção correta.
Alternativas
Ano: 2015 Banca: CESPE / CEBRASPE Órgão: Telebras
Q1225396 Contabilidade Geral
Julgue o item subsecutivo, relativos ao tratamento contábil de ativos circulantes.
O valor de possíveis perdas de créditos a receber deve ser feito de forma retrospectiva.
Alternativas
Q808405 Contabilidade Geral

Assinale a opção que apresenta apenas Ativos que podem ser objeto de Ajuste ao Valor Recuperável, na forma estabelecida pela NBC TG 01 (R2) - Redução ao Valor Recuperável de Ativos.


Alternativas
Respostas
41: B
42: D
43: C
44: B
45: A
46: A
47: B
48: C
49: A
50: C
51: E
52: B
53: C
54: A
55: B
56: B
57: A
58: A
59: C
60: C