Questões de Concurso
Sobre perdas estimadas com créditos de liquidação duvidosa - pecld em contabilidade geral
Foram encontradas 99 questões


Nos termos da Resolução BCB 4.803/2020, umas das normas estabelece que os critérios para a mensuração da provisão para créditos de liquidação duvidosa das operações renegociadas pelas instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, devido à pandemia da Covid-19, incluem a obrigatoriedade de manter à disposição do Banco Central a documentação relativa à análise de crédito das operações de que trata a referida Resolução pelo prazo de, no mínimo,
Atenção: Considere as informações a seguir para responder às questões de números 53 e 54.
A empresa XYZ S.A. divulgou suas demonstrações contábeis referentes ao ano fiscal de 20X4. Delas, foram retiradas as seguintes informações (em milhares de reais):
Conta | 20X3 | 20X4 |
Despesa com Perdas Estimadas com Créditos de Liquidação Duvidosa | — | 84.000,00 |
Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) | 56.000,00 | 34.000,00 |
Contas a Receber (valor bruto) | 400.000,00 | 420.000,00 |
Entre 20X3 e 20X4, a empresa XYZ S.A. apenas realizou vendas a prazo e estimou, ao início do ano fiscal de 20X4, que as perdas estimadas com créditos de liquidação duvidosa seriam de 10% do valor da receita líquida. Tal estimativa foi precisa e não houve ajustes posteriores.
Com base apenas nas informações fornecidas, o valor total de recebimentos de clientes, em 20X4, da empresa XYZ S.A. foi de
O recebimento do montante aconteceu do seguinte modo:
• 30% à vista • 50% a prazo, com recebimento previsto para fevereiro. • 20% a prazo, com recebimento previsto para março.
O custo das mercadorias vendidas relacionado à venda foi de R$200.000. Além disso, a loja estimava um percentual de inadimplência de 2%.
Assinale a opção que indica o montante contabilizado como “Despesa com perdas estimadas com crédito de liquidação duvidosa” da loja em 31/01/X0.
Faça uma análise dos dados extraídos das demonstrações financeiras da “Cia O.S.V.N. S/A” e assinale a seguir, a alternativa CORRETA.
Ativo Total – R$ 100.000,00
Patrimônio Líquido – R$ 60.000,00
Lucros antes das despesas financeiras – R$ 20.000,00
Lucro Líquido – R$ 15.000,00
Ativo Não Circulante – R$ 43.000,00
Passivo Não Circulante – R$ 10.000,00
Pela análise, é CORRETO afirmar:
Para fins de elaboração das demonstrações contábeis do referido período, foi estimado que há uma expectativa de não recebimento desses direitos no montante de R$ 30.000,00.
Sobre o reconhecimento contábil desse fato, a Cia ABC deve
I. provisão para devedores duvidosos;
II. despesas financeiras a transcorrer;
III. deságio na emissão de debêntures;
IV. estimativa para perda por recuperabilidade;
V. provisão para crédito de liquidação duvidosa.
Estão corretos os itens
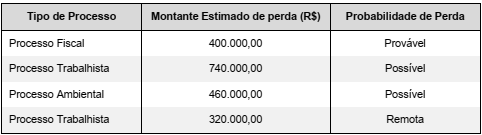
O valor a ser contabilizado como provisão no passivo, em 31/12/2019, é, em reais:

A partir dessa situação hipotética, julgue o item.
Os ajustes de perdas estimadas com clientes e ao valor
recuperável do ativo imobilizado constarão tanto na
demonstração de resultados quanto no balanço
patrimonial.

 Conheça nossos planos