Questões de Concurso
Comentadas sobre outras demonstrações em contabilidade geral
Foram encontradas 176 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79819
Contabilidade Geral
Texto associado

Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Os eventos do período aumentaram as contas de reserva de capital e de reserva de lucros e reduziram a conta ações em tesouraria.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79818
Contabilidade Geral
Texto associado
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
O resultado abrangente do período acrescentou R$ 40 mil ao saldo inicial da conta.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79817
Contabilidade Geral
Texto associado
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
O saldo final da conta capital social aumentou R$ 400 mil em relação ao início do período.
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45609
Contabilidade Geral
Dados extraídos da Demonstração de Lucros Acumulados da Cia. Pouso Alegre, relativos ao exercício encerrado em 31/12/2009 (em R$):
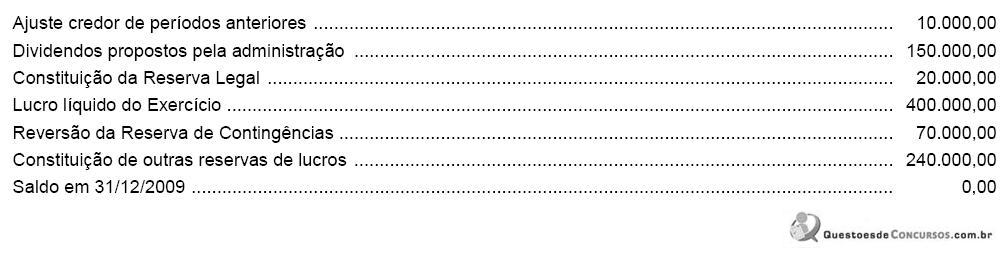
O saldo inicial em 31/12/2008 correspondia a um prejuízo acumulado, em R$, de
O saldo inicial em 31/12/2008 correspondia a um prejuízo acumulado, em R$, de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44697
Contabilidade Geral
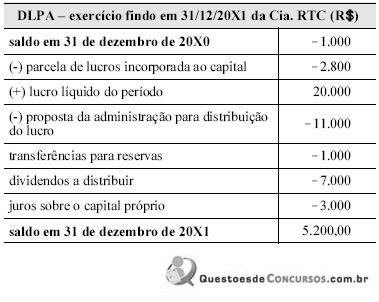
A Lei n.º 6.404/1976 tornou obrigatória a elaboração da demonstração dos lucros e prejuízos acumulados (DPLA) pelas sociedades por ações. Essa é uma demonstração de preparação rápida e simples, pois representa uma mera transcrição, de forma ordenada e racional, da conta razão lucros ou prejuízos acumulados da companhia. Com base nas disposições da referida lei, assinale a opção correta a respeito da DLPA elaborada pela Cia. RTC em 31/12/20X1, descrita na tabela acima.
Ano: 2010
Banca:
FCC
Órgão:
SEFIN-RO
Prova:
FCC - 2010 - SEFIN-RO - Auditor Fiscal de Tributos Estaduais |
Q40103
Contabilidade Geral
Considere os dados extraídos da Demonstração das Mutações do Patrimônio Líquido da empresa A referentes ao exercício financeiro de X1:
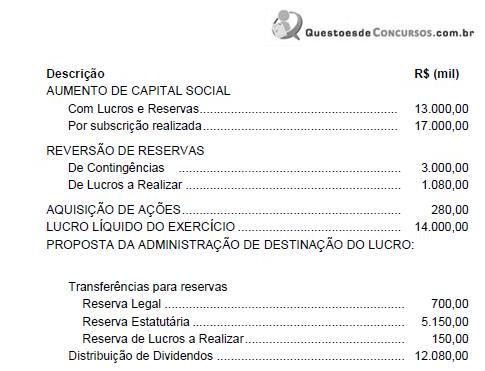
A variação no total do Patrimônio Líquido foi, em milhares de reais,
A variação no total do Patrimônio Líquido foi, em milhares de reais,
Ano: 2010
Banca:
FCC
Órgão:
SEFIN-RO
Prova:
FCC - 2010 - SEFIN-RO - Auditor Fiscal de Tributos Estaduais |
Q40102
Contabilidade Geral
As empresas de capital aberto são obrigadas a publicar e divulgar um conjunto de informações contábeis. Sobre este assunto, considere:
I. As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício.
II. O relatório anual da administração deve relacionar os investimentos da companhia em sociedades coligadas e controladas e mencionar as modificações ocorridas durante o exercício.
III. As notas explicativas devem divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
IV. As notas explicativas devem indicar os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
V. A realização de auditoria das demonstrações contábeis e emissão de parecer sobre sua adequação quanto às normas e práticas contábeis adotadas no Brasil é de competência do conselho fiscal.
Está correto o que se afirma APENAS em
I. As demonstrações serão complementadas por notas explicativas e outros quadros analíticos ou demonstrações contábeis necessários para esclarecimento da situação patrimonial e dos resultados do exercício.
II. O relatório anual da administração deve relacionar os investimentos da companhia em sociedades coligadas e controladas e mencionar as modificações ocorridas durante o exercício.
III. As notas explicativas devem divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
IV. As notas explicativas devem indicar os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes.
V. A realização de auditoria das demonstrações contábeis e emissão de parecer sobre sua adequação quanto às normas e práticas contábeis adotadas no Brasil é de competência do conselho fiscal.
Está correto o que se afirma APENAS em
Ano: 2010
Banca:
FCC
Órgão:
SEFIN-RO
Prova:
FCC - 2010 - SEFIN-RO - Auditor Fiscal de Tributos Estaduais |
Q40099
Contabilidade Geral
NÃO se evidencia na Demonstração de Lucros ou Prejuízos Acumulados
Q2938124
Contabilidade Geral
“É o preço pelo qual se obtém um bem ou serviço”. Esta é a definição de:
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FINEP
Prova:
CESPE - 2009 - FINEP - FINANÇAS E CONTABILIDADE – SUBÁREA: CRÉDITO E AUDITORIA |
Q2922657
Análise de Balanços
Assinale a opção correta acerca do valor das empresas e suas metodologias de apuração.
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15956
Contabilidade Geral
A empresa Soledade S/A, de Guaraí, no Estado do Tocantins, tem um capital social de R$ 240.000,00, formado por 30.000 ações ordinárias, que dão a seus donos direitos iguais.
No exercício de 2008, a empresa fi nalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:
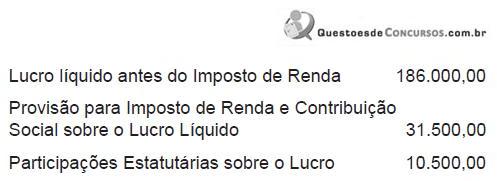
Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor de
No exercício de 2008, a empresa fi nalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:
Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor de
Q1308584
Contabilidade Geral
A Companhia Beta, sociedade de capital aberto listada no Novo Mercado, de acordo
com o seu estatuto, deve distribuir dividendos obrigatórios de, no mínimo, 35% do
lucro líquido apurado no exercício findo em 31 de dezembro de 2007, ajustado pela
aplicação do percentual previsto no art. 193 da Lei nº. 6.404/76 referente à constituição
da reserva legal.
Em 31 de dezembro de 2007 a posição do capital em reais, a quantidade de ações e o lucro se apresentavam como segue:
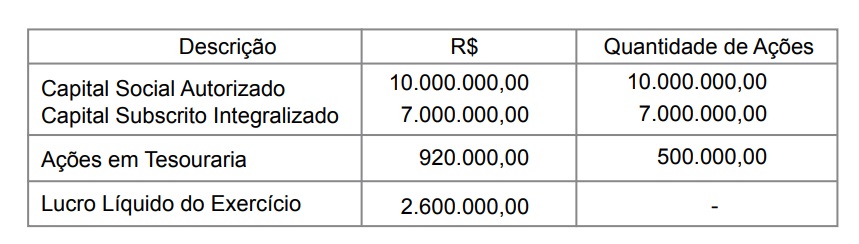
Com base nas informações acima e nas normas da CVM, calcule o valor do dividendo por ação do capital social ao final do exercício de 2007 (valor arredondado).
Em 31 de dezembro de 2007 a posição do capital em reais, a quantidade de ações e o lucro se apresentavam como segue:
Com base nas informações acima e nas normas da CVM, calcule o valor do dividendo por ação do capital social ao final do exercício de 2007 (valor arredondado).
Ano: 2008
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2008 - BNDES - Profissional Básico - Ciências Contábeis |
Q14287
Contabilidade Geral
Informação parcial da Demonstração das Mutações do Patrimônio Líquido da Cia. Gama S/A, referente aos saldos finais apresentados no grupo do Patrimônio Líquido, no Balanço de 31/12/05.
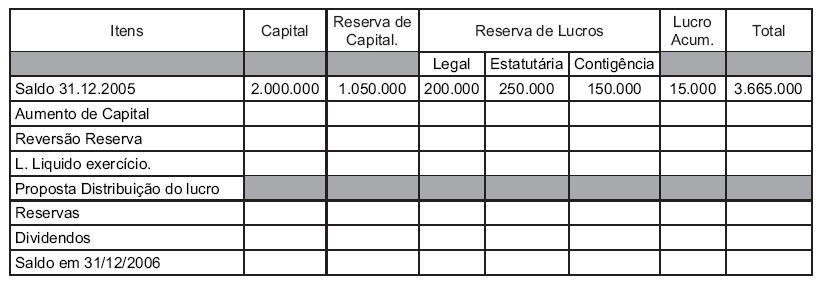
Durante o exercício de 2006 ocorreram as seguintes situações:
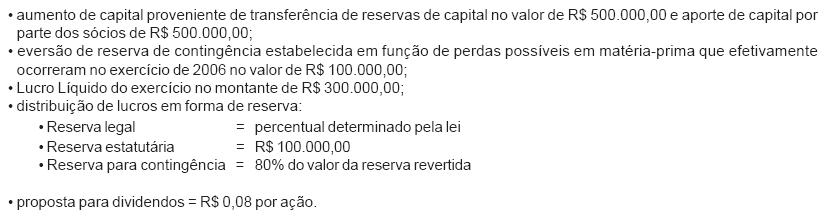
Sabendo-se que a Cia. Gama S/A só possui ações ordinárias, cujo valor nominal em 31/12/06 era de R$ 1,20, o saldo da coluna Lucros ou Prejuízos Acumulados, em 31/12/06, considerando exclusivamente as informações recebidas, em reais, é
Durante o exercício de 2006 ocorreram as seguintes situações:
Sabendo-se que a Cia. Gama S/A só possui ações ordinárias, cujo valor nominal em 31/12/06 era de R$ 1,20, o saldo da coluna Lucros ou Prejuízos Acumulados, em 31/12/06, considerando exclusivamente as informações recebidas, em reais, é
Ano: 2007
Banca:
FCC
Órgão:
Câmara dos Deputados
Prova:
FCC - 2007 - Câmara dos Deputados - Analista Legislativo - Contador |
Q2257707
Contabilidade Geral
A Cia Saturno iniciou suas atividades em 2005, apurando
nesse período um prejuízo R$ 400.000. No exercício de
2006, a empresa apura um Lucro Antes do Imposto de
Renda e Contribuição Social no valor de R$ 1.600.000,
estabelecendo R$ 400.000 como Provisão para o Imposto
de Renda e Contribuição Social.
Ao final do exercício a empresa calcula as diversas
participações, utilizando os percentuais a seguir:
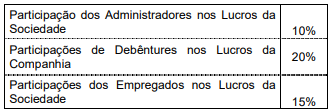
Com base nessas informações o valor líquido a ser transportado para a conta Lucros/Prejuízos Acumulados (em R$) é:
Com base nessas informações o valor líquido a ser transportado para a conta Lucros/Prejuízos Acumulados (em R$) é:
Ano: 2006
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2006 - Transpetro - Assistente Técnico de Suprimento |
Q2952773
Contabilidade Geral
Analise as seguintes informações retiradas do Razão da Marcial S/A, por ocasião do encerramento do exercício social de 2005:
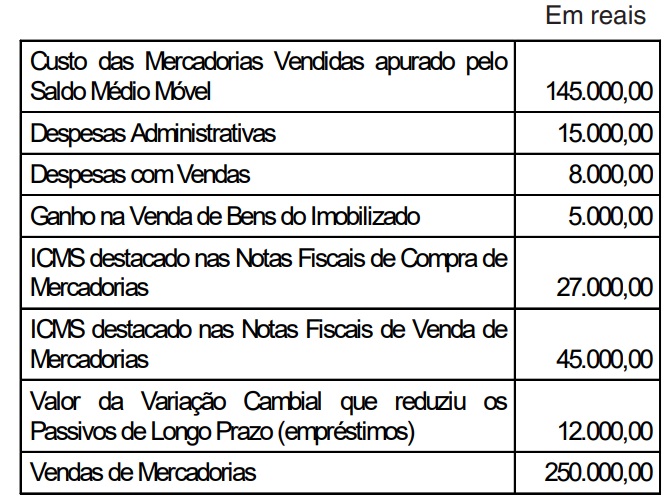
Considerando exclusivamente as informações acima e a teoria contábil para a elaboração da Demonstração do Resultado
do Exercício (DRE), o resultado operacional apurado pela
Companhia, em 2005, em reais, foi:
Ano: 2006
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2006 - Transpetro - Assistente Técnico de Suprimento |
Q2952771
Contabilidade Geral
A Empresa Novidades Ltda, do ramo de roupas prontas, apresentou, ao final de um determinado período de suas operações comerciais, as informações parciais abaixo.
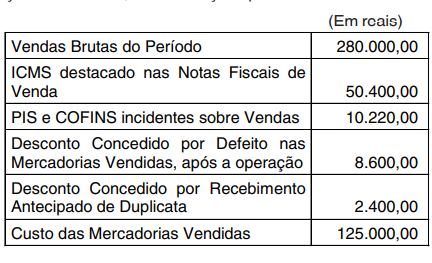
A receita líquida da empresa, nas suas operações comerciais, em reais, é:

 Conheça nossos planos