Questões de Concurso Sobre normas cfc - cpc em contabilidade geral

Foram encontradas 1.998 questões

Q712233 Contabilidade Geral

O valor justo é um conceito incorporado à contabilidade brasileira através das Normas Internacionais aplicadas às entidades públicas e privadas.

Esse conceito

Alternativas
Q712228 Contabilidade Geral

Analise as afirmativas abaixo em relação aos Princípios de Contabilidade e marque (V) para verdadeiro ou (F) para falso.

( )O Princípio da Entidade determina que, nos processos de mensuração, reconhecimento e divulgação, o patrimônio dos sócios não se confunde com o da Entidade.

( )A Fidedignidade das informações deverá ser observada para melhor representação fiel dos eventos econômicos, administrativos e financeiros com impacto no patrimônio da entidade.

( )O Princípio da Oportunidade estabelece que o profissional de contabilidade deverá reconhecer, mensurar e divulgar tempestiva e oportunamente os componentes patrimoniais e de resultado da Entidade.

( )O Princípio do Registro pelo Valor Original estabelece que os eventos devem ser reconhecidos pelo seu valor original na data da operação, atualizados monetariamente pelo principal índice inflacionário que reflita fidedignamente os efeitos da inflação no patrimônio da entidade.

( )O Princípio da Prudência considera que, havendo mais de uma alternativa de mensuração igualmente válida, o profissional deverá considerar sempre o menor valor para o ativo (receita) e maior valor para o passivo (despesa), exceto no caso da depreciação em que os limites da legislação tributária devem ser observados.

A sequência correta é

Alternativas
Q711163 Contabilidade Geral

No que se refere aos princípios e às convenções da teoria contábil, julgue o item seguinte.


O princípio da prudência pressupõe proteção do patrimônio da entidade, de maneira que os valores para ativos e despesas sejam menores e os relativos a receitas e passivos, maiores.

Alternativas
Q711162 Contabilidade Geral

No que se refere aos princípios e às convenções da teoria contábil, julgue o item seguinte.


O princípio da competência pressupõe a simultaneidade da confrontação entre receitas e despesas correlatas e determina que os efeitos das transações sejam reconhecidos nos períodos a que se referem.

Alternativas
Q711161 Contabilidade Geral

No que se refere aos princípios e às convenções da teoria contábil, julgue o item seguinte.

Das teorias aplicadas ao patrimônio líquido de uma entidade, a teoria da entidade é aquela que evidencia a demonstração do balanço patrimonial, ao passo que a teoria do proprietário é a que ressalta a demonstração do resultado do exercício.

Alternativas
Q711160 Contabilidade Geral

No que se refere aos princípios e às convenções da teoria contábil, julgue o item seguinte.


Atualmente, no Brasil, os princípios contábeis estabelecidos pelo Conselho Federal de Contabilidade são os seguintes: entidade, continuidade, oportunidade, atualização monetária, registro pelo valor original, competência e prudência.

Alternativas
Q709411 Contabilidade Geral
De acordo com a Resolução CFC nº 1.282/2010, a atualização monetária permite que os efeitos da alteração do poder aquisitivo da moeda nacional sejam reconhecidos nos registros contábeis mediante o ajustamento da expressão formal dos valores dos componentes patrimoniais.
Sobre as resultantes da adoção da atualização monetária, analise as afirmativas a seguir.
I. A moeda representa unidade constante em termos do poder aquisitivo.
II. A avaliação do patrimônio, para manter os valores das transações originais, necessita atualizar sua expressão formal em moeda nacional, a fim de que os valores dos componentes patrimoniais e, por consequência, o do Patrimônio Líquido permaneçam corretos.
III. A atualização monetária representa o ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
Está correto o que se afirma em
Alternativas
Q708560 Contabilidade Geral
Analise as afirmativas a seguir sobre o tratamento contábil para os estoques, considerando os preceitos da NBC TG 16 (R1), aprovada pela Res. Nº 1.170/09 do Conselho Federal de Contabilidade. I. O valor justo é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados para sua conclusão e dos gastos estimados necessários para se concretizar a venda. Esse é um valor específico para a entidade. II. O custo de aquisição de estoques compreende o preço de compra, os tributos incidentes (exceto os recuperáveis perante o fisco), bem como os custos de transporte, seguro e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços. III. A negociação da compra de estoques com condição para pagamento a prazo pode efetivamente conter um elemento de financiamento, o qual deve ser reconhecido como custo incorrido para a aquisição e deve compor o custo do estoque. IV. O valor do estoque baixado, reconhecido como despesa durante o período, o qual é denominado frequentemente como custo dos produtos, das mercadorias ou dos serviços vendidos, consiste nos custos que estavam incluídos na mensuração do estoque que agora é vendido. A partir dessa análise, conclui-se que estão corretas as afirmativas:
Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Contador |
Q706413 Contabilidade Geral

Assinale a alternativa que completa correta e respectivamente as lacunas.

O _________________________ exige o registro de todas as variações sofridas pelo patrimônio da entidade no momento em que elas ocorrerem, ainda que sejam considerados valores estimados. Um exemplo é o registro da depreciação. O tempo de vida útil de um bem é baseado numa hipótese mais ou menos fundamentada tecnicamente e dependente de diversos fatores aleatórios. Apesar disso, a depreciação deve ser registrada no momento em que há a perda de valor do bem. Como é difícil determinar o valor exato dessa perda, os cálculos são feitos por estimativas.
Alternativas
Q701925 Contabilidade Geral
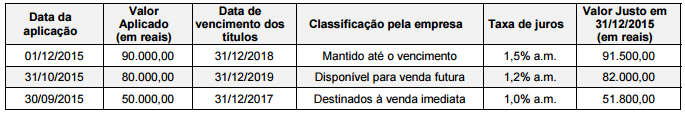
As aplicações financeiras realizadas por uma empresa durante o ano de 2015 são apresentadas na tabela abaixo, onde são encontradas as informações sobre os valores aplicados, as taxas de juros compostos para remuneração, as datas das aplicações e de vencimentos, a classificação feita pela empresa quanto ao objetivo em relação a cada aplicação financeira e os valores justos de cada aplicação em 31/12/2015. Imagem associada para resolução da questão
Ignorando os valores representativos de centavos, o valor total evidenciado no Balanço Patrimonial de 31/12/2015 para as três aplicações financeiras em conjunto foi, em reais:
Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Técnico em Contabilidade |
Q700203 Contabilidade Geral
João, acionista majoritário da empresa Alfa Ltda., fez uma retirada em dinheiro no valor de R$52.358,99, no caixa da empresa no mês passado para pagar uma prestação do seu barco que utiliza para lazer. O contador da empresa disse à João que não poderia ter feito isto, mesmo sendo proprietário da empresa, o dinheiro retirado no caixa pertence a empresa e que João feriu ao princípio da contabilidade chamado:
Alternativas
Q695901 Contabilidade Geral
De acordo com os princípios contábeis, assinale a alternativa correta.
Alternativas
Q694266 Contabilidade Geral
Acerca dos princípios de contabilidade incluídos na Resolução CFC n.º 750/1993, atualizada pela Resolução CFC n.º 1.282/2010, assinale a opção correta.
Alternativas
Q694257 Contabilidade Geral

    Determinada companhia adquiriu, em 30/9/2015, os papéis I, II e III, no valor de R$ 1.000.000, cada um. Os três têm o mesmo prazo de vencimento: dois anos após a data da aquisição. A finalidade da compra, entretanto, é diferente em relação a cada investimento:


I não se destinava a negociação imediata, mas não havia a intenção de mantê-lo até o vencimento;


II deveria ser mantido até o vencimento;


III destinava-se a negociação no curto prazo.


Considerando que, nessa situação hipotética, em 31/12/2015 os papéis ainda continuavam na companhia, assinale a opção correta.

Alternativas
Q693675 Contabilidade Geral
Prática tradicional da contabilidade brasileira, a constituição de provisão ou perda estimada para créditos de liquidação duvidosa atende ao princípio contábil fundamental da
Alternativas
Q693670 Contabilidade Geral
João, proprietário de um escritório de perícia e de avaliação atuarial, efetuou diversos pagamentos com cheques da conta-corrente do seu escritório e encaminhou cópias dos cheques e os recibos dos pagamentos para o escritório de contabilidade. Entre os pagamentos incluía-se uma prestação do veículo particular de João que, por estar atrasada, foi paga com juros.

Com base nos princípios fundamentais da contabilidade, assinale a opção correta, acerca dessa situação hipotética.

Alternativas
Ano: 2016 Banca: FAURGS Órgão: TJ-RS Prova: FAURGS - 2016 - TJ-RS - Contador |
Q692643 Contabilidade Geral
A adoção do valor de mercado ou de consenso entre as partes para bens do ativo, quando esse for superior ao valor líquido contábil, caracteriza
Alternativas
Q687895 Contabilidade Geral
O Artigo 7⁰ da Resolução CFC 1.282/10, refere-se ao Princípio do Registro pelo Valor Original, que estabelece que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. E determina duas bases de mensuração que devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas: Custo Histórico e Variação do Custo Histórico. A Variação do Custo Histórico diz que uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes dos seguintes fatores, EXCETO:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684051 Contabilidade Geral
Sobre os Princípios Fundamentais de Contabilidade, aprovados pelo Conselho Federal de Contabilidade – CFC, é correto afirmar que:
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684025 Contabilidade Geral
Tendo por fundamento a Resolução CFC nº. 750/93, de 29 de dezembro de 1993, e suas alterações posteriores, bem como a essência de cada um dos princípios de Contabilidade, é incorreto afirmar que:
Alternativas
Respostas
1141: D
1142: A
1143: E
1144: C
1145: E
1146: E
1147: D
1148: D
1149: C
1150: E
1151: C
1152: E
1153: C
1154: E
1155: A
1156: E
1157: E
1158: D
1159: E
1160: E