Questões de Concurso
Comentadas sobre normas cfc - cpc em contabilidade geral
Foram encontradas 235 questões


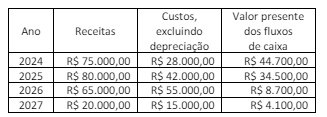
O justo valor da maquinaria na unidade geradora de caixa é determinado por avaliador externo. Após dedução dos custos estimados de alienação, o justo valor menos custos de venda é calculado em R$ 84.500.
Considerando as informações apresentadas e os preceitos do CPC 01, o analista da CVM identificou uma perda por redução ao valor recuperável de:
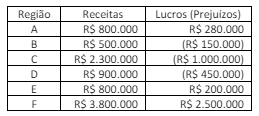
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
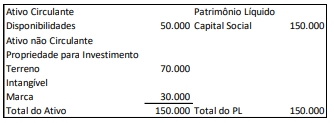
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
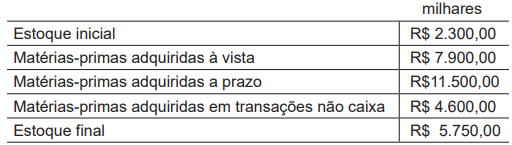
Considere que os valores apresentados na Tabela atendem às disposições do Pronunciamento CPC 09 quanto ao tratamento de tributos.
Na apresentação da Demonstração do Valor Adicionado, o valor relativo a tais matérias-primas no grupo Insumos, adquiridos de terceiros (em milhares de reais), é de
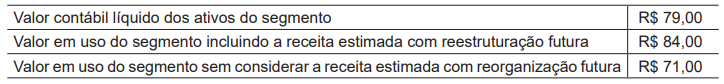
Considerando somente essas informações e as disposições do Pronunciamento CPC 01 (R1) - Redução ao valor recuperável de ativos, essa companhia
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A existência de planos para descontinuar a operação à qual
um ativo pertence é uma indicação de que o ativo possa ter
sofrido desvalorização, devendo a entidade proceder à
estimação do valor recuperável desse ativo, com o
consequente reconhecimento de uma perda caso o valor
recuperável do ativo se revele inferior ao seu valor contábil.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Ativos e passivos não monetários não estão sujeitos aos
efeitos do ajuste a valor presente.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A redução do valor justo de investimentos ocorrida no período
compreendido entre o final do período contábil a que se
referem as demonstrações e a data de autorização de emissão
dessas demonstrações é uma espécie de evento subsequente
que exige da entidade o ajuste dos valores reconhecidos para
esses investimentos nas referidas demonstrações.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
São exemplos de estimativas contábeis o ajuste para perdas
de crédito esperadas e o valor líquido realizável de itens que
compõem o estoque.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A vida útil e o valor residual utilizados no cálculo da
depreciação de ativos imobilizados devem ter os seus valores
revisados pelo menos ao final de cada exercício.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Os gastos efetuados com testes destinados a verificar se uma
máquina industrial recém-adquirida funciona adequadamente,
estando apta a ser inserida no processo de produção, não
devem compor o custo dessa máquina industrial.
A demonstração de mutações do patrimônio líquido deve evidenciar, entre outras informações, os dividendos totais do período e o valor dos dividendos por ação.
Conforme o CPC 26, o resultado da venda de bens do ativo imobilizado é evidenciado, na demonstração do resultado do exercício, como resultado não operacional.
Constitui procedimento indispensável ao levantamento da demonstração das mutações do patrimônio líquido a conciliação dos saldos dos componentes desse grupo patrimonial no início e no final do período.
Enquanto o hedge atender aos critérios de qualificação, contabilização do hedge de fluxo de caixa observa a seguinte lógica:
Nesse caso, considerando somente as informações apresentadas e os preceitos das Normas (Pronunciamentos, Orientações e Interpretações) emitidas pelo CPC, é correto afirmar que:
Considerando as informações apresentadas e conforme os preceitos do CPC 26- Apresentação das Demonstrações Contábeis, esse relato indica que:

 Conheça nossos planos