Questões de Concurso
Comentadas sobre normas cfc - cpc em contabilidade geral
Foram encontradas 235 questões


Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245602
Contabilidade Geral
Considere os seguintes saldos das contas de ativo em dois dias consecutivos:
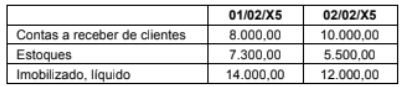
A contabilização correta que explica a variação de uma ou mais contas acima é:
A contabilização correta que explica a variação de uma ou mais contas acima é:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245600
Contabilidade Geral
O objetivo do pagamento baseado em ações é remunerar empregados por meio de pacotes que incluem ações e opções de ações
e, com isso, incentivá-los para atingimento de certas metas, empenho para a maximização do valor da empresa e, consequentemente, alinhamento dos interesses desses aos dos acionistas. O Pronunciamento Técnico CPC 10 (R1) - Pagamento baseado
em ações tem como objetivo “estabelecer procedimentos para reconhecimento e divulgação, nas demonstrações contábeis, das
transações com pagamento baseado em ações realizadas pela entidade”. Com base no referido CPC, a contabilização de
transações de pagamento baseado em ações por instrumentos patrimoniais, como ações e opções de ações, quando os serviços
recebidos resultarem na formação de ativos, é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Polícia Penal - RS
Prova:
FUNDATEC - 2026 - Polícia Penal - RS - Analista da Polícia Penal - Ciências Contábeis |
Q4232832
Contabilidade Geral
Sobre as características qualitativas da informação financeira útil e a restrição de
custo, conforme as disposições do CPC 00 (R2) – Estrutura Conceitual, analise as assertivas abaixo:
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
Q4150819
Contabilidade Geral
Em 31/12/2025, uma sociedade empresária reconheceu juros
sobre o capital próprio no montante de R$ 30.000.
De acordo com o entendimento adotado pelo Comitê de Pronunciamentos Contábeis (CPC), os juros sobre capital próprio devem ser contabilmente reconhecidos como da(o)
De acordo com o entendimento adotado pelo Comitê de Pronunciamentos Contábeis (CPC), os juros sobre capital próprio devem ser contabilmente reconhecidos como da(o)
Q4150811
Contabilidade Geral
Uma entidade vende matéria-prima a terceiros.
Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
Q4025906
Contabilidade Geral
A Resolução CFC nº 1.612/2021 dispõe sobre o Regulamento Geral dos Conselhos de Contabilidade е
disciplina aspectos relacionados ao regime jurídico de seus empregados. Considerando o disposto no
art. 4º dessa resolução, assinale a alternativa CORRETA.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRC-CE
Prova:
Instituto Consulplan - 2026 - CRC-CE - Auxiliar Administrativo |
Q3983300
Contabilidade Geral
De acordo com o Capítulo I do Decreto-Lei nº 9.295/1946, que dispõe sobre a organização e as atribuições do Conselho
Federal e dos Conselhos Regionais de Contabilidade, assinale a afirmativa correta.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Gestão Tributária - Conhecimentos Específicos (P3) |
Q3956751
Contabilidade Geral
Considere:
I. O uso de estimativas razoáveis é parte essencial da elaboração de demonstrações contábeis e não reduz sua confiabilidade.
II. São exemplos de estimativas contábeis: ajuste para perdas esperadas de crédito, valor líquido realizável de um item de estoque e despesa de depreciação para um item do ativo imobilizado.
III. Os efeitos de mudanças nas estimativas contábeis são reconhecidos nas demonstrações contábeis de forma prospectiva, a partir da data dessa mudança.
IV. A entidade deve corrigir os erros materiais de períodos anteriores de forma retrospectiva, a partir da data em que tal erro foi identificado, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está correto o que se afirma em
I. O uso de estimativas razoáveis é parte essencial da elaboração de demonstrações contábeis e não reduz sua confiabilidade.
II. São exemplos de estimativas contábeis: ajuste para perdas esperadas de crédito, valor líquido realizável de um item de estoque e despesa de depreciação para um item do ativo imobilizado.
III. Os efeitos de mudanças nas estimativas contábeis são reconhecidos nas demonstrações contábeis de forma prospectiva, a partir da data dessa mudança.
IV. A entidade deve corrigir os erros materiais de períodos anteriores de forma retrospectiva, a partir da data em que tal erro foi identificado, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
Está correto o que se afirma em
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE / CEBRASPE - 2026 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q3889629
Contabilidade Geral
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A mudança de política contábil que decorra de uma ação voluntária da entidade deve ser efetuada de forma prospectiva, devendo ser divulgadas, em notas explicativas, as razões que motivaram a realização da mudança.
Ano: 2026
Banca:
FGV
Órgão:
AL-RO
Prova:
FGV - 2026 - AL-RO - Assistente Legislativo (Técnico em Contabilidade) |
Q3887113
Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R2)- Estrutura
Conceitual para Relatório Financeiro, muitos investidores,
credores por empréstimos e outros credores, existentes e
potenciais, são os principais usuários aos quais se destinam
relatórios financeiros para fins gerais.
Isso significa que esses usuários
Isso significa que esses usuários
Ano: 2025
Banca:
IDCAP
Órgão:
PPSA
Prova:
IDCAP - 2025 - PPSA - Analista de Gestão Corporativa - Controle Contábil |
Q3821488
Contabilidade Geral
Na forma estabelecida no CPC - PME - Contabilidade
para pequenas e médias empresas, os ativos não
financeiros que podem ser mensurados a valor justo são
os indicados a seguir:
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
TJ-PA
Prova:
CESPE / CEBRASPE - 2025 - TJ-PA - Analista Judiciário - Especialidade: Ciências Contábeis |
Q3585229
Contabilidade Geral
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Além do preço do ativo no mercado, os custos de transação, mesmo os que não compõem as características do ativo, devem ser incluídos para fins de mensuração pelo valor justo.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-RJ
Prova:
CESPE / CEBRASPE - 2025 - SEFAZ-RJ - Analista em Finanças Públicas - Especialidade: Contábil-Financeira |
Q3340247
Contabilidade Geral
Considerando a estrutura conceitual para elaboração e divulgação
do relatório contábil-financeiro, assinale a opção correta.
Q3289887
Contabilidade Geral
Uma empresa adquiriu uma máquina em 01/01/2020 pelo custo total de R$ 240.000,00. No registro inicial da máquina no
imobilizado, a empresa estimou a vida útil da máquina em 8 anos, sem valor residual. Na data da aquisição, a empresa iniciou
a depreciação pelo método linear.
Em 31/12/2024, a empresa reavaliou a vida útil para 10 anos, aumentando em 2 anos a vida útil inicialmente estimada. Além disso, verificou que o valor residual da máquina passou a ser de R$ 40.000,00.
Com base exclusivamente nos dados acima apresentados, o valor anual da despesa de depreciação a ser contabilizada a partir das alterações ocorridas em 31/12/2024 deve ser de
Em 31/12/2024, a empresa reavaliou a vida útil para 10 anos, aumentando em 2 anos a vida útil inicialmente estimada. Além disso, verificou que o valor residual da máquina passou a ser de R$ 40.000,00.
Com base exclusivamente nos dados acima apresentados, o valor anual da despesa de depreciação a ser contabilizada a partir das alterações ocorridas em 31/12/2024 deve ser de
Q3289878
Contabilidade Geral
Em janeiro de 2025, um artista, que possui uma empresa, estava em um evento estratégico em um resort na Bahia. Ao voltar
da viagem, descobriu que um influenciador digital, que também estava no evento, divulgou fotos e vídeos do artista em redes
sociais.
A empresa do artista entrou na justiça por quebra de privacidade contra o resort e contra o influenciador, pedindo, respectivamente, R$ 10.000,00 e R$ 15.000,00.
Os advogados da empresa do artista julgaram que as chances de ganho das causas eram, respectivamente, remota e possível.
Com base no julgamento dos advogados, a empresa deve apresentar, em suas demonstrações contábeis, um ativo contingente
A empresa do artista entrou na justiça por quebra de privacidade contra o resort e contra o influenciador, pedindo, respectivamente, R$ 10.000,00 e R$ 15.000,00.
Os advogados da empresa do artista julgaram que as chances de ganho das causas eram, respectivamente, remota e possível.
Com base no julgamento dos advogados, a empresa deve apresentar, em suas demonstrações contábeis, um ativo contingente
Ano: 2025
Banca:
IMPARH
Órgão:
CGM de Fortaleza - CE
Prova:
IMPARH - 2025 - CGM de Fortaleza - CE - Auditor de Controle Interno - Área 1 (Ciências Contábeis) |
Q3150332
Contabilidade Geral
Em 01/01/X1, a sociedade empresária W adquiriu uma
máquina por R$ 600.000,00. A vida útil estimada da máquina era
de 10 anos e a depreciação era realizada pelo método linear,
sendo considerado valor residual de zero.
Os contadores da sociedade empresária W fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso da máquina. No teste de recuperabilidade realizado, foram constatados os seguintes valores:

Com base nas informações acima e no CPC 01 (R1), assinale a alternativa que indica o efeito total no resultado em 31/12/X3.
Os contadores da sociedade empresária W fazem anualmente o teste de recuperabilidade de seus ativos imobilizados, estimando o valor justo líquido de despesas de venda e o valor em uso da máquina. No teste de recuperabilidade realizado, foram constatados os seguintes valores:
Com base nas informações acima e no CPC 01 (R1), assinale a alternativa que indica o efeito total no resultado em 31/12/X3.
Ano: 2024
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Viçosa - AL
Prova:
COPEVE-UFAL - 2024 - Prefeitura de Viçosa - AL - Controlador Interno |
Q3120629
Contabilidade Geral
A companhia ABC apresentou na sua contabilidade as seguintes
contas contábeis com seus respectivos saldos em 31/12/2023:

Considerando apenas as informações apresentadas e de acordo com a forma de apresentação de demonstrações contábeis exigida pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), assinale a alternativa que apresenta o total do passivo exigível em 31/12/2023.
Considerando apenas as informações apresentadas e de acordo com a forma de apresentação de demonstrações contábeis exigida pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), assinale a alternativa que apresenta o total do passivo exigível em 31/12/2023.
Ano: 2024
Banca:
IMPARH
Órgão:
Prefeitura de Fortaleza - CE
Prova:
IMPARH - 2024 - Prefeitura de Fortaleza - CE - Analista de Regulação - Ciências Contábeis |
Q3115212
Contabilidade Geral
A empresa Boa Vida S.A. adquiriu um equipamento para sua
nova linha de produção e apresentou os seguintes gastos:
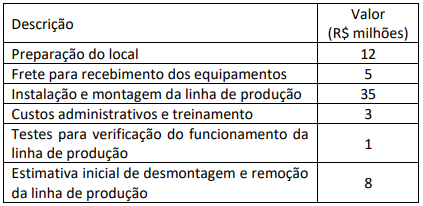
Informações adicionais:
• Considere o valor presente de R$ 5 milhões para a estimativa de desmontagem e remoção.
• A empresa também obteve um desconto comercial de R$ 2 milhões sobre o preço de aquisição total dos equipamentos.
Com base nas informações fornecidas e de acordo com o CPC 27 – Ativo Imobilizado, o custo inicial do ativo imobilizado será de:
Informações adicionais:
• Considere o valor presente de R$ 5 milhões para a estimativa de desmontagem e remoção.
• A empresa também obteve um desconto comercial de R$ 2 milhões sobre o preço de aquisição total dos equipamentos.
Com base nas informações fornecidas e de acordo com o CPC 27 – Ativo Imobilizado, o custo inicial do ativo imobilizado será de:
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
TCE-PR
Prova:
CESPE / CEBRASPE - 2024 - TCE-PR - Auditor de Controle Externo – Área: Contábil |
Q3011046
Contabilidade Geral
Conforme o disposto na Estrutura Conceitual para Relatório Financeiro do Comitê de Pronunciamentos Contábeis (CPC), enquadra-se no conceito de ativo o direito
Ano: 2024
Banca:
FGV
Órgão:
CVM
Prova:
FGV - 2024 - CVM - Inspetor CVM - Perfil 3 - Contabilidade e Auditoria - Tarde |
Q2516067
Contabilidade Geral
Uma empresa S.A. possui um produto que é negociado em três
mercados diferentes, mas geralmente compra e vende no
mercado A.
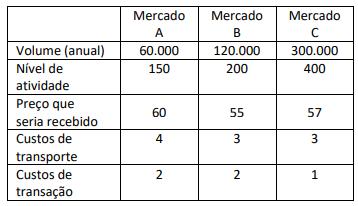
Considerando as informações apresentadas e os preceitos do CPC 46, o inspetor da CVM identificou que o:
Considerando as informações apresentadas e os preceitos do CPC 46, o inspetor da CVM identificou que o:

 Conheça nossos planos